Temettü Yeniden Yatırım Excel – Şablon (2026) – Ücretsiz
3
Ücretsiz indir
Tahvil ve bono alış tutarı, kupon geliri, yıllıklandırılmış getiri, stopaj ve vade sonu toplamını izleyen Excel tablosu.
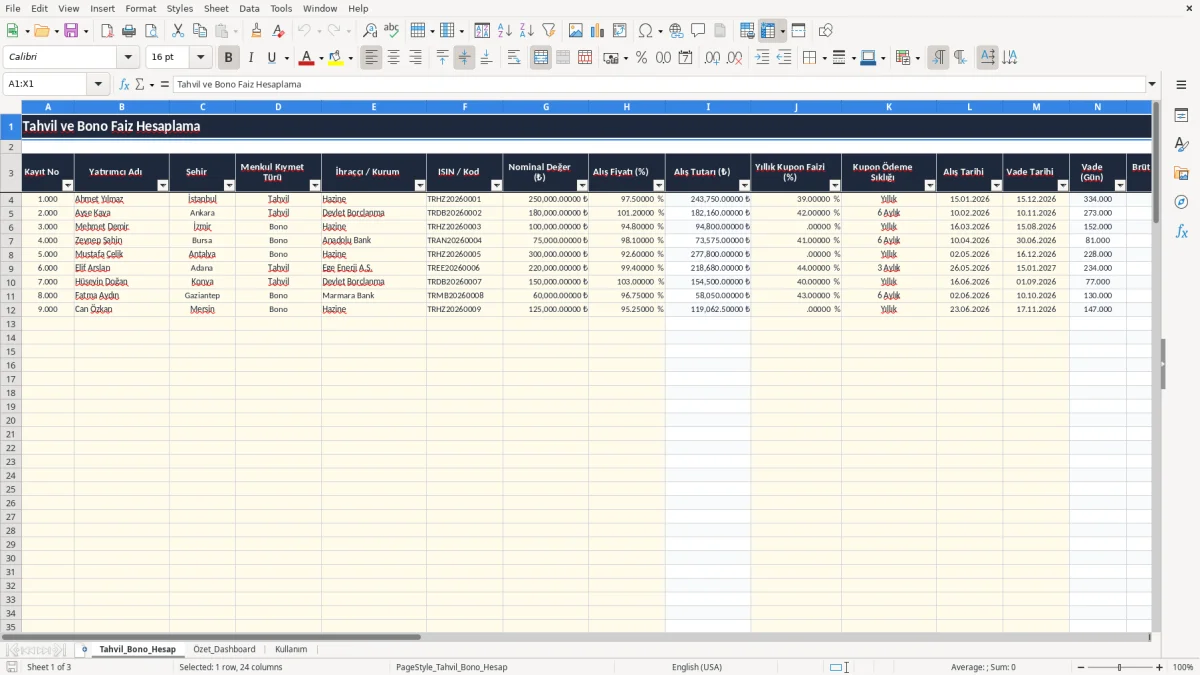
Tahvil bono faiz hesaplama Excel tablosu, tahvil ve bono yatırımlarınızın alış tutarını, brüt kupon gelirini, brüt faiz kazancını, basit getiriyi, yıllıklandırılmış getiriyi, stopaj sonrası net kazancı ve vade sonu toplamını hesaplar. 100 kayıt satırına kadar portföyünüzü tek sayfada izleyebilirsiniz.
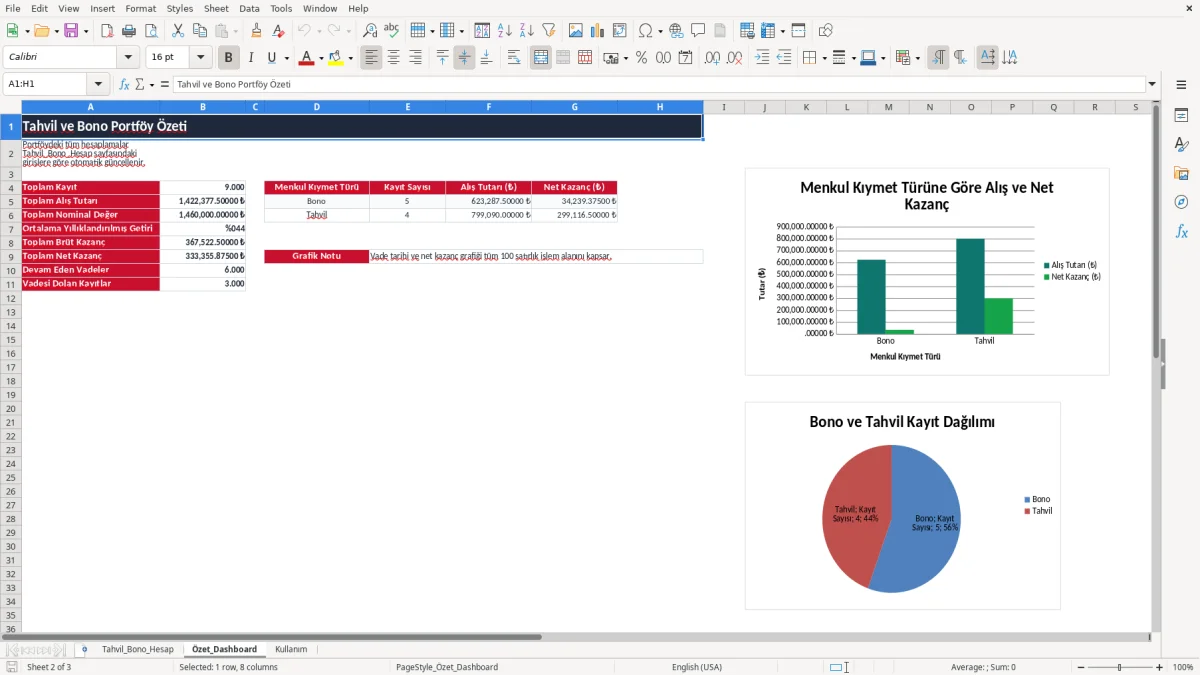
Tahvil_Bono_Hesap sayfasına yatırım bilgilerini girerek sonuçları otomatik üretirsiniz. Özet_Dashboard portföy toplamlarını ve üç grafiği gösterir; Kullanım sayfası ise giriş alanlarını, hesaplama mantığını ve örnek kurum gruplarını açıklar.
Tahvil bono faiz hesaplama Excel tablosu, özellikle vadeye kadar taşıdığı sabit getirili menkul kıymetleri tek ekranda görmek isteyen bireysel yatırımcılar için kullanışlıdır. 2026 yılında maaşından düzenli birikim ayıran çalışan, şirket nakdini kısa vadeli bonoda değerlendiren küçük işletme sahibi veya farklı ihraççılara dağılan portföyünü izleyen yatırımcı aynı kayıt yapısını kullanabilir.
Örneğin İstanbul’da yaşayan bir yatırımcı 250.000 ₺ nominal değerli tahvili %97,50 alış fiyatıyla alırsa alış tutarı 250.000 × 97,5 / 100 hesabıyla 243.750 ₺ olur. Yıllık kupon oranı %39 ve vade yaklaşık 334 günse tablo, tahvil türü nedeniyle 97.500 ₺ brüt kupon gelirini ve alış tutarı ile kupon arasındaki farkı formüllerle gösterir. Bu değerler örnek satırdaki girişlere ve dosyanın hesaplama mantığına dayanır; erken satış fiyatı hesaba katılmaz.
Ayda 5.000 ₺ tasarruf eden bir yatırımcı, her ay farklı bir bono veya tahvil alıyorsa alış tarihi, vade tarihi ve ISIN/kod alanlarını düzenli doldurmalıdır. Böylece 12 aylık dönemde 60.000 ₺ tutarındaki yeni yatırımların hangi vadede çözüleceğini görebilir. Buradaki doğru yaklaşım, yalnızca nominal değere değil alış tutarına ve vade süresine bakmaktır; %101,20 alış fiyatıyla alınan bir tahvil nominalden pahalıya alınır.
Vade günü yaklaşan tahvil sahibi, faiz gelirini yeniden yatırmayı planlayan yatırımcı ve kamu ile özel sektör ihraççılarını karşılaştıran kişi için V sütunundaki durum alanı önemlidir. Özet_Dashboard ekranı, görsel 2’de görüldüğü gibi toplam kayıt, alış tutarı, net kazanç ve vadesi devam eden kayıt sayılarını tek görünümde toplar.
Bu çalışma kitabı stopaj oranını kullanıcı girişine bırakır. S4:S103 alanında oran 0 ile 1 arasında ondalık olarak girilir; %10 için 0,10 yazıldığında net kazanç, brüt faiz kazancının %90’ı olarak hesaplanır. Örneğin brüt kazanç 20.000 ₺ ve stopaj 0,10 ise net kazanç 18.000 ₺ olur.
Hesaplama, vergi mevzuatından bağımsız bir portföy takip modelidir; dosyada güncel stopaj oranı otomatik olarak belirlenmez. Bu nedenle %10 örneği yalnızca hesaplama mantığını açıklamak içindir. Gerçek işlemde kullandığınız oranı S sütununa yazmanız gerekir. KKDF ve BSMV tüketici kredilerinde görülen kalemlerdir; bu tahvil-bono tablosunda kredi maliyeti hesabı olarak yer almaz.
O sütunundaki brüt kupon geliri yalnızca D sütununda Tahvil seçildiğinde nominal değer × yıllık kupon faizi / 100 formülüyle hesaplanır. 250.000 ₺ nominal ve %39 kupon oranı için sonuç 97.500 ₺’dir. Bono seçildiğinde kupon geliri 0 kabul edilir; bonodaki kazanç alış tutarı ile nominal değer arasındaki fark üzerinden P sütununda izlenir.
Q sütunu brüt faiz kazancının alış tutarına oranını, R sütunu ise bu basit getiriyi vade gününe göre 365/N ile yıllıklandırır. 334 günlük dönemde %10 basit getiri yaklaşık %10,93 yıllıklandırılmış getiriye dönüşür. Bu yöntem bileşik faiz değildir; yeniden yatırım, piyasa fiyatı ve işlem masrafı hesaba katılmadığı için sonucu yaklaşık karşılaştırma olarak okumak gerekir.
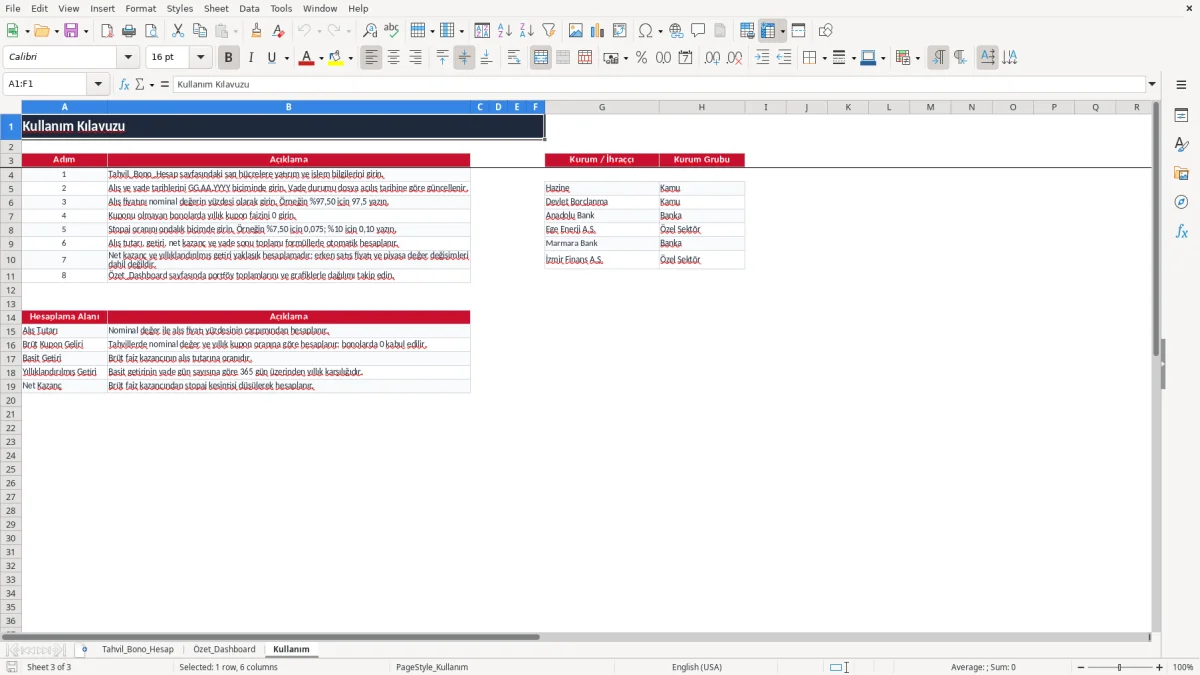
Kullanım sayfasındaki hesaplama alanı bu ayrımı açıklar. Görsel 3’teki yönergeler, net kazanç ve yıllıklandırılmış getirinin yaklaşık olduğunu ve erken satış fiyatındaki değişimlerin dahil edilmediğini özellikle belirtir.
Bu tabloda en pahalı hata, alış fiyatını yüzde yerine ondalık girmektir. Nominal değeri 100.000 ₺ olan bir bonoda %94,80 için H sütununa 94,8 yazılmalıdır; 0,948 yazılırsa alış tutarı 94,80 ₺ çıkar ve tüm getiri oranları anlamsızlaşır. Kullanım sayfası bu alanı açıkça örnekler.
Alış tarihi 16.03.2026, vade tarihi 15.08.2026 olan 100.000 ₺ nominal bir bono için N sütunu tarih farkını gün olarak hesaplar. Tarihler metin biçiminde veya ters sırada girilirse yıllıklandırılmış getiri yanlış görünür. R sütunu N sıfır veya negatif olduğunda 0 döndürür; bu sonuç kazancın gerçekten sıfır olduğu anlamına gelmeyebilir, tarih girişinin kontrol edilmesi gerekir.
Mehmet Demir örneğinde 100.000 ₺ nominal değerli bono için alış fiyatı %94,80, kupon faizi 0 ve stopaj 0’dır. Bonoya %39 kupon faizi yazmak, O sütununda kupon geliri göstermese bile girdi kalitesini bozar ve portföyü okuyan kişiyi yanıltır. Kupon faizi yalnızca tahvil kayıtlarında anlamlıdır.
%10 stopaj için 10 değil 0,10 kullanılmalıdır. 20.000 ₺ brüt kazançta 10 girilmesi, P × (1-S) hesabını negatife çevirebilir; 0,10 girildiğinde doğru net tutar 18.000 ₺ olur. Benzer biçimde, yıllıklandırılmış getiriyi banka mevduat oranıyla doğrudan eşitlemek doğru değildir; bu dosya erken satış, piyasa değer değişimi ve yeniden yatırım riskini hesaplamaz.
Tablonun sürdürülebilir olması için veri girişini maaş gününe veya kupon ödeme gününe bağlayın. Her ayın ilk iş gününde yeni tahvil ve bono kayıtlarını ekleyin; vade tarihinden önceki hafta V sütunundaki Vadesi devam ediyor ve Vadesi doldu sonuçlarını kontrol edin. 10 kayıtla başlayan bir portföyde bu işlem genellikle yalnızca yeni satırların doldurulmasını gerektirir.
Çalışma kitabı 100 işlem satırı için hazırlanmıştır. 80’den fazla aktif kayda ulaştığınızda kayıtları ihraççı, vade ayı veya portföy amacıyla ayrı dosyalara bölmek yerine önce mevcut satırların doğruluğunu kontrol edin; manifestte bunun üzerinde otomatik satır kapasitesi bulunmaz.
Özet_Dashboard’daki üç grafik karar desteği sağlar, fakat risk dağılımını tek başına ölçmez. 500.000 ₺ portföyün tamamı aynı ihraççı grubundaysa, dashboard net kazancı gösterse bile ihraççı yoğunlaşmasını ayrıca değerlendirmeniz gerekir. Excel dışı bir uygulamaya geçiş ancak işlem sayısı, ortak kullanım ve tarihsel fiyat takibi ihtiyacı bu 100 satırlık yapıyı aştığında anlamlıdır.
Tablo alış tutarı, vade gün sayısı, tahviller için brüt kupon geliri, brüt faiz kazancı, basit getiri, 365 gün üzerinden yıllıklandırılmış getiri, stopaj sonrası net kazanç ve vade sonu toplamını hesaplar.
D sütununda Bono veya Tahvil seçilir. Tahvil seçildiğinde nominal değer ve yıllık kupon faiziyle brüt kupon geliri hesaplanır; Bono seçildiğinde kupon geliri 0 kabul edilir ve kazanç alış tutarı ile nominal değer arasındaki farka göre izlenir.
Nominal değerin %97,50’si için H sütununa 97,5 yazın. Örneğin 250.000 ₺ nominal değer ve 97,5 alış fiyatı, 243.750 ₺ alış tutarı oluşturur. 0,975 yazmak doğru değildir.
Stopaj oranı ondalık girilir. %10 için 0,10, %7,50 için 0,075 kullanın. Brüt kazanç 20.000 ₺ ve oran 0,10 ise net kazanç 18.000 ₺ olur. Dosya güncel vergi oranını kendisi belirlemez.
Hayır. R sütunu, basit getiriyi vade gününe göre 365/N ile yıllıklaştırır. Yeniden yatırım, bileşik faiz, erken satış fiyatı ve piyasa değer değişimleri hesaba dahil değildir; sonuç yaklaşık karşılaştırma göstergesidir.
Dashboard toplam kayıt, toplam alış tutarı, toplam nominal değer, ortalama yıllıklandırılmış getiri, toplam brüt ve net kazanç ile vadesi devam eden ve vadesi dolan kayıt sayılarını gösterir. Ayrıca Bono ve Tahvil bazında üç grafik içerir.

Yazan ve kontrol eden
Mehmet Yıldız
Finansal Danışman
Mehmet Yildiz, 15 yili askin deneyime sahip bir finansal danismandir. Bireylere ve ailelere butce, kredi, tasarruf, yatirim ve borc kapatma konularinda yol gosterir. Hazirladigi her Excel sablonunu, Turkiye kosullarina ve guncel faiz, kredi ve enflasyon gercegine gore tasarlar.