Konut Kredisi Yapılandırma Excel Hesaplama
4
Ücretsiz indir
Konut kredisi faiz düşürme senaryolarını Excel ile hesaplayın; taksit, toplam ödeme, net tasarruf ve başabaş süresini karşılaştırın.
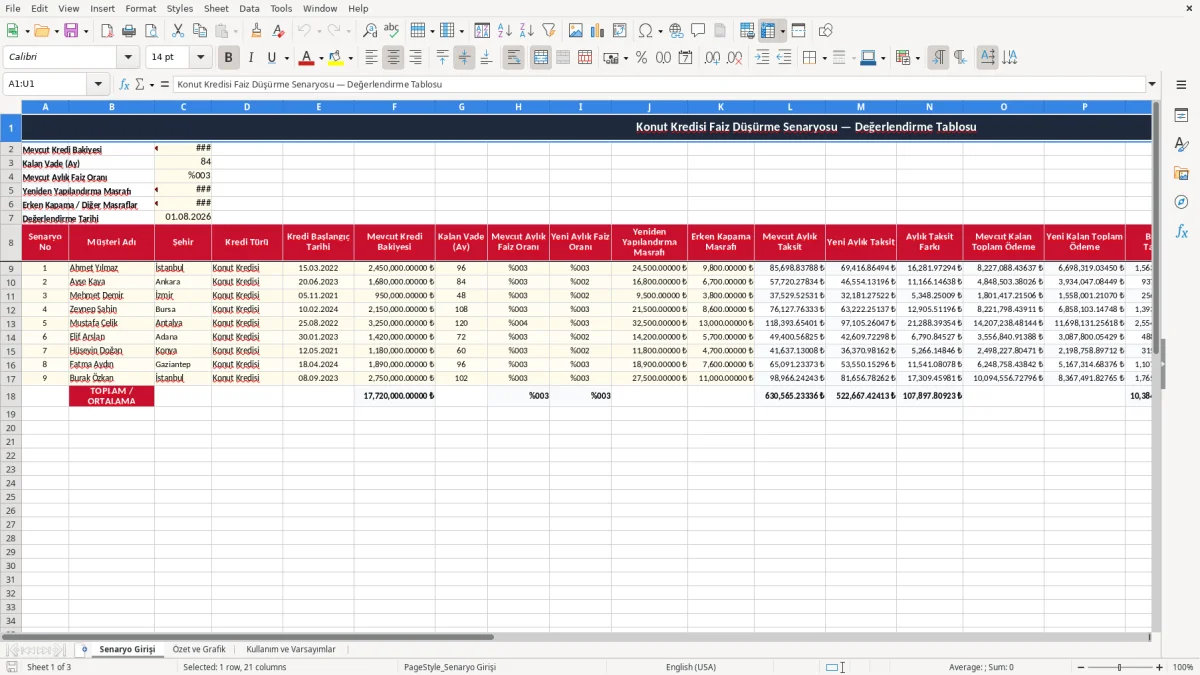
Konut kredisi faiz oranlarının değişmesi, mevcut borcun yeniden yapılandırılıp yapılandırılmayacağı konusunda önemli bir karar gerektirir. Hazırlanan Excel tablosu; mevcut kredi bakiyesi, kalan vade, aylık faiz oranı ve kredi masraflarını birlikte değerlendirerek farklı faiz düşürme senaryolarını karşılaştırır. Kullanıcı, yeni faiz oranını girerek mevcut ve yeni aylık taksitleri, kalan toplam ödemeleri, brüt faiz tasarrufunu, net tasarrufu ve başabaş süresini görebilir.
Böylece yalnızca aylık taksit azalmasına odaklanmak yerine, masraflar dahil gerçek finansal sonucu değerlendirmek mümkün olur. Türkiye konut kredisi piyasasında yeniden yapılandırma kararı verilirken erken kapama bedeli, yeniden yapılandırma ücreti, sigorta ve benzeri ek maliyetlerin ayrıca incelenmesi gerekir. Excel senaryosu kararın yerini tutmaz; bankadan alınan güncel teklif ve sözleşme koşullarıyla birlikte kullanılmalıdır.
Öncelikle Senaryo Girişi sayfasındaki mevcut kredi bakiyesini, kalan vade ayını, mevcut aylık faiz oranını, yeniden yapılandırma masrafını, erken kapama veya diğer masrafları ve değerlendirme tarihini girin. Daha sonra tabloya her teklif için ayrı bir senaryo satırı ekleyin. Senaryo numarası, müşteri adı, şehir, kredi türü ve kredi başlangıç tarihi gibi tanımlayıcı alanları doldurun.
Mevcut bakiye, kalan vade ve mevcut faiz oranını ilgili satırlara yazın; yeni aylık faiz oranını ise bankadan aldığınız teklif üzerinden girin. Masraf alanlarında yalnızca kesinleşmiş veya makul şekilde tahmin edilmiş tutarları kullanın. Taksit ve tasarruf sütunlarındaki formüller, girilen verilere göre otomatik hesaplama yapar.
Aylık taksit farkı pozitifse yeni kredinin aylık yükü daha düşüktür. Net tasarruf, yeni toplam ödemenin masraflar dahil mevcut toplam ödemeden ne kadar düşük olduğunu gösterir. Başabaş süresi, toplam masrafların aylık taksit avantajıyla kaç ayda karşılanacağını belirtir.
Karar sütununu tek başına nihai onay olarak kabul etmeyin. Bankanın ekspertiz, sigorta, dosya, tahsis, ipotek ve vergi benzeri kalemlerini ayrıca kontrol edin.
Farklı vade seçenekleri varsa aynı kredi bakiyesi için ayrı satırlarda karşılaştırma yapın. Sonuçları değerlendirmeden önce faiz oranının aylık mı yıllık mı verildiğini ve bankanın taksit hesaplama yöntemini doğrulayın.
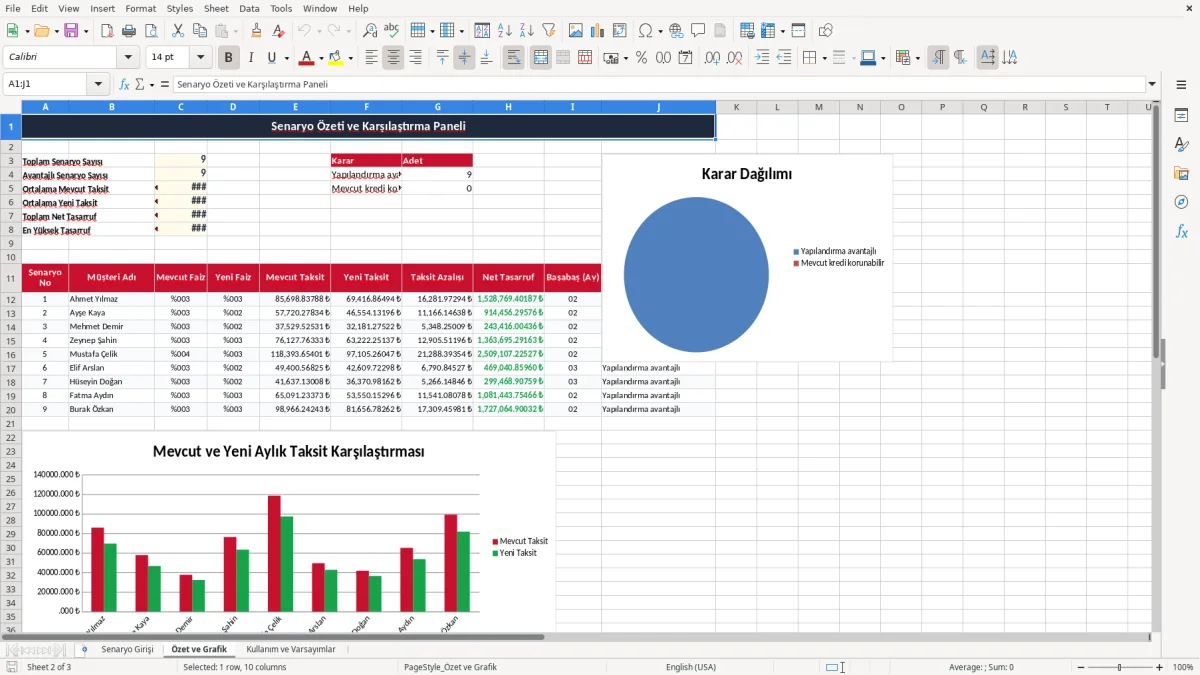
Konut kredisi faiz indirimi hesaplama işlemi, yalnızca yeni faiz oranını mevcut oranla karşılaştırmaktan ibaret değildir. Kalan anapara, kalan vade, aylık taksit, toplam geri ödeme ve yeniden yapılandırma sırasında oluşan ücretler birlikte değerlendirilmelidir. Excel tablosu bu bilgileri tek bir çalışma alanında toplayarak daha anlaşılır bir finansal karşılaştırma sunar.
Kullanıcı mevcut kredi bakiyesini ve kalan ay sayısını girdikten sonra mevcut aylık taksiti hesaplayabilir. Ardından bankanın sunduğu yeni aylık faiz oranı girilerek yeni taksit ve yeni toplam ödeme bulunur. Bu iki değer arasındaki fark, faiz indiriminin aylık bütçeye etkisini gösterir.
Ancak düşük taksit her zaman daha düşük toplam maliyet anlamına gelmez. Vade uzatılırsa toplam geri ödeme artabilir; bu nedenle tablo içinde hem aylık hem de toplam sonuçlar izlenmelidir. Hesaplama sırasında aylık faiz oranının doğru biçimde kullanılması önemlidir.
Banka teklifleri bazen yıllık maliyet oranı, aylık akdi faiz veya kampanyalı oran şeklinde sunulabilir. Bu oranların aynı ölçekte olduğundan emin olunmalıdır. Ayrıca dosya masrafı, erken ödeme tazminatı, ekspertiz, sigorta ve ipotek işlemleri gibi kalemler net tasarrufu azaltabilir.
Excel şablonunun amacı, farklı teklifleri hızlı şekilde ön elemeden geçirmektir. Nihai karar öncesinde bankadan yazılı ödeme planı istenmeli ve tablodaki sonuçlarla karşılaştırılmalıdır. Böylece faiz düşürme kararının aylık rahatlama, toplam maliyet ve geri dönüş süresi açısından gerçekten avantajlı olup olmadığı daha sağlıklı biçimde görülebilir.
Kullanıcı ayrıca ara ödeme planı, değişken faiz ihtimali ve erken kapatma hedefi gibi özel durumları notlar alanında belirtmelidir. Bu notlar, daha sonra yapılan karşılaştırmaların hangi varsayımlara dayandığını hatırlamaya yardımcı olur.
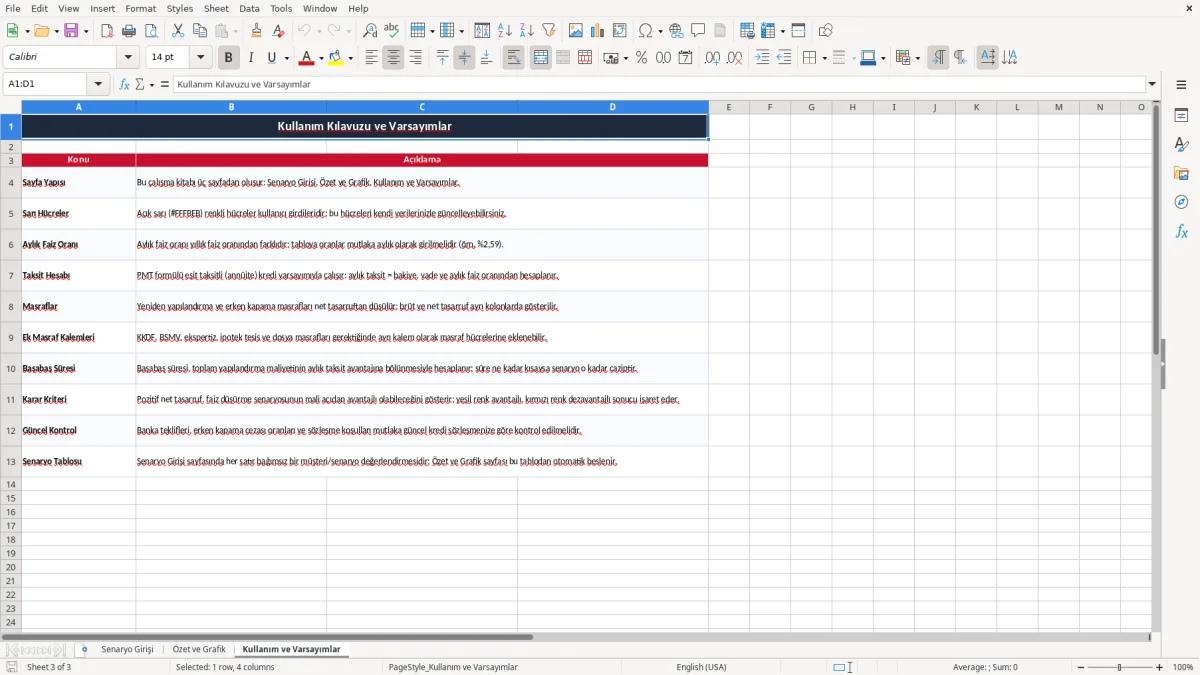
Konut kredisi yeniden yapılandırma senaryosu hazırlanırken mevcut borcun hangi koşullarda devam ettiği ve yeni teklifin hangi maliyetleri getirdiği açıkça yazılmalıdır. Excel tablosunda her faiz oranı için ayrı bir senaryo satırı kullanmak, bankalardan alınan teklifleri yan yana kıyaslamayı kolaylaştırır. Örneğin yüzde 3,19 olan mevcut aylık faiz oranı, yüzde 2,99, yüzde 2,79 veya yüzde 2,50 gibi alternatif oranlarla karşılaştırılabilir.
Her satırda aynı kredi bakiyesi ve kalan vade kullanılmalı; yalnızca gerçekten değişen oran, ücret veya vade alanları güncellenmelidir. Böylece sonuçların hangi varsayımdan kaynaklandığı anlaşılır. Yeniden yapılandırmada önemli göstergelerden biri aylık taksit farkıdır.
Yeni taksit eski taksitten düşükse hane bütçesinde aylık nakit akışı rahatlayabilir. Fakat karar için net tasarrufa da bakılmalıdır. Net tasarruf, mevcut kredinin kalan toplam ödemesi ile yeni kredinin toplam ödemesi arasındaki farktan masraflar düşüldükten sonra kalan tutarı ifade eder.
Başabaş süresi ise başlangıçta ödenen masrafların aylık avantajla kaç ayda telafi edileceğini gösterir. Borçlu kişi krediyi kısa süre içinde kapatmayı veya taşınmazı satmayı düşünüyorsa, uzun vadeli tasarruf hesabı beklenen kullanım süresiyle birlikte yorumlanmalıdır. Faiz oranı düşüşü yeterli değilse, masraflar nedeniyle yeniden yapılandırma ekonomik olmayabilir.
Tersine, yüksek bakiye ve uzun kalan vade, küçük bir oran farkının bile anlamlı sonuç üretmesini sağlayabilir. Her senaryo banka teklifindeki gerçek vade, ücret ve ödeme planı ile doğrulanmalıdır.
Ayrıca farklı bankalardan alınan tekliflerde sigorta, tahsis ve ekspertiz bedelleri ayrı ayrı yazılmalı, yalnızca reklam edilen faiz oranına göre seçim yapılmamalıdır. Senaryo satırlarına teklif tarihi eklemek, piyasa koşulları değiştiğinde hangi verinin güncel olduğunu takip etmeyi kolaylaştırır.
Teklif tarihiyle güncellenen bu karşılaştırmayı, vade sonunda birikimin nasıl büyüdüğünü görmek için bileşik faiz hesabı tablosuyla birlikte okumak gerekir.
Konut kredisi kararlarında aylık taksit, toplam ödeme ve faiz maliyeti farklı göstergelerdir. Aylık taksidin azalması bütçe planlamasını kolaylaştırırken, toplam ödeme hesabı kredinin tüm vadesi boyunca yapılacak ödemeyi gösterir. Bu nedenle Excel tablosu iki ölçümü birlikte sunacak şekilde kullanılmalıdır.
Mevcut kredi için aylık taksit, anapara ve aylık faiz oranı ile kalan vade üzerinden hesaplanır. Yeni kredi için aynı yöntem yeni faiz oranına uygulanır. Taksit farkı, her ay elde edilecek brüt nakit rahatlamasını ortaya koyar.
Mevcut kalan toplam ödeme, mevcut taksidin kalan ay sayısıyla çarpılmasıyla izlenir. Yeni kalan toplam ödeme hesaplanırken yeni taksitlerin toplamına yeniden yapılandırma ve erken kapama masrafları eklenir. Bu yaklaşım, teklifin yalnızca reklam edilen faiz oranıyla değil, bütün maliyetleriyle değerlendirilmesini sağlar.
Sonuçların doğru yorumlanması için vadenin sabit kalıp kalmadığı kontrol edilmelidir. Aynı faiz oranında daha uzun vade seçilmesi aylık taksiti azaltabilir, ancak toplam faizi yükseltebilir. Daha kısa vade ise aylık ödemeyi artırırken toplam maliyeti düşürebilir.
Kullanıcı, gelir düzeni ve aylık ödeme kapasitesiyle uyumlu bir seçenek seçmelidir. Ayrıca kredi tahsis ücreti, ekspertiz, hayat sigortası, konut sigortası, ipotek tesis masrafı ve erken ödeme tazminatı gibi kalemler bankaya göre değişebilir. Tabloya girilen masraflar eksikse net tasarruf olduğundan yüksek görünebilir.
Bu yüzden karşılaştırma öncesinde bankadan ayrıntılı ödeme planı ve tüm ücret dökümü alınması gerekir. Excel sonucu, finansal kararın şeffaf ve denetlenebilir bir özeti olarak kullanılabilir.
Aylık taksit düşüşü bütçeyi rahatlatsa bile toplam maliyet artıyorsa karar dikkatle ele alınmalıdır. En uygun senaryo, ödeme gücü ile toplam maliyet arasında dengeli olan senaryodur.
Toplam maliyeti dengeli okumak için, efektif faiz hesabı da bu masrafların faiz yüküne nasıl yansıdığını gösteren tamamlayıcı bir ölçü olarak değerlendirilmelidir.
Net tasarruf ve başabaş süresi, konut kredisi faiz düşürme kararının temel değerlendirme ölçütleridir. Brüt faiz tasarrufu, mevcut krediyle yeni kredi arasındaki faiz farkını masraflar hesaba katılmadan gösterir. Net tasarruf ise yeniden yapılandırma masrafı, erken kapama bedeli ve diğer başlangıç giderleri düşüldükten sonra kalan gerçek avantajı ifade eder.
Bu ayrım önemlidir; çünkü yüksek faiz indirimi görünen bir teklif, yüksek işlem ücretleri nedeniyle beklenen faydayı sağlamayabilir. Başabaş süresi, toplam masrafların aylık taksit farkına bölünmesiyle yaklaşık olarak bulunur. Örneğin başlangıç maliyetleri yüksek, aylık taksit avantajı sınırlıysa başabaş ayı uzar.
Borçlu kişi krediyi bu süreden önce kapatacak, taşıyacak veya başka bir bankaya aktaracaksa tasarruf gerçekleşmeden işlem maliyetiyle karşılaşabilir. Net tasarruf pozitif olsa bile karar, başabaş süresinin hane planına uygunluğu dikkate alınarak verilmelidir. Hesaplama yapılırken yeni kredi vadesi ile mevcut kalan vadenin aynı olup olmadığı kontrol edilmelidir.
Farklı vadelerde yalnızca aylık taksit karşılaştırması yanıltıcı olabilir. Ayrıca değişken faiz, ara ödeme, balon ödeme veya ödeme erteleme gibi özel koşullar standart eşit taksit formülünü değiştirebilir. Excel tablosu sabit aylık faiz ve eşit taksit varsayımıyla bir ön değerlendirme sunar.
Bankanın resmi ödeme planı bu varsayımlardan farklıysa resmi plan esas alınmalıdır. Değerlendirme tarihini kaydetmek de önemlidir; çünkü faiz oranları ve masraflar değişebilir. En sağlıklı yöntem, birkaç senaryo oluşturmak, sonuçları net tasarruf ve başabaş süresiyle birlikte incelemek ve son teklifi yazılı belgeler üzerinden doğrulamaktır.
Başabaş süresi, kredinin elde tutulması planlanan dönemden uzunsa yeniden yapılandırmanın anlamlı avantajı azalabilir. Karar verilirken acil nakit ihtiyacı, gelir istikrarı ve gelecekteki ödeme kapasitesi de hesaba katılmalıdır. Böylece yalnızca matematiksel olarak değil, bütçe açısından da uygulanabilir bir seçim yapılabilir.
Tablo mevcut ve yeni aylık taksiti, toplam ödemeyi, aylık taksit farkını, brüt faiz tasarrufunu, masraflar sonrası net tasarrufu ve başabaş süresini hesaplar.
Bankanın verdiği aylık faiz oranını, mevcut faiz oranıyla aynı ölçekte olacak şekilde Yeni Aylık Faiz Oranı sütununa girin. Yıllık oranı doğrudan aylık oran yerine kullanmayın.
Net tasarruf hesabında yeniden yapılandırma masrafı, erken kapama bedeli ve diğer işlem giderleri dikkate alınır. Bu maliyetler brüt avantajdan düşüldüğü için net tutar daha düşük olabilir.
Başabaş süresi, yeniden yapılandırma için ödenen toplam başlangıç masraflarının aylık taksit avantajıyla kaç ayda telafi edileceğini gösterir.
Hayır. Vade uzaması, toplam ödeme artışı ve işlem masrafları aylık taksit düşüşünün avantajını azaltabilir. Karar verirken net tasarruf ve toplam ödeme de incelenmelidir.
Hayır. Excel ön değerlendirme aracıdır. Bankanın resmi ödeme planı, sözleşme koşulları, erken ödeme hükümleri ve tüm ücret dökümü mutlaka ayrıca kontrol edilmelidir.

Yazan ve kontrol eden
Mehmet Yıldız
Finansal Danışman
Mehmet Yildiz, 15 yili askin deneyime sahip bir finansal danismandir. Bireylere ve ailelere butce, kredi, tasarruf, yatirim ve borc kapatma konularinda yol gosterir. Hazirladigi her Excel sablonunu, Turkiye kosullarina ve guncel faiz, kredi ve enflasyon gercegine gore tasarlar.