Konut Kredisi Yapılandırma Excel Hesaplama
4
Ücretsiz indir
Kredi taksit ve amortisman Excel tablosuyla faiz, anapara, bakiye ve toplam geri ödemeyi kolayca hesaplayın.
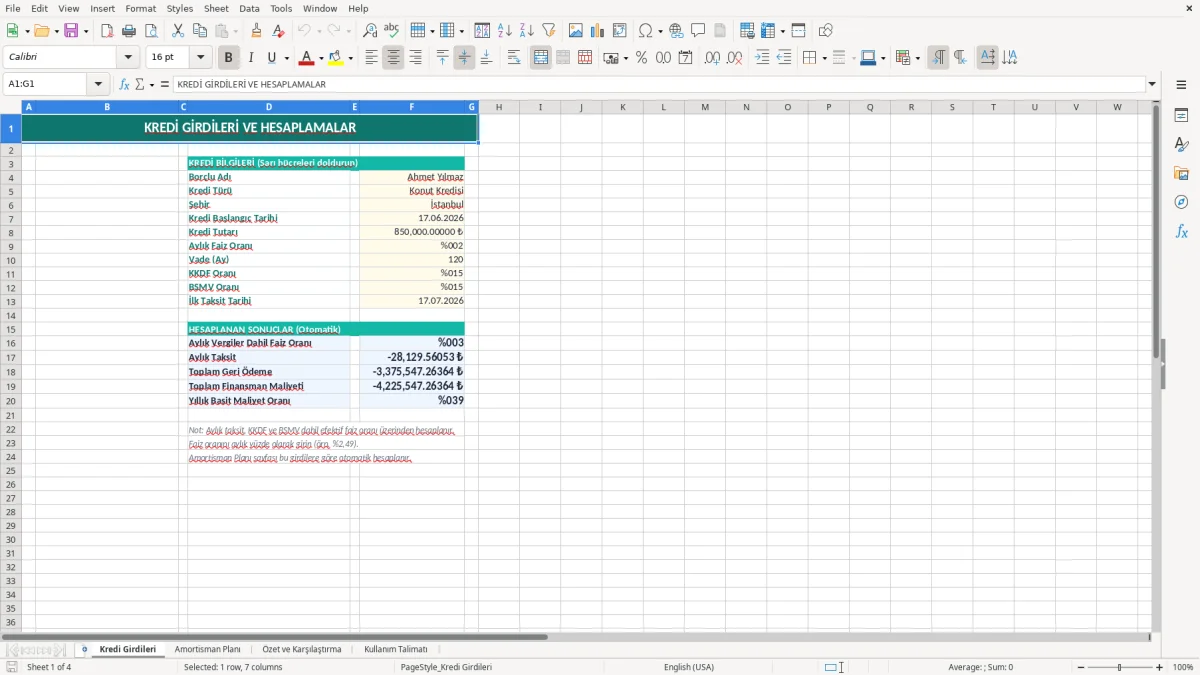
Kredi Taksit Ödeme Planı Amortisman Excel tablosu; kredi tutarı, faiz oranı, vade ve başlangıç tarihi gibi bilgileri kullanarak aylık taksitleri ve ödeme dağılımını hesaplamak için hazırlanmıştır. Tablo, her ödeme döneminde taksit tutarının ne kadarının faize, ne kadarının anaparaya gittiğini gösterir. Ayrıca dönem başı bakiyesi, dönem sonu bakiyesi, kümülatif faiz ve kümülatif anapara değerleri izlenebilir.
Konut, taşıt veya ihtiyaç kredisi gibi sabit taksitli kredi türlerinde bütçe planlamasına yardımcı olur. Sarı giriş hücrelerine bilgilerinizi yazdıktan sonra hesaplamalar ve grafikler otomatik olarak güncellenir.
Öncelikle Kredi Girdileri sayfasındaki sarı hücrelere borçlu adını, kredi türünü, kredi tutarını, yıllık faiz oranını, vade süresini, kredi başlangıç tarihini ve ödeme gününü girin. Faiz oranını yüzde biçiminde ve yıllık oran olarak yazın; tablo aylık faiz oranını otomatik olarak hesaplar. Bilgiler tamamlandığında aylık sabit taksit, toplam geri ödeme ve toplam faiz tutarı hesaplama sonuçları bölümünde görünür.
Ardından Ödeme Planı sayfasına geçerek her taksit için ödeme tarihini, dönem başı bakiyesini, faiz tutarını, anapara tutarını ve dönem sonu bakiyesini inceleyin. Gerçekleşen ödemeleri Ödendi, gelecekteki ödemeleri Bekliyor, geciken ödemeleri ise Gecikti olarak işaretleyebilirsiniz. Özet ve Grafikler sayfası kredi tutarı, aylık taksit, toplam faiz, toplam geri ödeme ve kalan borç gibi temel göstergeleri sunar.
Sonuçları kullanmadan önce kredi sözleşmenizdeki faiz yöntemini, masrafları, sigorta bedellerini, vergileri ve olası erken ödeme koşullarını kontrol edin. Bu şablon sabit taksitli temel amortisman hesabı içindir; banka hesap ekstresiyle karşılaştırma yapılması önerilir.
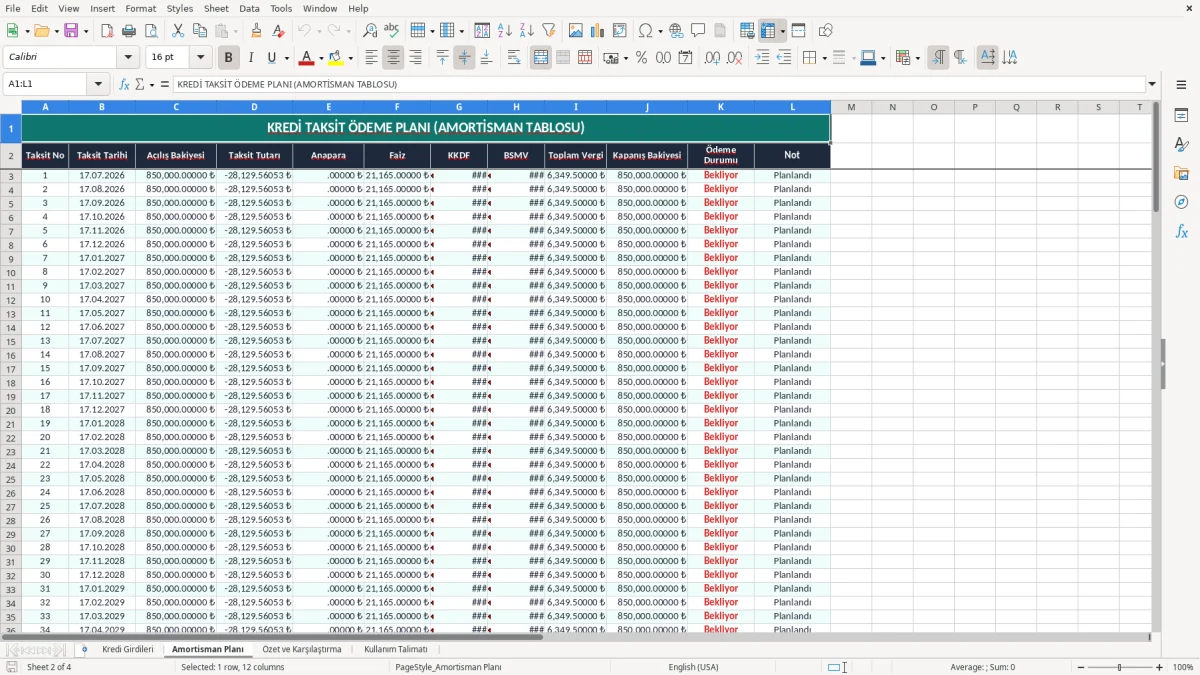
Kredi amortisman tablosu, borcun belirli dönemlerde nasıl azaldığını gösteren planlı bir hesaplama yapısıdır. Sabit taksitli bir kredide her ay aynı taksit ödenebilir; ancak bu taksidin faiz ve anapara bileşimi zaman içinde değişir. İlk dönemlerde dönem başı bakiyesi yüksek olduğu için faiz tutarı genellikle daha fazladır.
Her ödeme sonrasında anapara azaltıldıkça sonraki dönemlerde hesaplanan faiz de düşer. Böylece aynı taksit içinde anaparaya ayrılan pay kademeli olarak yükselir. Excel tablosunda kredi tutarı başlangıç bakiyesi olarak alınır, aylık faiz oranı bu bakiyeye uygulanır ve taksit tutarından faiz çıkarılarak anapara ödemesi bulunur.
Dönem sonu bakiyesi ise dönem başı bakiyeden anapara tutarının çıkarılmasıyla hesaplanır. Bir sonraki satırın dönem başı bakiyesi, önceki satırın dönem sonu bakiyesine eşit olur. Bu işlem vade sonuna kadar sürdürülür ve son dönemde kalan bakiye sıfırlanır veya yuvarlama farkı nedeniyle küçük bir düzeltme görülebilir.
Amortisman tablosu, yalnızca aylık taksiti değil, her ödemenin borç üzerindeki etkisini de gösterir. Bu sayede kullanıcı, faiz yükünün hangi aylarda daha yüksek olduğunu ve anapara azalmasının nasıl hızlandığını izleyebilir. Tablo, bütçe planlamasında, farklı kredi tekliflerinin karşılaştırılmasında ve erken ödeme kararlarının değerlendirilmesinde yararlıdır.
Ayrıca toplam faiz ile toplam anapara tutarlarının ayrı izlenmesi, kredi maliyetinin daha doğru anlaşılmasını sağlar. Bununla birlikte bankaların kullandığı faiz yöntemi, tahsilat tarihi, masraf, sigorta, vergi veya küsurat uygulaması şablondan farklı olabilir. Bu nedenle Excel sonucu yaklaşık planlama ve kontrol amacıyla kullanılmalı, kesin borç kapama tutarı için ilgili finans kuruluşundan güncel bilgi alınmalıdır.
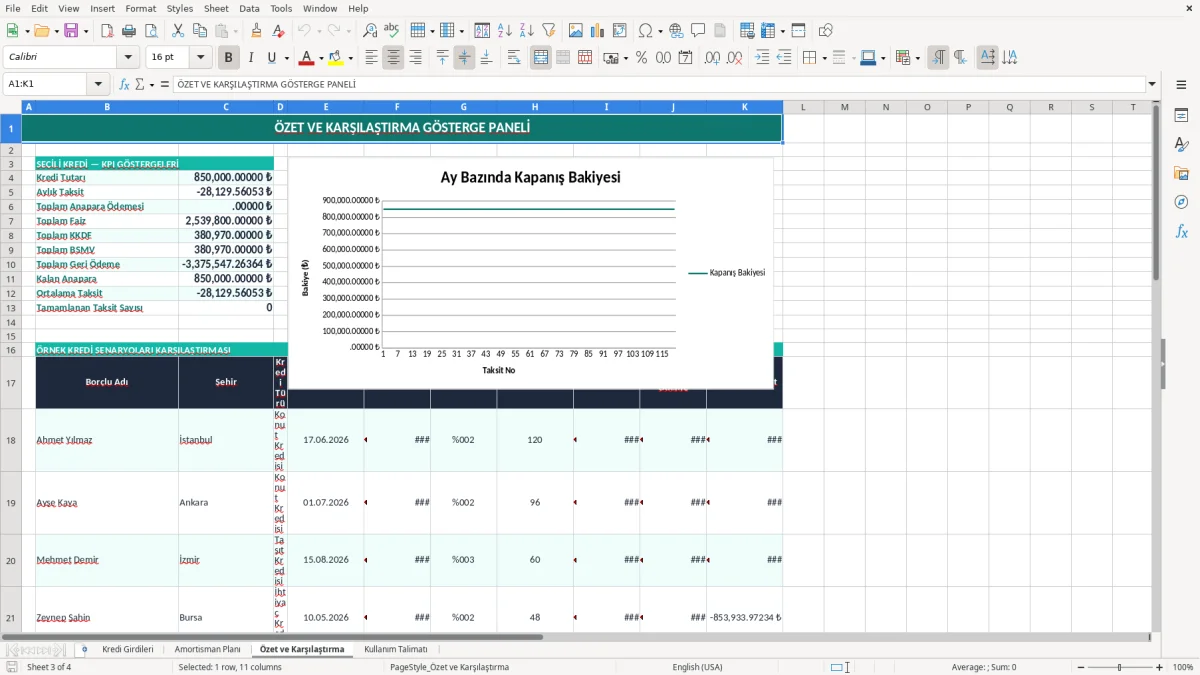
Aylık taksit hesaplamasında temel olarak kredi anaparası, dönemsel faiz oranı ve toplam ödeme sayısı kullanılır. Yıllık faiz oranı aylık ödeme planına dönüştürülürken çoğu sabit taksitli hesapta yıllık oran on ikiye bölünerek aylık oran elde edilir. Daha sonra Excel’in PMT işlevi, belirlenen vade boyunca kredi bakiyesini ve faizi karşılayacak düzenli ödeme miktarını hesaplar.
Kredi tutarı, yıllık faiz oranı veya vade değiştiğinde aylık taksit otomatik olarak yeniden hesaplanır. Vade uzadıkça aylık ödeme düşebilir; ancak toplam faiz maliyeti çoğunlukla artar. Vade kısaldığında aylık taksit yükselse de toplam faiz yükü azalabilir.
Bu nedenle yalnızca aylık taksit tutarına bakmak yerine toplam geri ödeme ve toplam faiz değerlerini birlikte incelemek gerekir. Excel dosyasındaki hesaplama sonuçları bölümünde kredi tutarı, aylık faiz oranı, aylık taksit, toplam geri ödeme ve toplam faiz ayrı alanlarda gösterilebilir. Böylece farklı senaryoları karşılaştırmak kolaylaşır.
Örneğin aynı kredi tutarı için farklı vadeler girilerek bütçeye uygun ödeme ile düşük toplam maliyet arasındaki denge görülebilir. Faiz oranı girişinde yüzde biçimine dikkat edilmelidir; yüzde 3,99 oranı ile 3,99 sayısının Excel’de farklı anlamlara gelebileceği unutulmamalıdır. Ayrıca bu temel hesaplama ek dosya masraflarını, sigorta bedellerini veya değişken faizli sözleşmeleri kendiliğinden hesaba katmaz.
Bankanın tahakkuk yöntemi farklıysa küçük farklar oluşabilir. Taksit tutarı hesaplandıktan sonra toplam geri ödeme, taksit sayısı ile çarpılarak bulunur.
Bu değer, kredi boyunca ödenecek faizi ve anaparayı birlikte içerir. Sonuçların gerçek kredi maliyetiyle karşılaştırılması, sözleşmedeki tüm kalemlerin incelenmesi ve gerektiğinde banka temsilcisinden ayrıntılı ödeme planı istenmesi önemlidir.
Ödeme planı, kredi taksitlerini yalnızca tarih ve tutar olarak listelemekten daha kapsamlı bir bütçe yönetimi sağlar. Her satırda ödeme tarihi, taksit tutarı, faiz, anapara ve kalan bakiye görüldüğü için borcun zaman içindeki hareketi izlenebilir. Kullanıcı, aylık gelir ve gider planına göre taksitlerin hangi tarihlerde oluşacağını önceden değerlendirebilir.
Ödeme gününün maaş veya düzenli gelir tarihiyle uyumlu olması, nakit akışı yönetimini kolaylaştırabilir. Tablodaki ödeme durumu alanı sayesinde gerçekleşen ödemeler işaretlenebilir ve bekleyen dönemler hızlı biçimde ayırt edilebilir. Geciken ödemeler için ayrıca not alanı eklenmesi, gecikme faizi veya ek ücretlerin takip edilmesine yardımcı olabilir.
Kredi planı hazırlanırken taksit tutarının aylık gelire oranı, acil durum birikimi ve diğer borçların ödeme tarihleri de dikkate alınmalıdır. Sadece ilk ayın taksidini karşılayabilmek, uzun vadeli ödeme gücünü tek başına göstermez. Özellikle uzun vadeli konut veya taşıt kredilerinde toplam faiz tutarı bütçenin önemli bir parçasıdır.
Ödeme planı, erken ödeme veya ara ödeme seçeneklerini düşünürken mevcut anapara bakiyesini görmeye de yardımcı olur. Ancak erken kapama indirimi, komisyon veya sözleşme koşulları bankaya göre değişebilir. Bu nedenle Excel’de görülen bakiye, bankanın resmi kapama tutarı olarak kabul edilmemelidir.
Düzenli güncelleme yapıldığında dosya, kredi süresince kişisel finans takvimi gibi kullanılabilir. Ödendi olarak işaretlenen satırlar, bütçede tamamlanan yükümlülükleri gösterirken bekleyen satırlar yaklaşan nakit ihtiyacını hatırlatır.
Böylece kullanıcı ödeme disiplinini korur, kalan borcu izler ve gelecekteki finansal kararlarını daha bilinçli biçimde planlar. Ödeme günlerinden önce hatırlatıcı oluşturmak ve her ay banka ekstresiyle tabloyu karşılaştırmak, kayıtların güncel tutulmasına katkı sağlar.
Banka ekstresiyle karşılaştırma yaparken, faiz indirimi senaryosu için de yeni taksit ve kalan borç etkisi aynı mantıkla ayrı bir tabloda izlenmelidir.
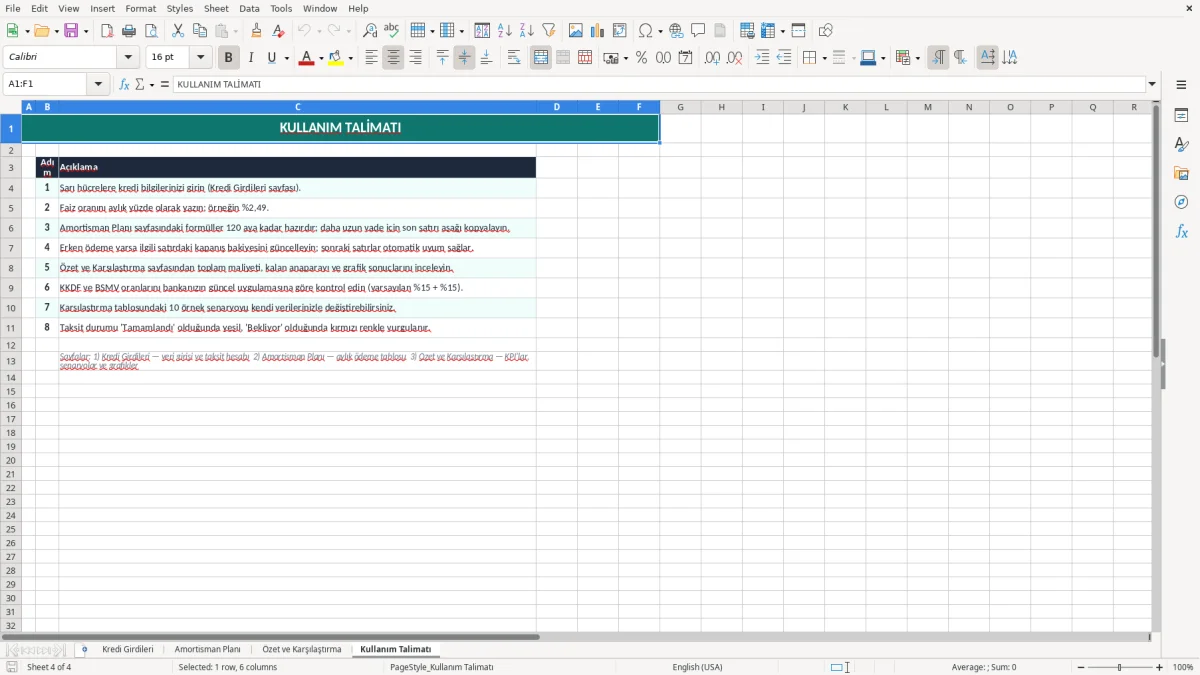
Kredi ödeme planındaki grafikler, uzun bir amortisman tablosunda fark edilmesi zor olan eğilimleri görsel hale getirir. Kalan borç bakiyesini gösteren çizgi grafik, vade boyunca borcun nasıl azaldığını tek bakışta sunar. Eğrinin başlangıçtaki ve son dönemlerdeki davranışı, anapara ödemelerinin zaman içindeki etkisini anlamayı kolaylaştırır.
Anapara ve faiz tutarlarını karşılaştıran sütun grafik ise her taksitte ödeme dağılımının nasıl değiştiğini gösterir. İlk dönemlerde faiz sütunları yüksek olabilirken ilerleyen dönemlerde anapara sütunları büyüyebilir. Toplam ödeme dağılımını gösteren pasta grafik, kredi boyunca ödenen toplam tutar içinde faiz ve anaparanın payını özetler.
Bu görseller, farklı vade ve faiz oranı senaryolarını karşılaştırırken karar verme sürecini destekler. Grafiklerin doğru çalışması için ödeme planındaki dönem numarası, tarih, faiz, anapara ve bakiye sütunlarının düzenli olması gerekir. Boş satırlar, metin olarak kaydedilen sayılar veya hatalı tarih biçimleri görsellerin eksik görünmesine yol açabilir.
Excel dosyasında giriş hücreleri ile formül hücrelerinin farklı renklerle ayrılması, yanlışlıkla hesaplamaların değiştirilmesini önlemeye yardımcı olur. Grafikler, toplam faiz yükseldiğinde maliyetin nasıl değiştiğini ve daha kısa vadeli bir seçeneğin borç bakiyesini ne kadar hızlı azalttığını anlatabilir. Ayrıca kümülatif faiz ve kümülatif anapara serileri, ödeme yapısındaki genel değişimi göstermeye yarar.
Kullanıcı grafiklerde ani sıçramalar görürse faiz oranı, vade, tarih veya formül hücrelerini kontrol etmelidir. Ancak görseller hukuki veya finansal danışmanlık yerine geçmez.
Değişken faiz, ödeme erteleme, balon ödeme, ara ödeme veya ek masraf içeren ürünlerde özel formüller gerekebilir. Bu nedenle grafikler temel sabit taksitli planın görsel özeti olarak kullanılmalı, resmi banka ödeme planı ve sözleşme koşullarıyla birlikte değerlendirilmelidir.
Bu noktada, araç alımına özel taksitlerin nasıl dağıldığını görmek için araç kredisi taksit tablosu da aynı mantıkla incelenebilir.
Sabit taksitli konut, taşıt ve ihtiyaç kredileri için temel planlama amacıyla uygundur. Bankanın özel faiz veya masraf uygulamaları ayrıca kontrol edilmelidir.
Oranı yüzde biçiminde girin. Örneğin yıllık yüzde 39,90 için Excel hücresine yüzde formatında 39,90% yazılmalıdır.
Tablo sabit taksit yöntemini kullanır. Taksit aynı kalırken faiz ve anapara bileşenleri dönemden döneme değişir.
Aylık taksit tutarı toplam vade ayı ile çarpılır. Ek masraf, sigorta ve vergiler bu temel hesaplamaya dahil olmayabilir.
Evet. Ödeme Planı sayfasındaki durum alanını Ödendi, Bekliyor veya Gecikti seçeneklerinden uygun olanıyla güncelleyebilirsiniz.
Bankalar günlük faiz, tahsilat tarihi, yuvarlama, vergi, sigorta ve ek ücretler uygulayabilir. Kesin tutar için bankanın resmi planı esas alınmalıdır.

Yazan ve kontrol eden
Mehmet Yıldız
Finansal Danışman
Mehmet Yildiz, 15 yili askin deneyime sahip bir finansal danismandir. Bireylere ve ailelere butce, kredi, tasarruf, yatirim ve borc kapatma konularinda yol gosterir. Hazirladigi her Excel sablonunu, Turkiye kosullarina ve guncel faiz, kredi ve enflasyon gercegine gore tasarlar.