Konut Kredisi Yapılandırma Excel Hesaplama
4
Ücretsiz indir
İki krediyi birleştirerek taksit, faiz, vade ve toplam maliyet karşılaştırması yapın.
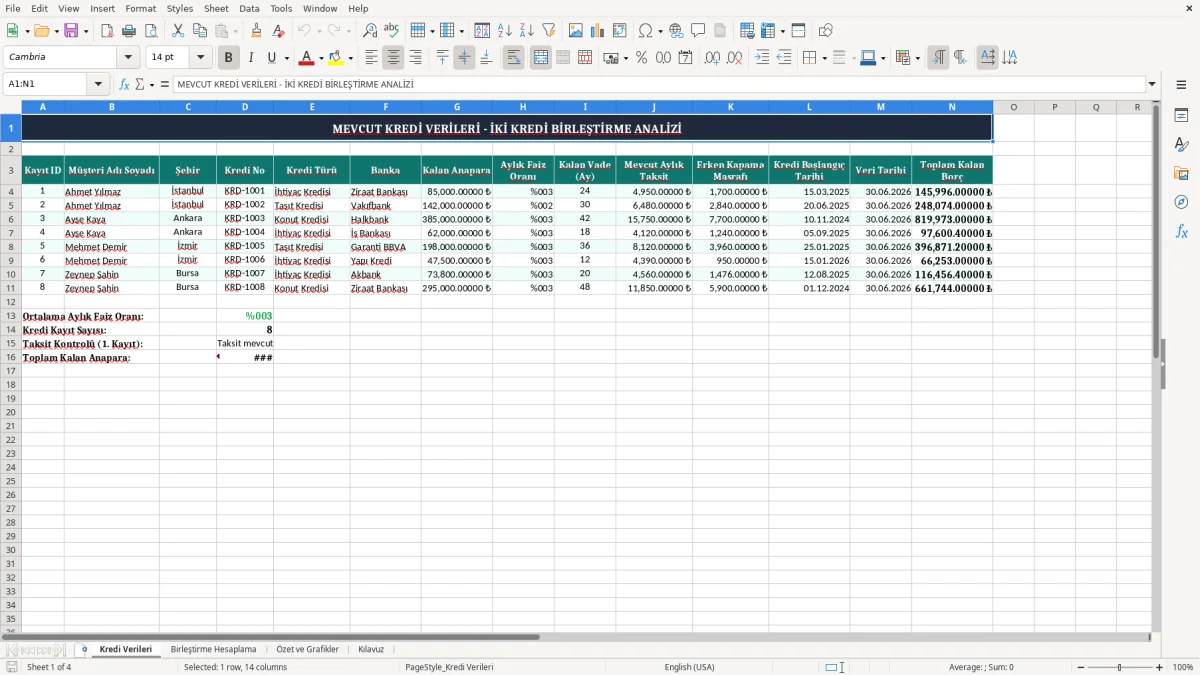
İki kredi birleştirme hesaplama Excel dosyası, farklı bankalarda veya aynı bankada bulunan iki kredinin tek bir yeni kredi altında toplanması durumunda oluşabilecek ödeme planını incelemek için hazırlanır. Çalışma kitabında kredi bilgileri, birleştirme varsayımları, karşılaştırmalı sonuçlar, özet göstergeler ve kullanım kılavuzu ayrı sayfalarda düzenlenir. Kalan anapara, aylık faiz oranı, kalan vade, mevcut taksit ve erken kapama masrafı gibi veriler girilerek toplam borç görünür hale getirilir.
Daha sonra yeni kredi tutarı, faiz oranı ve vadesi üzerinden tahmini aylık taksit ile toplam geri ödeme hesaplanır. Böylece yalnızca aylık ödemenin düşüp düşmediği değil, işlemin toplam maliyet açısından avantaj sağlayıp sağlamadığı da değerlendirilebilir. Excel tablosu karar vermeyi kolaylaştıran bir karşılaştırma aracıdır; bankanın kesin teklifinin, sigorta bedellerinin, dosya masraflarının ve yasal koşulların ayrıca kontrol edilmesi gerekir.
Öncelikle Kredi Verileri sayfasındaki her kredi için müşteri adı, şehir, kredi numarası, kredi türü, banka, kalan anapara, aylık faiz oranı, kalan vade, mevcut aylık taksit, erken kapama masrafı ve tarih bilgilerini girin. Aynı müşteriye ait iki kredinin verilerinin güncel ve aynı veri tarihiyle kaydedilmesi karşılaştırmanın doğruluğunu artırır. Ardından Birleştirme Hesaplama sayfasında müşteri ile birleştirilecek birinci ve ikinci krediyi seçin.
Sistem, seçilen kredilerin kalan anaparasını, erken kapama bedelini, taksitini ve vadesini özetler. Yeni kredi için varsayılan veya bankadan alınan faiz oranını, vadeyi, dosya masrafını, sigorta bedelini ve diğer giderleri girin. Sonuç bölümünde toplam borç, yeni kredi tutarı, yeni aylık taksit, mevcut toplam taksit, aylık fark ve tahmini toplam geri ödeme değerlerini inceleyin.
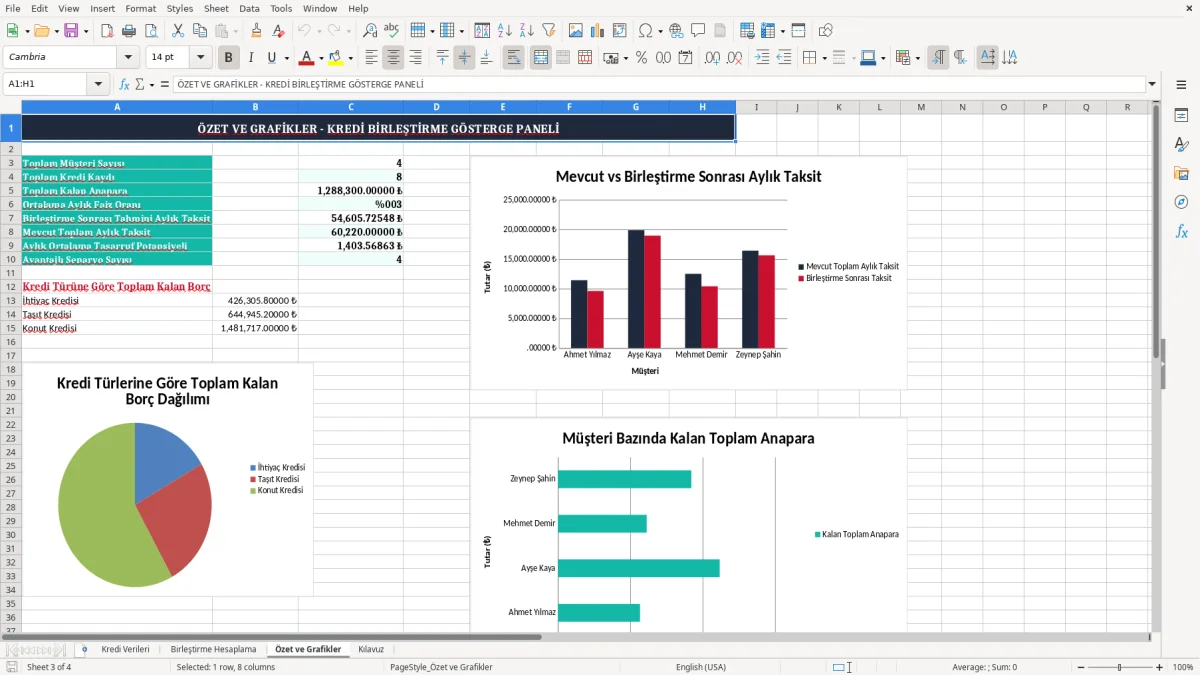
Özet ve Grafikler sayfasında avantaj veya maliyet artışını görsel olarak değerlendirin. Farklı vade ve faiz oranlarıyla birkaç senaryo oluşturun. Son kararı yalnızca düşük taksite göre vermeyin; toplam geri ödeme, masraflar, erken kapama koşulları ve bütçenizin sürdürülebilirliği birlikte değerlendirilmelidir.
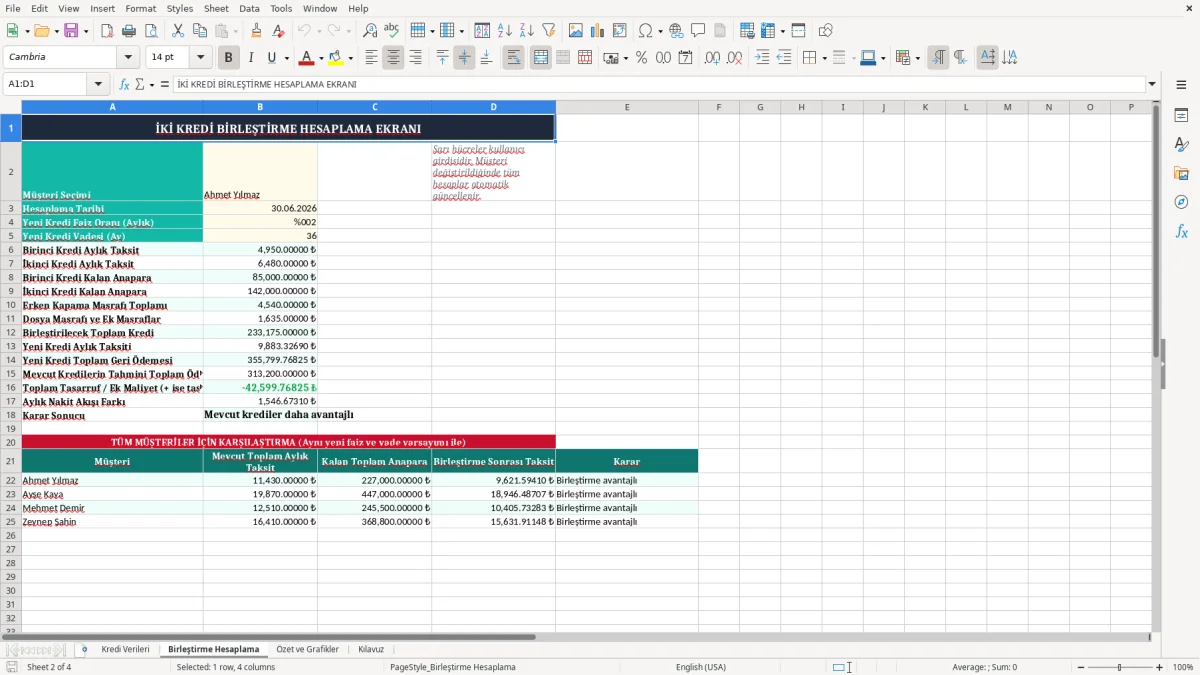
İki kredi birleştirme hesaplama işlemi, mevcut iki kredinin kapatılması için gereken toplam tutarın belirlenmesiyle başlar. Bunun için her kredinin kalan anaparası, erken kapama masrafı ve varsa tahsil edilecek diğer giderleri birlikte değerlendirilir.
Kalan anapara tek başına yeterli olmayabilir; çünkü krediyi vadesinden önce kapatırken banka tarafından belirli ücretler, sigorta düzeltmeleri veya sözleşmeye bağlı bedeller uygulanabilir. Excel tablosunda bu bilgiler ayrı sütunlarda tutulduğu için her krediye ait maliyet daha açık biçimde görülür.
Bir sonraki aşamada yeni krediye ilişkin faiz oranı ve vade girilir. Birleştirme kredisi, iki eski kredinin kapanış tutarını ve işlem masraflarını karşılayacak şekilde hesaplanır. Yeni aylık taksit, seçilen faiz ve vade koşullarına göre tahmini olarak bulunur.
Bu değerin mevcut iki kredinin toplam aylık taksitiyle karşılaştırılması, aylık bütçe üzerindeki etkisini gösterir. Ancak düşük taksit her zaman daha ucuz kredi anlamına gelmez. Vade uzadığında aylık ödeme azalabilir, fakat toplam faiz ve toplam geri ödeme artabilir.
Sağlıklı bir değerlendirme için en az üç senaryo oluşturulabilir. Kısa vade toplam maliyeti azaltabilir ancak aylık taksiti yükseltebilir. Orta vade bütçe ile maliyet arasında denge sağlayabilir.
Uzun vade ise nakit akışını rahatlatabilir fakat toplam geri ödemeyi artırabilir. Ayrıca yeni krediye eklenen dosya masrafı, sigorta, vergi ve benzeri bedellerin ayrı ayrı yazılması gerekir. Eski kredilerin kalan taksit toplamı da hesaplanarak yalnızca anapara üzerinden karar verilmemelidir.
Excel dosyası bu senaryoları hızlıca karşılaştırmaya yardımcı olur. Sonuçlar bankanın kesin teklifinden önce bir ön analiz olarak kullanılmalı, nihai karar resmi ödeme planı ve tüm masraf kalemleri incelendikten sonra verilmelidir.
Kredi birleştirme kararında faiz oranı, vade ve aylık taksit birbirinden bağımsız düşünülmemelidir. Faiz oranı yeni kredinin finansman maliyetini doğrudan etkiler; küçük görünen oran farkları uzun vadede önemli bir toplam ödeme farkına dönüşebilir. Vade ise borcun kaç ayda kapatılacağını belirler.
Aynı kredi tutarı için daha uzun vade genellikle daha düşük aylık taksit üretir, ancak faiz işletilen dönem uzadığı için toplam geri ödeme yükselme eğilimi gösterebilir. Bu nedenle yalnızca aylık taksit karşılaştırması yapmak yanıltıcı olabilir.
Excel tablosunda mevcut iki kredinin aylık taksitleri toplanarak bugünkü ödeme yükü bulunur. Yeni kredi varsayımı girildiğinde bu değer, birleştirme sonrası tahmini taksitle yan yana gösterilir. Aradaki fark pozitifse aylık nakit akışında rahatlama, negatifse ödeme yükünde artış anlamına gelebilir.
Bununla birlikte aylık farkın yanında yeni kredinin toplam geri ödemesi ve işlem masrafları da incelenmelidir. Erken kapama masrafı, dosya ücreti, sigorta, ekspertiz veya benzeri kalemler yeni kredi tutarına eklenebilir ve hesaplamanın sonucunu değiştirebilir.
En uygun vade, kişinin düzenli gelirine, zorunlu giderlerine ve beklenmeyen harcamalar için ayırdığı paya göre değerlendirilmelidir. Aylık taksit, bütçeyi zorlamayacak seviyede olmalı; fakat gereğinden uzun vade seçilerek toplam maliyet artırılmamalıdır. Farklı senaryoları karşılaştırırken aynı toplam borç ve aynı masraf varsayımları kullanılmalıdır.
Böylece yalnızca değişen faiz veya vadenin etkisi görülebilir. Birleştirme hesabı farklı faiz ve vade seçeneklerini karşılaştırmak için kullanılabilir. Gerçek teklif alınırken faiz türü, tahsis ücreti, sigorta zorunluluğu, erken ödeme şartları ve ödeme planındaki tüm kalemler ayrıca kontrol edilmelidir.
Gerçek teklif alınırken erken ödeme şartları ayrıca kontrol edilmelidir; çünkü vade kısaltıldığında toplam yükün nasıl değiştiğini görmek için erken kapama hesabı aynı değerlendirmeyi tamamlar.
Düzenli ve güncel veri girişi, iki kredi birleştirme analizinin güvenilirliği için temel koşuldur. Kredi Verileri sayfasında her kredi ayrı bir satırda tutulmalıdır. Kayıt ID, müşteri adı soyadı, şehir, kredi numarası, kredi türü ve banka alanları kredilerin karıştırılmasını önler.
Kalan anapara, aylık faiz oranı, kalan vade ve mevcut aylık taksit ise hesaplamanın finansal temelini oluşturur. Erken kapama masrafı ayrıca girildiğinde, krediyi bugün kapatmak için gereken yaklaşık tutar daha doğru biçimde izlenebilir.
Kredi başlangıç tarihi ile veri tarihi de önemlidir. Veri tarihi, bakiyenin hangi gün için geçerli olduğunu gösterir. Farklı tarihlerde alınan bakiyeler aynı tabloda karşılaştırılırsa sonuçlar gerçeği tam yansıtmayabilir.
Bu nedenle mümkün olduğunca aynı tarihli banka bilgileri kullanılmalıdır. Tutarlar Türk lirası biçiminde, faiz oranları yüzde biçiminde ve tarihler gün, ay, yıl düzeninde gösterilebilir. Başlıkların açıklayıcı olması ve hücrelerde tutarlı biçim kullanılması, dosyanın başka kişiler tarafından da kolayca incelenmesini sağlar.
Veri doğruluğu için kredi numarası, kalan vade ve taksit tutarı banka belgeleriyle karşılaştırılmalıdır. Kredi türü ve banka adları standart yazılırsa filtreleme ve müşteri bazlı seçim işlemleri daha sağlıklı çalışır. Aynı müşterinin iki kredisini seçerken yanlış kayıt kullanmamak için müşteri adı ve kredi numarası birlikte kontrol edilmelidir.
Bir krediye ait taksit tutarı güncellenirken veri tarihi de yenilenmelidir. Dosyanın farklı sürümlerini karıştırmamak için güncelleme tarihi ve kaynak banka belgesi ayrıca not edilebilir.
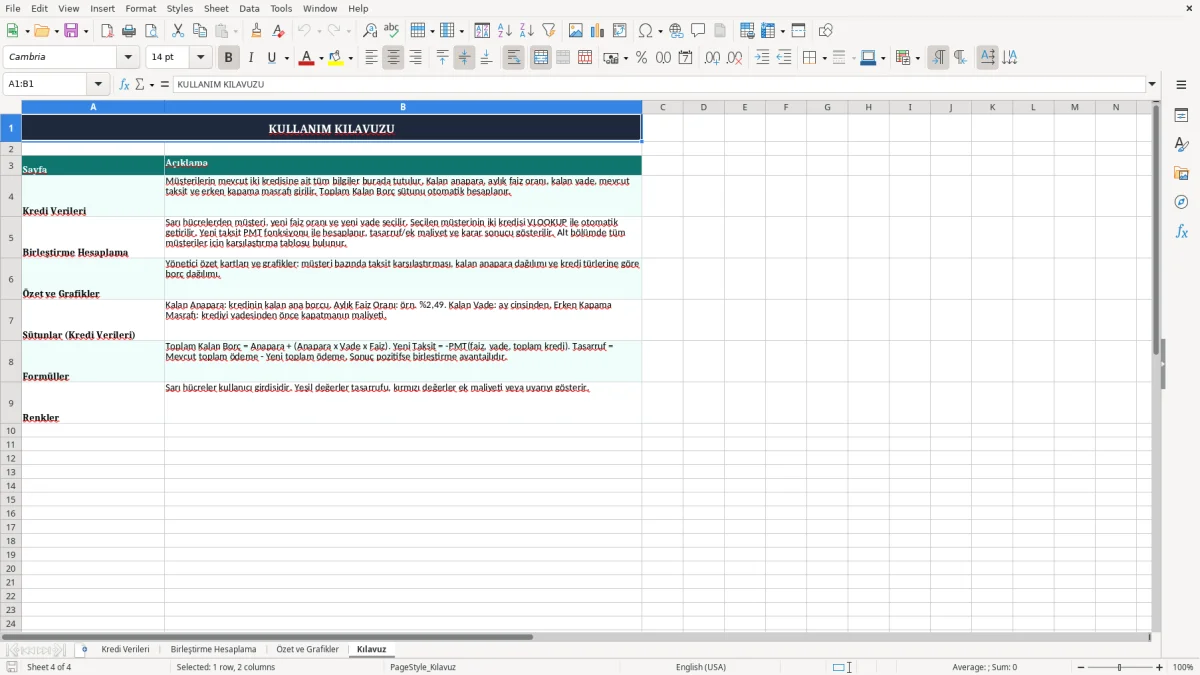
Bu çalışma kitabı bir hesaplama ve raporlama aracıdır; banka sistemindeki kesin kapama tutarının yerine geçmez. Resmi kapama yazısı, güncel ödeme planı ve ek masraflar karar öncesinde alınmalıdır.
Kredi birleştirme işlemi, farklı tarihlerde başlayan ve farklı faiz oranlarına sahip kredileri tek ödeme planında toplama amacı taşır. Bunun en belirgin avantajı, birden fazla ödeme tarihini tek bir aylık ödeme altında düzenleyebilmesidir. Böylece bütçe takibi kolaylaşabilir ve gecikme riski azalabilir.
Ayrıca yeni kredi daha uygun bir faiz oranı sunuyorsa toplam finansman maliyeti düşebilir. Bunun gerçekleşip gerçekleşmediğini anlamak için mevcut kredilerin kalan ödemeleri ile birleştirme kredisinin toplam geri ödemesi karşılaştırılmalıdır.
Karşılaştırmada yalnızca kalan anaparaları toplamak yeterli değildir. Eski kredilerin kalan taksit toplamı, erken kapama bedelleri ve yeni kredinin tüm masrafları dikkate alınmalıdır. Mevcut kredilerden biri düşük faizli ve vadesinin sonuna yaklaşmışsa, onu yüksek maliyetli bir yeni krediye dahil etmek avantajı azaltabilir.
Benzer şekilde yeni kredi vadesinin gereğinden fazla uzatılması, aylık taksiti düşürürken toplam faizi artırabilir. Bu nedenle her krediyi otomatik olarak birleştirmek yerine ayrı ayrı değerlendirmek daha doğru bir yaklaşımdır.
Excel dosyasındaki özet kartları ve grafikler, kararın temel göstergelerini hızlıca görmeyi sağlar. Mevcut toplam aylık taksit, yeni aylık taksit, aylık fark, yeni kredi tutarı ve toplam maliyet farkı birlikte incelenmelidir. Birleştirme sonrası aylık rahatlama sağlanıyorsa bu tutarın başka borçlara veya gereksiz harcamalara yönlendirilmemesi, bütçe disiplininin korunması açısından önemlidir.
Ayrıca kredi birleştirme işleminin kredi notu, toplam borçluluk oranı ve yeni başvuru koşulları üzerindeki olası etkileri banka ile görüşülmelidir. Bankadan alınan teklifin faiz, vade, sigorta, dosya masrafı ve erken ödeme koşulları Excel varsayımlarıyla eşleştirilmelidir. Böylece karar daha gerçekçi ve ölçülebilir hale gelir.
Bu aşamada bankadan alınan teklifin etkisini izlemek için kredi notu takibi de düzenli olarak yapılmalıdır.
Tablo, iki kredinin kalan anaparasını, erken kapama masraflarını ve mevcut taksitlerini toplar. Yeni kredi faiz oranı ve vadesi girildiğinde tahmini yeni kredi tutarını, aylık taksiti, toplam geri ödemeyi ve mevcut durumla arasındaki farkı gösterir.
Erken kapama masrafı, mevcut kredilerin bugün kapatılması için gereken toplam tutarı artırabilir. Bu bedel hesaba katılmazsa yeni kredi ihtiyacı ve toplam maliyet olduğundan düşük görünür. Bu nedenle her kredi için ayrı bir masraf alanı kullanılmalıdır.
Hayır. Daha düşük taksit çoğu zaman vadenin uzatılmasıyla sağlanabilir.
Vade uzadığında faiz işletilen süre artabileceği için toplam geri ödeme yükselebilir. Karar verirken aylık taksit ile birlikte toplam geri ödeme ve bütün masraflar karşılaştırılmalıdır.
Müşteri adı, kredi numarası, kredi türü, banka, kalan anapara, aylık faiz oranı, kalan vade, mevcut aylık taksit, erken kapama masrafı, kredi başlangıç tarihi ve veri tarihi temel alanlardır. Güncel ve aynı tarihli bilgiler kullanılması daha sağlıklı sonuç verir.
Vade seçimi aylık bütçe, düzenli gelir, zorunlu giderler ve toplam maliyet birlikte değerlendirilerek yapılmalıdır. Kısa vade toplam faizi azaltabilir fakat taksiti yükseltebilir.
Uzun vade taksiti düşürebilir ancak toplam geri ödemeyi artırabilir. Birkaç senaryo karşılaştırılmalıdır.
Hayır. Excel dosyası ön değerlendirme ve senaryo karşılaştırması için kullanılır.
Kesin kapama tutarı, faiz, tahsis ücreti, sigorta, vergi ve diğer koşullar bankaya göre değişebilir. Başvuru öncesinde resmi ödeme planı ve tüm masraf kalemleri bankadan alınmalıdır.

Yazan ve kontrol eden
Mehmet Yıldız
Finansal Danışman
Mehmet Yildiz, 15 yili askin deneyime sahip bir finansal danismandir. Bireylere ve ailelere butce, kredi, tasarruf, yatirim ve borc kapatma konularinda yol gosterir. Hazirladigi her Excel sablonunu, Turkiye kosullarina ve guncel faiz, kredi ve enflasyon gercegine gore tasarlar.