Çek Vadesi Takibi Excel – Ücretsiz Şablon (2026)
1
Ücretsiz indir
Kredi kartı borcunu taksit, faiz ve ek ödeme ile izlemek isteyenler için 3 sayfalı Excel tablosu.
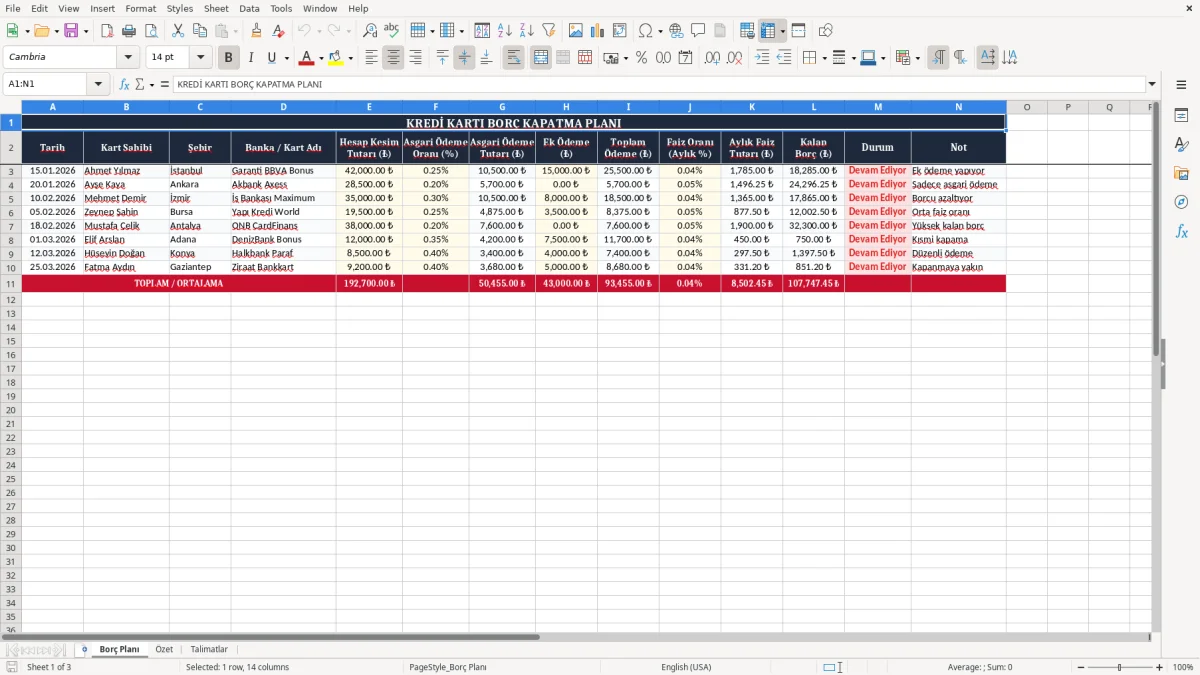
Kredi kartı borç kapatma Excel tablosu, hesap kesim tutarı, asgari ödeme, ek ödeme, aylık faiz ve kalan borcu tek yerde izlemek için kullanılır. Bu şablon; Borç Planı, Özet ve Talimatlar sayfalarıyla ödeme sürecini düzenler.
Tablo, hangi karta ne kadar ödeme yapıldığını, borcun hangi tarihte azaldığını ve nakit akışı içinde hangi ayların sıkıştığını gösterir. Özellikle birden fazla kartı olan, asgari ödeme tuzağından çıkmak isteyen ve borcunu planlı kapatmak isteyen kullanıcılar için hazırlanmıştır.
Kredi kartı borcu olan biri için bu tablo, aylık yükü tek ekranda görmek demektir. Maaş günü geldiğinde hangi karta ne kadar aktaracağınızı, asgari ödeme ile ek ödeme arasındaki farkı ve borcun kapanış hızını aynı satırda izlersiniz.
Özellikle 2-3 kart kullanan bir aile, her kartın hesap kesim tarihini ayrı ayrı ezberlemek zorunda kalmaz. Örneğin toplam 68.500 ₺ borcu olan üç kartta 8.000 ₺ ek ödeme yaptığınızda, sadece asgari ödeme ile devam etmeye göre kapanış süresi ciddi biçimde kısalır.
İlk sayfa olan Borç Planı, satır bazında kayıt tutar. Tarih, kart sahibi, şehir, banka / kart adı, hesap kesim tutarı, asgari ödeme oranı, ek ödeme ve kalan borç sütunları bir aradadır; bu düzen, dağınık fişleri ve mobil bankacılık ekranlarını tek yerde toplar.
Yeni maaş alan çalışanlar, ekstre dönemi yaklaşan aileler ve birden fazla kartta 20.000 ₺ ile 100.000 ₺ arası borç taşıyan kullanıcılar bu sayfayı en çok kullanır. Kart başına 1.500 ₺ asgari ödeme yerine 3.500 ₺ toplam ödeme yapabildiğinizde, faiz yükünün aylık birikimi gözle görülür biçimde düşer.
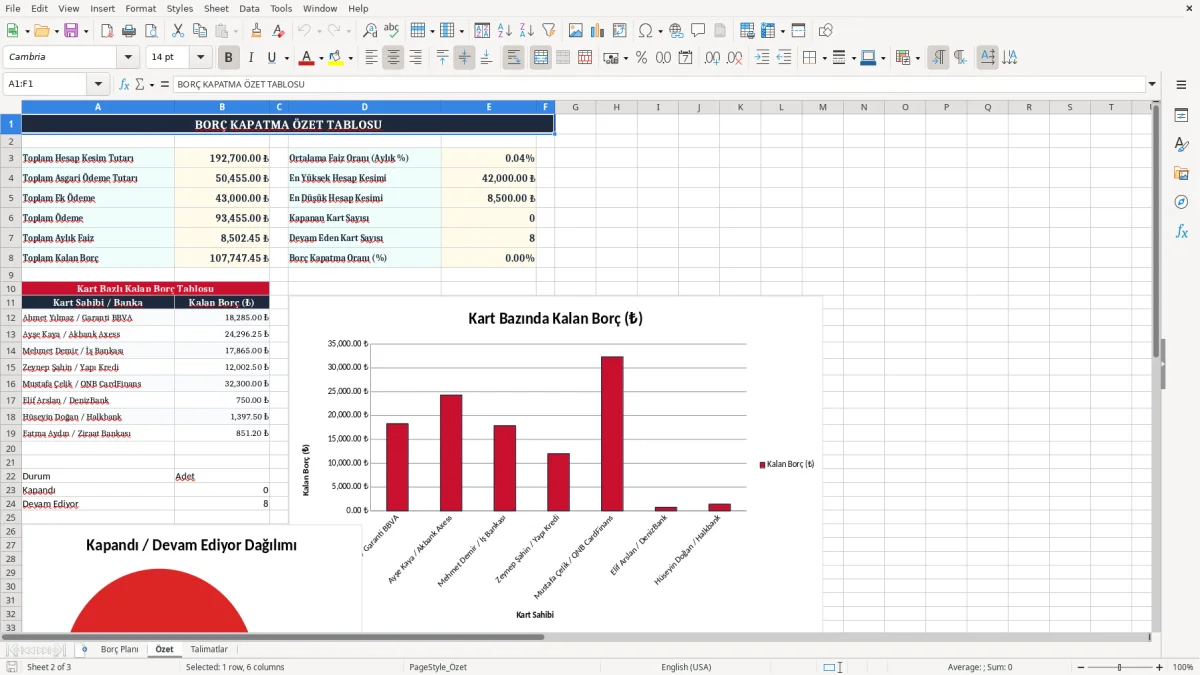
İkinci sayfa olan Özet, tek tek satırları toplar ve toplam borç ile toplam ödeme baskısını gösterir. Burada SUM mantığıyla çalışan toplulaştırma, hangi kartın önce kapatılması gerektiğine karar verirken işinizi hızlandırır.
Türkiye’de kredi kartı borcunda asıl sorun sadece anapara değildir; aylık faiz ve gecikme mantığı toplam maliyeti yukarı çeker. 40.000 ₺ bakiye için aylık %4,25 gibi bir faiz çalıştığında, yalnızca asgari ödeme yapmak borcu aylarca süründürür.
Basit bir örnekte 40.000 ₺ borcun üzerine 5.000 ₺ ek ödeme koyduğunuzda, borcun büyük kısmı faize değil anaparaya gider. Ek ödeme yapmayan biriyle kıyaslandığında birkaç ay içinde binlerce liralık fark doğar; bu yüzden erken kapatma, genelde faizli borçta yatırım beklemekten daha mantıklıdır.
Asgari ödeme, kartı açık tutar ama borcu kapatmaz. 25.000 ₺ gelirli bir aile için aylık 6.000 ₺ asgari ödeme rahat görünebilir; fakat aynı aile 9.000 ₺ toplam ödeme yapabildiğinde kalan borç çok daha hızlı erir.
Özet sayfası, kart bazında toplam hesap kesim tutarı, asgari ödeme ve ek ödeme toplamını bir araya getirir. IF mantığıyla durum alanının gecikmiş, ödenmiş veya kısmi ödenmiş olarak ayrılması, takip hatasını azaltır.
İkinci görsel, üstte toplu özet alanını ve altta kart bazlı özet satırlarını gösterir. Bu görünüm, aynı anda kaç kartta risk olduğunu ve hangi ayda ödeme baskısının arttığını hızlıca okumanıza yardım eder.
En pahalı hata, aylık ve yıllık faiz farkını karıştırmaktır. %4,25 aylık faizi yıllık sanmak, gerçek maliyeti neredeyse olduğundan çok daha küçük gösterir; bu da ek ödeme kararını geciktirir.
Bir başka sorun, hesap kesim tutarını ödeme sanmaktır. 30.000 ₺ hesap kesim tutarının tamamını kapattığınızı düşünürken sadece asgari ödeme yaptıysanız, kalan bakiye üzerinde faiz işlemeye devam eder ve borç ertesi aya taşınır.
Excel yerine not defteri veya telefon hesap makinesi kullanmak, özellikle 5 ve üzeri kartta hata riskini büyütür. 12 satırlık bir plan içinde tek bir sayı hatası, 6 ayda toplam geri ödemeyi birkaç bin lira yukarı itebilir.
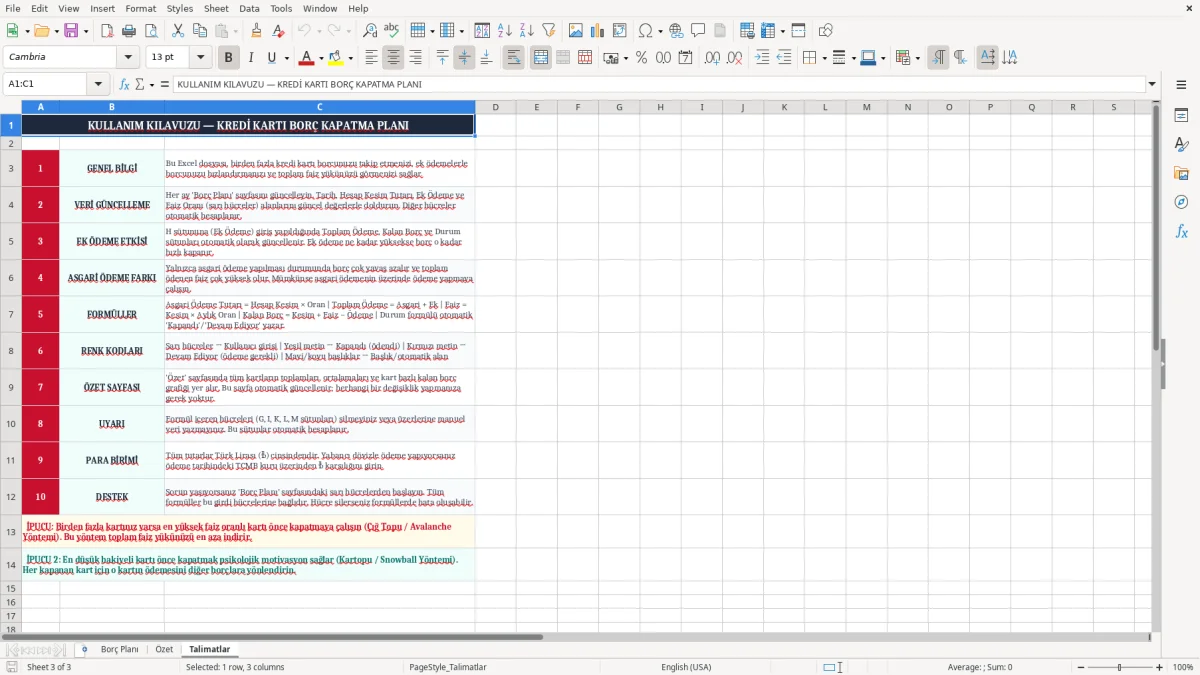
Üçüncü sayfa olan Talimatlar, veriyi nasıl gireceğinizi anlatır. Bu sayfa, yanlış sütuna veri yazma hatasını azaltır ve tabloyu ilk kez kullanan biri için referans olur.
Borcunuzu önce en yüksek faizli karttan kapatmanız, toplam maliyeti azaltır. Kart kart kapanışta kartopu yöntemi motivasyon sağlar; ama matematiksel olarak faiz yükü en yüksek olan kartı öne almak daha ucuzdur.
Faiz yükünü düşürme mantığı burada ihtiyaç kredisi geri ödeme planında da aynı sırayı izler; en yüksek faizli borcun maliyeti için taksit planı ayrı bir tabloyla netleşir.
Bu tabloyu kalıcı hale getirmek için onu maaş gününe bağlamanız gerekir. Her ayın ilk iş günü 10 dakika ayırıp yeni ekstreyi girerseniz, tablo bir kez doldurulan dosya olmaktan çıkar ve gerçek bir borç yönetim aracı olur.
Örneğin 15.000 ₺ ek ödeme yapabildiğiniz bir ay ile 3.000 ₺ ek ödeme yapabildiğiniz bir ayı yan yana görmek, davranışınızı düzeltir. Düzenli kullanımda 90.000 ₺ borç, gelir artışı ve disiplinli ödeme ile planlı biçimde küçülür.
Talimatlar sayfası, özellikle bir aile içinde ortak kullanılan borç planında düzeni korur. Tek kişi yerine iki kişinin düzenli giriş yaptığı yapıda bile aynı format korunursa veri bozulmaz.
Eğer borç sayısı artıyor, nakit akışı ay ay değişiyor ve kapatma planı artık 20 satırı aşıyorsa, bu çalışma Excel içinde kalmalıdır ama ayrı bir bütçe şablonuna bağlanmalıdır. Böylece borç kapatma, genel bütçe ve tasarruf hedefi birlikte izlenir.
Borç sayısı artıp kapatma planı 20 satırı aştığında, borçları öncelik sırasına koymak için borç azaltma planına geçmek daha düzenli bir yapı sağlar.
Evet, borç tutarı, asgari ödeme, ek ödeme ve kalan borcu birlikte gösterdiği için kapatma planı kurmak için yeterlidir. Özellikle 2 veya daha fazla kartta, toplam 50.000 ₺ üzeri borçta bu takip elle yapılandan daha güvenlidir.
Asgari ödeme borcu açık tutar, ek ödeme ise anaparayı küçültür. 30.000 ₺ borçta sadece asgari ödeme yapmakla ayda 5.000 ₺ ek ödeme yapmak arasında kapanış süresi ve toplam faiz yükü açısından ciddi fark oluşur.
Aylık faiz oranı, borcun üzerine her ay eklenen maliyettir ve yıllık oranla karıştırılmamalıdır. Örneğin %4,25 aylık faiz, 12 aya yayıldığında borcun gerçek yükünü oldukça artırır; bu yüzden sütunu doğru girmeniz gerekir.
Özet sayfası, kart bazında toplam borç ve ödeme yükünü tek bakışta toplar. Çok kartlı yapıda hangi kartın önden kapatılması gerektiğini görmek için bu ekran, tek tek satırlardan daha hızlıdır.
Hayır, mevcut dosyayı güncellemeniz yeterlidir. Önceki ayın verisini koruyup yeni ayın satırlarını eklemek, hem geçmişi saklar hem de kapanış sürecini karşılaştırmanıza yardım eder.
Bu yapı, bütçe açığını ve nakit akışını da görünür kılar. Özellikle maaş gününde elinizde kalan 4.000 ₺ ile 10.000 ₺ arasındaki farkı izleyerek, hangi ay ek ödeme yapabileceğinizi hızlıca anlarsınız.

Yazan ve kontrol eden
Mehmet Yıldız
Finansal Danışman
Mehmet Yildiz, 15 yili askin deneyime sahip bir finansal danismandir. Bireylere ve ailelere butce, kredi, tasarruf, yatirim ve borc kapatma konularinda yol gosterir. Hazirladigi her Excel sablonunu, Turkiye kosullarina ve guncel faiz, kredi ve enflasyon gercegine gore tasarlar.