Çek Vadesi Takibi Excel – Ücretsiz Şablon (2026)
1
Ücretsiz indir
Borçları küçükten büyüğe sıralayan, kartopu ödemeyi ve aylık takibi gösteren Excel tablosu. Kişisel borç yönetimi için.
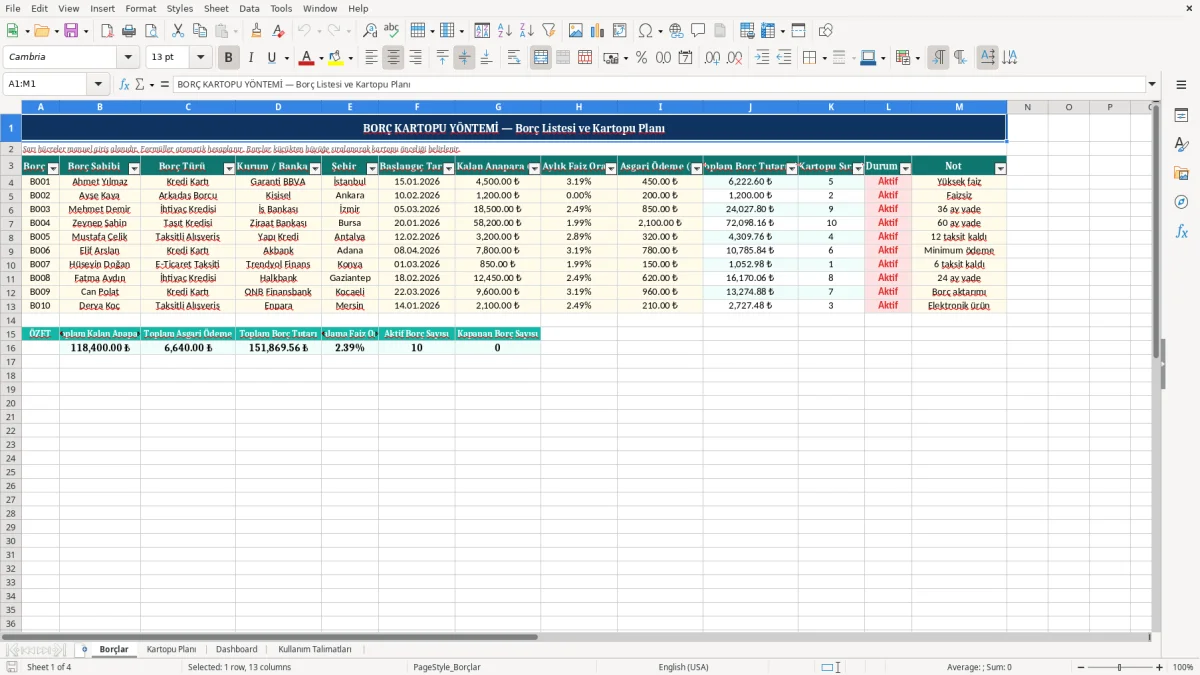
Borç kartopu yöntemi Excel tablosu, borçlarınızı küçük bakiyeden büyüğe sıralayıp her ay fazla ödemeyi en küçük borca yönlendirmek için kullanılır. Dosyada Borçlar, Kartopu Planı, Dashboard ve Kullanım Talimatları sayfaları bulunur.
Bu yapı, özellikle birden fazla kredi, kredi kartı veya kişisel borç taşıyanlar için aylık nakit akışı takibini sadeleştirir. Kartopu sırası, toplam borç, asgari ödeme ve kapanış ilerlemesi formüllerle izlenir.
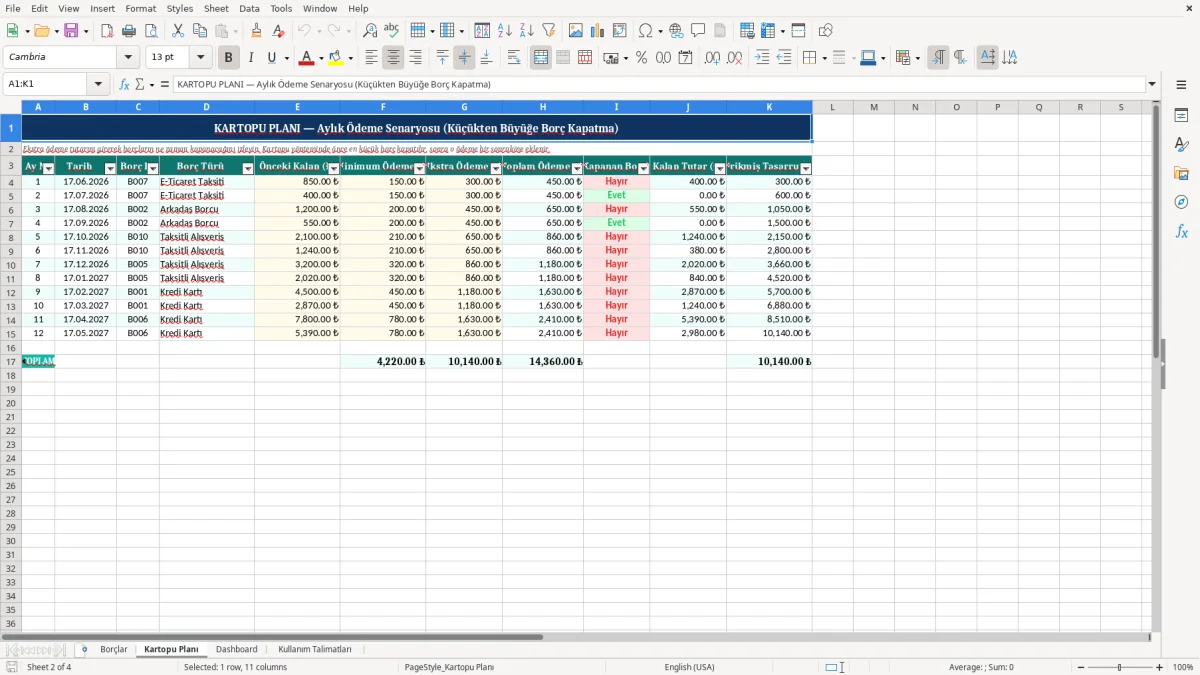
Bu tabloyu en çok birden fazla borcu olan kişiler kullanır: kredi kartı ekstresi birikmiş çalışanlar, ihtiyaç kredisi taksitini takip eden aileler, kısa vadeli arkadaş borcu olanlar ve maaş gününde hangi borca ne kadar ayıracağını bilmek isteyenler. Özellikle ay başında asgari ödeme listesi ile maaşın aynı haftaya denk geldiği dönemlerde iş görür.
Örneğin aylık geliri 25.000 ₺ olan bir aile, 4.500 ₺ kredi kartı, 1.200 ₺ kişisel borç ve 18.500 ₺ ihtiyaç kredisi bakiyesini tek tabloda görürse, 5.000 ₺ ek ödemeyi en küçük bakiyeye yönlendirebilir. Bu yaklaşım, motivasyon için ilk kapanan borcu hızla görünür kılar; toplam faiz maliyetini en çok düşüren yaklaşım ise yüksek faizli borcu öne almaktır, ama kartopu yöntemi çoğu kişi için daha sürdürülebilir olur.
Borç listesini küçükten büyüğe sıralamak, psikolojik olarak daha çabuk sonuç verir. 1.200 ₺ borcu kapatıp onun asgari ödemesini 18.500 ₺ bakiyeye eklemek, borçlara ayrılan toplam parayı değiştirmeden hız etkisi yaratır.
Dağınık notlar yerine tek bir Excel sayfası kullanmak, kimin ne kadar borcu olduğunu ve hangi borcun faizli olduğunu netleştirir. Böylece ay sonu kararları tahmine değil, rakama dayanır.
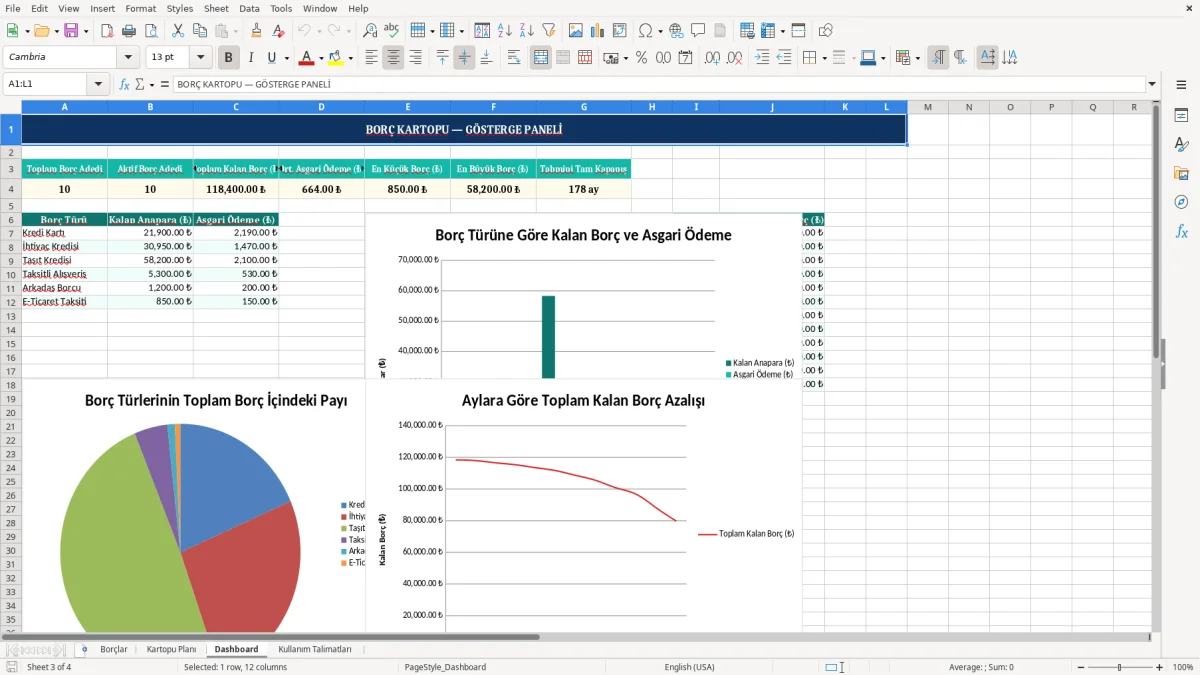
Bu şablonda aylık faiz oranı, asgari ödeme ve kalan anapara ayrı tutulduğu için borcun gerçek maliyeti daha net görülür. Örneğin 18.500 ₺ bakiyesi ve %2,49 aylık faiz oranı olan bir ihtiyaç kredisinde yalnızca asgari ödeme yapılırsa kapanış süresi uzar ve faiz yükü büyür.
Tüketici borçlarında aylık faiz oranını yıllığa çevirirken kaba hesapta oranı 12 ile çarpmak yerine bileşik etkisini de düşünmek gerekir. %2,49 aylık faiz yaklaşık %33,9 yıllık basit orana yaklaşır; bu yüzden 1.200 ₺ gibi küçük bir borç bile gereksiz uzatılırsa pahalı hale gelir.
Faizsiz arkadaş borcu ile kredi kartı borcunu aynı sıraya koymak teknik olarak doğru değildir. Faizli borcun kartopu içinde daha erken kapanması, toplam geri ödemeyi azaltır.
İsterseniz ileri düzeyde PMT mantığıyla sabit taksit benzetimi de kurabilirsiniz. Ancak bu dosya basit ve anlaşılır kalır: kalan anapara, asgari ödeme ve ek ödeme yeterlidir.
En yaygın hata, aylık faiz oranını yıllık maliyetle karıştırmaktır. %3,19 aylık faiz oranı, ilk bakışta küçük görünse de 4.500 ₺ kredi kartı bakiyesinde kısa sürede ciddi faiz üretir.
Bir başka hata, düzensiz giderleri borç planına katmamaktır. Yıllık sigorta, araç bakım masrafı veya okul dönemi harcaması için ayda 1.000 ₺ kenara koymazsanız, kartopu ödemesi bozulur ve plan yarıda kalır.
Sadece psikolojik rahatlama için faizsiz borcu öne almak cazip olabilir. Fakat %2,49 aylık faizli 18.500 ₺ borç beklerken, toplam maliyet 1.200 ₺ faizsiz borçtan çok daha hızlı büyür.
Birden fazla borcu Excel yerine mesajlar, bankalar ve not defterleri arasında takip etmek hata yaratır. Özellikle 3-4 borçta bile küçük bir eksik ödeme, gecikme faizi ve gereksiz stres üretir.
Elle takipteki eksik ödeme ve faiz artışı, borcun aylık yükünü net görmek gerektiğini gösterir; ihtiyaç kredisi hesaplama tablosu bu noktada taksit ve toplam maliyeti tek yerde toplar.
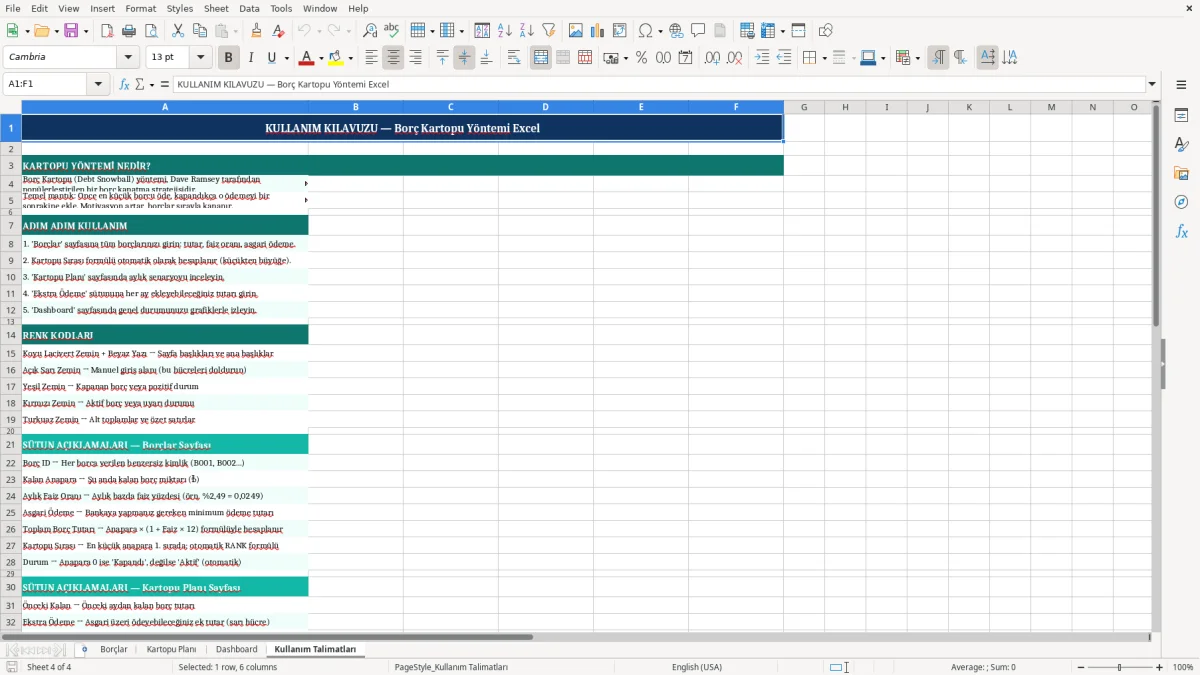
Bu tabloyu en iyi maaş günüyle birleştirirsiniz. Maaş yattıktan sonra 10 dakikada Borçlar sayfasını güncellemek, planı kağıt üzerinde tutmaktan daha etkilidir.
Ay sonunda bir kez kapanan borçları işaretleyip Kartopu Planı'nı yeniden sıralayın. 25.000 ₺ gelirden 5.000 ₺ ek ödeme ayırabiliyorsanız, 12 ay boyunca bunu sürdürmek 60.000 ₺'lik güçlü bir borç azaltma etkisi yaratır.
Borç sayısı artıp aylık nakit akışı karmaşık hale gelirse, bu tabloyu bütçe ve hedef fon takibiyle birleştirmek gerekir. O noktada ayrı bir SUMIF veya COUNTIF mantığıyla otomasyon kurmak zaman kazandırır.
Borç sayısı artıp nakit akışı karmaşıklaştığında, kredi kartı borç kapatma planı aynı ay içindeki ödemeleri tek listede toplar.
Borç kartopu yöntemi, borçları en küçük bakiyeden başlayarak kapatma tekniğidir. Amaç, küçük kapanışlarla motivasyonu artırırken kalan borçlara daha fazla ödeme yönlendirmektir.
Dosyada dört sayfa bulunur: Borçlar, Kartopu Planı, Dashboard ve Kullanım Talimatları. Her sayfa farklı bir takip işini üstlenir.
Sarı hücreler manuel veri girişi içindir. Borç tutarı, faiz oranı, asgari ödeme ve başlangıç tarihi gibi alanlar bu şekilde doldurulur.
Toplam faiz maliyetini en çok düşüren yaklaşım çoğu zaman en yüksek faizli borca önce saldırmaktır. Kartopu yöntemi ise psikolojik sürdürülebilirlik sağladığı için pratikte daha çok uygulanır.
Evet, ama asıl fayda birden fazla borç olduğunda ortaya çıkar. Tek borçta da asgari ödeme, kalan anapara ve kapanış takibi için düzen sağlar.
Her maaş gününden sonra borç bakiyelerini ve yapılan ek ödemeleri güncellemelisiniz. Ay sonunda kapanan borçları işaretleyip kartopu sırasını yeniden sıralamak en doğru rutindir.

Yazan ve kontrol eden
Mehmet Yıldız
Finansal Danışman
Mehmet Yildiz, 15 yili askin deneyime sahip bir finansal danismandir. Bireylere ve ailelere butce, kredi, tasarruf, yatirim ve borc kapatma konularinda yol gosterir. Hazirladigi her Excel sablonunu, Turkiye kosullarina ve guncel faiz, kredi ve enflasyon gercegine gore tasarlar.