Konut Kredisi Yapılandırma Excel Hesaplama
4
Ücretsiz indir
Taşıt kredisi erken ödeme tutarı, masrafı ve avantajını Excel ile hesaplayın. Kalan anapara ve taksitleri kolayca karşılaştırın.
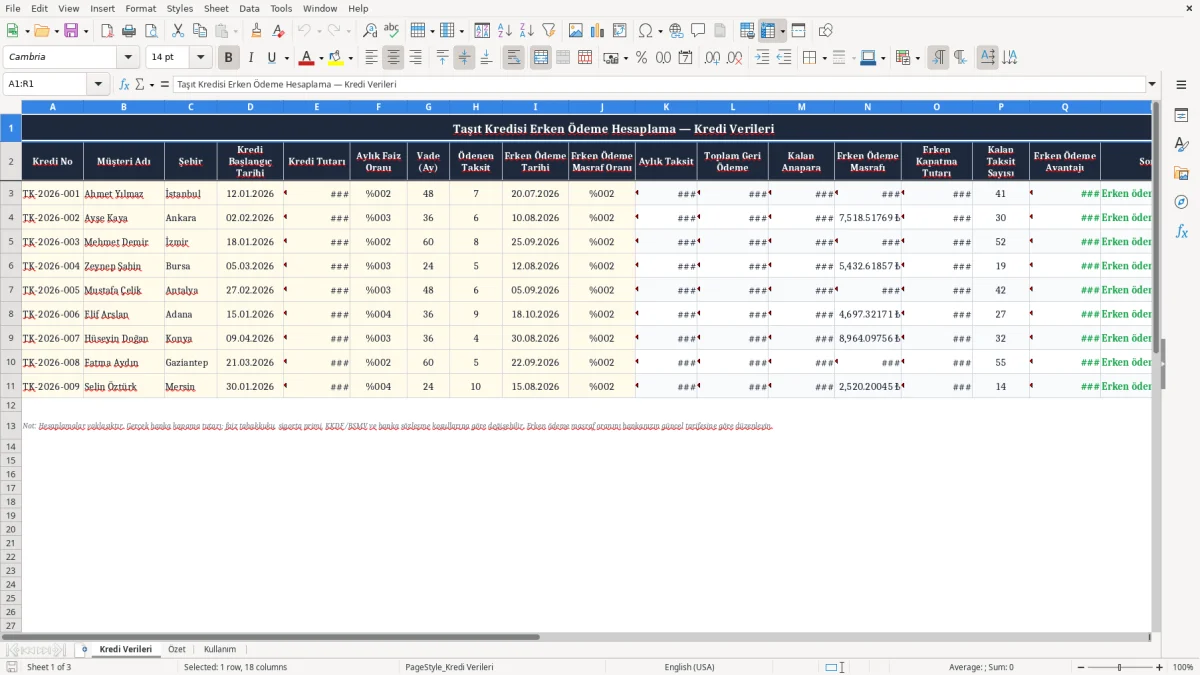
Taşıt kredisi erken ödeme hesaplama Excel tablosu, mevcut kredinizi vadesinden önce kapatmanız durumunda ödeyeceğiniz tutarı ve elde edebileceğiniz avantajı pratik biçimde görmenizi sağlar. Kredi tutarı, aylık faiz oranı, toplam vade, ödenen taksit sayısı ve erken ödeme masrafı gibi bilgileri girerek kalan anapara, erken kapatma tutarı ve kalan taksit maliyetini karşılaştırabilirsiniz.
Bu çalışma, farklı bankaların tekliflerini incelerken veya aracınızı satmayı planlarken hızlı bir ön hesaplama yapmak için kullanılabilir. Sonuçlar, kredi sözleşmenizdeki koşullar ve bankanın kesin kapama tutarıyla birlikte değerlendirilmelidir.
Öncelikle Kredi No, müşteri adı, şehir, kredi başlangıç tarihi ve erken ödeme tarihini girin. Ardından kredi tutarını, aylık faiz oranını, toplam vade süresini ve bugüne kadar ödenen taksit sayısını yazın. Erken ödeme masraf oranı bankanızın sözleşmesinde belirtilen güncel orana göre doldurulmalıdır.
Aylık taksit, toplam geri ödeme, kalan anapara, erken ödeme masrafı, erken kapatma tutarı, kalan taksit sayısı ve erken ödeme avantajı sütunları formüllerle hesaplanır. Sonuç sütununda erken kapatmanın avantajlı olup olmadığı özetlenir. Hesaplama yaparken tarihlerin ve oranların doğru biçimde girildiğinden emin olun.
Excel’de yüzde oranı alanlarına 2,49% gibi değerler yazılmalı, para tutarları ise Türk lirası biçiminde gösterilmelidir. Bankanın günlük faiz tahakkuku, sigorta iadesi, vergi, komisyon veya sözleşmeye özgü diğer kalemleri bulunuyorsa bunlar ayrıca kontrol edilmelidir. Tabloyu karar verme aracı olarak kullanın; kesin borç kapama tutarını bankadan yazılı olarak talep edin.
Birden fazla senaryo oluşturmak için aynı satırı kopyalayabilir ve farklı erken ödeme tarihleri veya masraf oranları girebilirsiniz. Böylece erken ödeme zamanının toplam maliyet üzerindeki etkisini karşılaştırabilirsiniz.
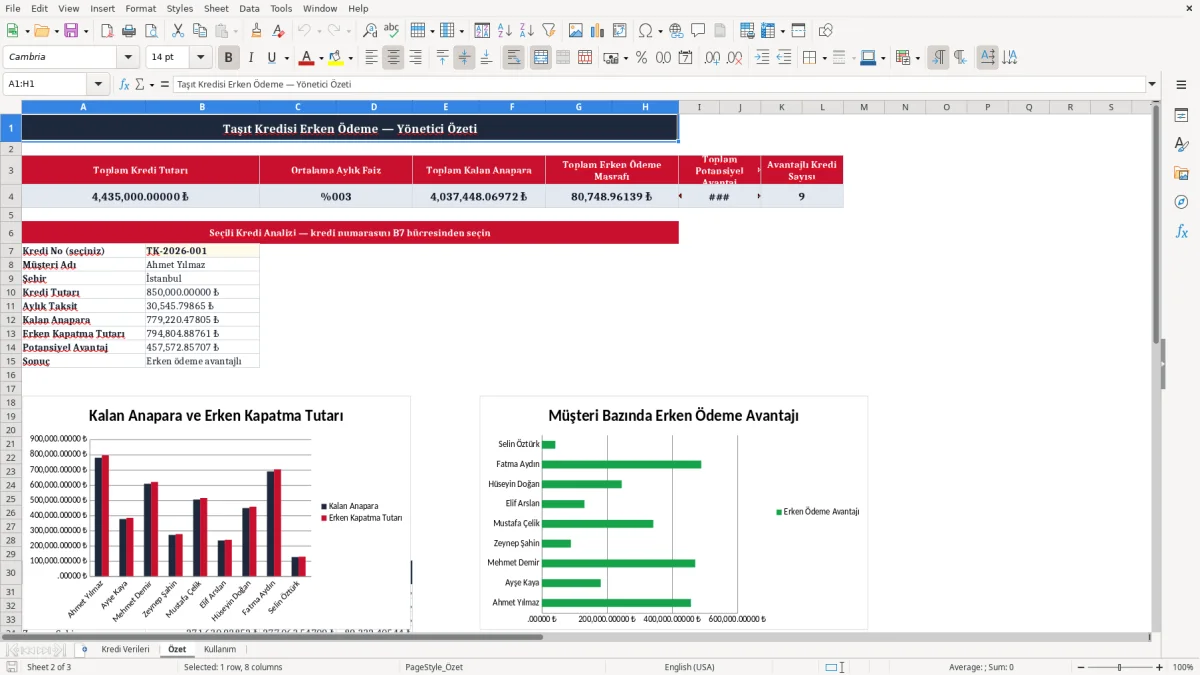
Taşıt kredisi erken ödeme hesaplama işlemi, kredinin kalan borcunu ve vade sonuna kadar ödenecek toplam tutarı karşılaştırmaya dayanır. Önce kredi başlangıç tutarı, aylık faiz oranı, toplam vade ve ödenen taksit sayısı belirlenir. Bu bilgiler kullanılarak aylık taksit tutarı hesaplanır.
Daha sonra kalan dönem için ödenmesi gereken anapara, kredi ödeme planındaki varsayımlara göre bulunur. Banka tarafından uygulanabilecek erken ödeme masrafı, kalan anaparanın belirli bir oranı üzerinden ayrıca hesaplanır. Kalan anapara ile masrafın toplamı, yaklaşık erken kapatma tutarını verir.
Aynı anda kalan taksit sayısı ile aylık taksit çarpılarak kredi vadesi sonuna kadar yapılacak nominal ödeme görülür. Bu iki tutar arasındaki fark, erken ödeme kararının finansal avantajını veya dezavantajını gösterir. Excel tablosu bu işlemleri her kredi kaydı için otomatikleştirerek manuel hesaplama hatalarını azaltır.
Ancak gerçek kapama tutarı yalnızca anapara ve masraftan oluşmayabilir. Ödeme tarihi nedeniyle günlük faiz, tahakkuk etmiş vergiler, sigorta veya diğer sözleşme kalemleri eklenebilir. Bu nedenle Excel sonucu bir ön değerlendirme olarak kabul edilmelidir.
Bankadan alınan erken kapama yazısı, kararın son kontrol noktasıdır. Ayrıca bazı kredilerde erken ödeme masrafı kalan vadeye, kredi türüne veya sözleşme tarihine göre değişebilir. Kullanıcılar oranı varsayılan değer olarak bırakmamalı, kendi sözleşmelerindeki güncel bilgiyi girmelidir.
Böylece hesaplama daha gerçekçi ve karşılaştırılabilir olur. Kesin karar verilmeden önce kredi ödeme planı, banka hesap dökümü ve ödeme tarihi birlikte incelenmelidir. Bu yaklaşım, faiz tasarrufu beklentisinin gerçek borç kapama maliyetiyle uyumlu olup olmadığını görmeye yardımcı olur.
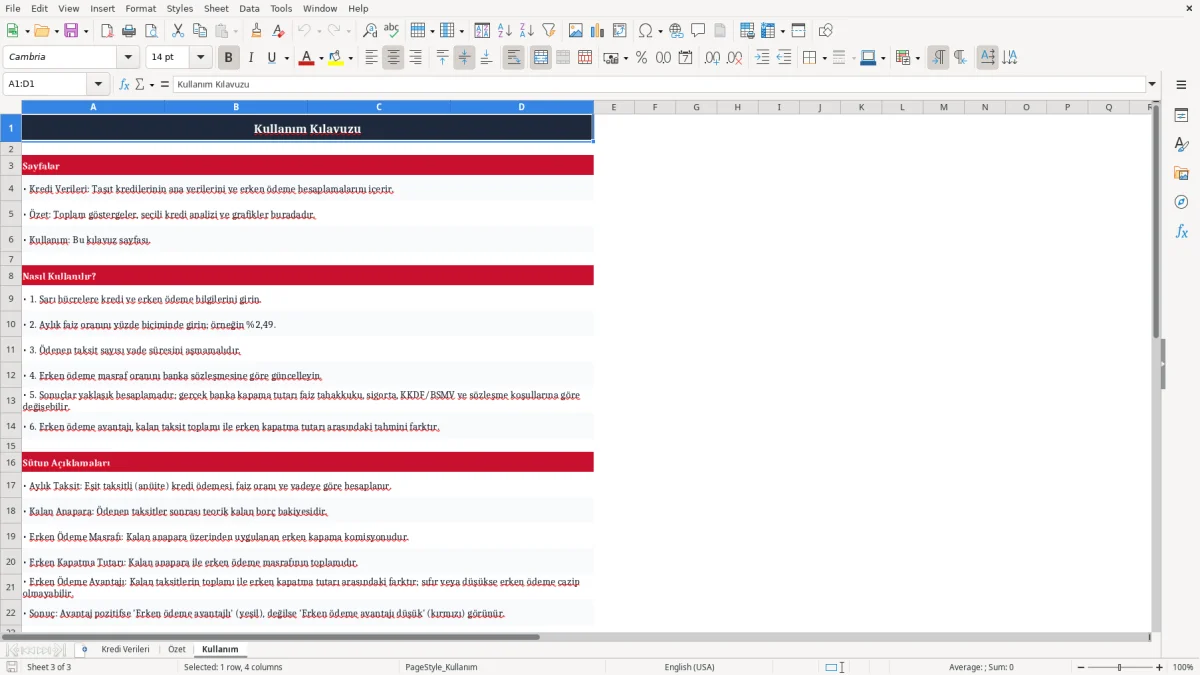
Taşıt kredisi erken ödeme Excel tablosu, krediye ait temel bilgileri ve hesaplama sonuçlarını tek satırda bir araya getirir. Kredi numarası, müşteri adı ve şehir alanları kayıtların kolayca ayırt edilmesini sağlar. Kredi başlangıç tarihi ve erken ödeme tarihi, işlemin zamanlamasını takip etmek için kullanılır.
Kredi tutarı, aylık faiz oranı ve vade bilgileri finansal hesaplamanın temel girdileridir. Ödenen taksit sayısı, kalan dönem hesabının doğru yapılması açısından önem taşır. Erken ödeme masraf oranı ise bankanın sözleşmede belirttiği orana göre girilmelidir.
Hesaplama sütunlarında aylık taksit, toplam geri ödeme, kalan anapara, erken ödeme masrafı ve erken kapatma tutarı bulunur. Ayrıca kalan taksit sayısı ve erken ödeme avantajı, kullanıcının kararı daha kolay yorumlamasına yardımcı olur. Sonuç alanı, hesaplanan avantaj pozitif olduğunda erken ödemenin ekonomik açıdan daha uygun olabileceğini belirtir.
Bu yapı sayesinde her müşterinin kredisi aynı standartla incelenebilir. Tablodaki girdi alanlarının ayrı renkle gösterilmesi, hangi hücrelerin değiştirilmesi gerektiğini açıkça ortaya koyar. Formül hücrelerinin korunması, yanlışlıkla hesaplamaların bozulmasını önleyebilir.
Para alanlarında Türk lirası biçimi, oranlarda yüzde biçimi ve tarihlerde gün.ay.yıl düzeni kullanılması okunabilirliği artırır. Bir işletme, bu tabloyu portföy takibi için kullanarak hangi kredilerin erken kapatmaya daha uygun olduğunu sıralayabilir. Bireysel kullanıcılar ise farklı ödeme tarihlerini ayrı satırlarda deneyebilir.
Böylece yalnızca tek bir sonuç değil, çeşitli senaryoların karşılaştırması elde edilir. Yine de tabloya girilen verilerin güncel, eksiksiz ve banka belgeleriyle uyumlu olması gerekir. Gerektiğinde filtreler ve sıralama özellikleri kullanılarak yüksek tutarlı veya kısa kalan vadeli krediler önceliklendirilebilir.
Erken ödeme avantajı, kalan taksitlerin toplamı ile krediyi bugün kapatmak için gereken tutar arasındaki fark üzerinden değerlendirilir. Kalan taksitlerin toplamı, gelecekte ödenecek tüm aylık taksitlerin basit toplamıdır. Erken kapatma tutarı ise kalan anapara ve varsa erken ödeme masrafı dikkate alınarak hesaplanır.
Bu iki değer arasındaki fark pozitifse, gelecekte oluşacak faiz yükünün bir bölümü ortadan kalkabileceği için erken ödeme ekonomik açıdan avantajlı olabilir. Farkın düşük olması durumunda masraf, likidite kaybı veya başka bir yatırım fırsatının getirisi ayrıca değerlendirilmelidir. Erken ödeme masrafı, avantajı azaltan temel unsurlardan biridir.
Bazı sözleşmelerde bu masraf sabit olabilir, bazı durumlarda kalan anapara veya vadeye göre oranlanabilir. Bu nedenle Excel tablosunda kullanılan oran mutlaka kredi sözleşmesi ve bankanın güncel bilgilendirmesiyle doğrulanmalıdır. Ayrıca erken ödeme tarihinin taksit gününe yakın olup olmadığı önemlidir.
Günlük faiz, o tarihe kadar biriken tutarlar ve henüz hesaba yansımamış ödemeler nihai borcu değiştirebilir. Kullanıcının elinde kalan nakdi tamamen kredi kapatmaya ayırması da her zaman en iyi seçenek olmayabilir. Acil durum fonu, araç giderleri, vergi yükümlülükleri ve alternatif yatırım getirileri hesaba katılmalıdır.
Excel’de avantaj alanının pozitif görünmesi tek başına kesin karar anlamına gelmez. Bu alan, yalnızca girilen varsayımlar altında matematiksel karşılaştırma sunar. En sağlıklı yaklaşım, farklı erken ödeme tarihlerini ve masraf oranlarını test etmek, ardından bankadan resmi kapama tutarı almaktır.
Böylece faiz tasarrufu ile nakit akışı arasındaki denge daha doğru biçimde kurulabilir. Özellikle uzun vadeli kredilerde küçük oran farkları bile toplam sonucu önemli ölçüde etkileyebilir. Karar öncesinde kredi kapatıldıktan sonra elde kalacak nakit ve aylık bütçe rahatlaması birlikte değerlendirilmelidir.
Bu aşamadan sonra, küçük oran farklarının toplam sonucu nasıl değiştirdiğini görmek için bir faiz düşürme senaryosu üzerinden yeni ödeme planını da karşılaştırmak gerekir.
Taşıt kredisini erken kapatmadan önce yalnızca Excel sonucuna bakmak yerine kredi sözleşmesini ve bankanın güncel hesap dökümünü incelemek gerekir. İlk olarak bankadan belirli bir tarih için geçerli erken kapama tutarı yazılı olarak istenmelidir. Çünkü faiz günlük olarak işleyebilir ve ödeme tarihi değiştiğinde borç miktarı da farklılaşabilir.
Erken ödeme masrafının hangi oranda uygulandığı, hangi kalemler üzerinden hesaplandığı ve sözleşmede özel bir koşul bulunup bulunmadığı kontrol edilmelidir. Krediyle birlikte alınan hayat sigortası veya diğer sigorta ürünleri varsa kullanılmayan döneme ilişkin iade koşulları sorulmalıdır. Taşıt üzerinde rehin bulunması halinde, borç kapandıktan sonra rehin kaldırma süreci ve gerekli belgeler öğrenilmelidir.
Ödeme yapıldıktan sonra kredi kapama yazısı, borcu yoktur belgesi ve rehin kaldırma evrakı saklanmalıdır. Excel tablosu karar öncesinde farklı senaryoları kıyaslamak için yararlıdır. Örneğin bugün kapama, üç ay sonra kapama ve vade sonuna kadar devam etme seçenekleri ayrı satırlarda incelenebilir.
Her senaryoda kalan anapara, masraf, toplam nakit çıkışı ve olası faiz tasarrufu karşılaştırılmalıdır. Kullanıcının tüm birikimini kredi kapatmaya ayırması, beklenmedik giderlerde finansal baskı yaratabilir. Bu nedenle erken ödeme sonrasında elde kalacak nakit miktarı da bütçeye dahil edilmelidir.
Yeni bir kredi kullanılarak mevcut krediyi kapatma düşünülüyorsa iki kredinin toplam maliyeti, dosya masrafları ve faiz oranları birlikte analiz edilmelidir. Banka hesaplaması ile Excel sonucu arasında fark varsa farkın nedeni açıklığa kavuşturulmadan işlem yapılmamalıdır. Böylece tablo, resmi belgelerin yerine geçmeden güvenilir bir karar destek aracı olarak kullanılabilir.
İşlem tamamlandıktan sonra ödeme makbuzu, kapama belgesi ve varsa rehin kaldırma kaydı kontrol edilmelidir. Bu belgeler, ileride oluşabilecek uyuşmazlıklarda kredi borcunun kapatıldığını göstermesi açısından önem taşır.
Kalan anapara, erken ödeme masrafı, kapatma tutarı ve olası avantajı önceden karşılaştırmanıza yardımcı olur.
Oran, kredi sözleşmesi ve bankanın güncel bilgilendirmesi kontrol edilerek girilmelidir. Varsayılan oran her kredi için geçerli olmayabilir.
Her zaman aynı olmayabilir. Günlük faiz, vergiler, sigorta iadeleri ve sözleşmeye özel kalemler nihai tutarı değiştirebilir.
Kalan taksitlerin toplamından erken kapatma tutarı çıkarılır. Pozitif fark, girilen varsayımlar altında potansiyel avantajı gösterir.
Evet. Her tarih için ayrı satır oluşturarak kalan borç, masraf ve toplam maliyet değişimini inceleyebilirsiniz.
Belirli bir tarih için geçerli resmi erken kapama tutarı, masraf dökümü, borcu yoktur belgesi ve varsa rehin kaldırma süreci sorulmalıdır.

Yazan ve kontrol eden
Mehmet Yıldız
Finansal Danışman
Mehmet Yildiz, 15 yili askin deneyime sahip bir finansal danismandir. Bireylere ve ailelere butce, kredi, tasarruf, yatirim ve borc kapatma konularinda yol gosterir. Hazirladigi her Excel sablonunu, Turkiye kosullarina ve guncel faiz, kredi ve enflasyon gercegine gore tasarlar.