Konut Kredisi Yapılandırma Excel Hesaplama
4
Ücretsiz indir
Konut kredisi erken kapama tutarını, tazminatı, ek masrafları ve olası tasarrufu Excel tablosuyla hesaplayın.
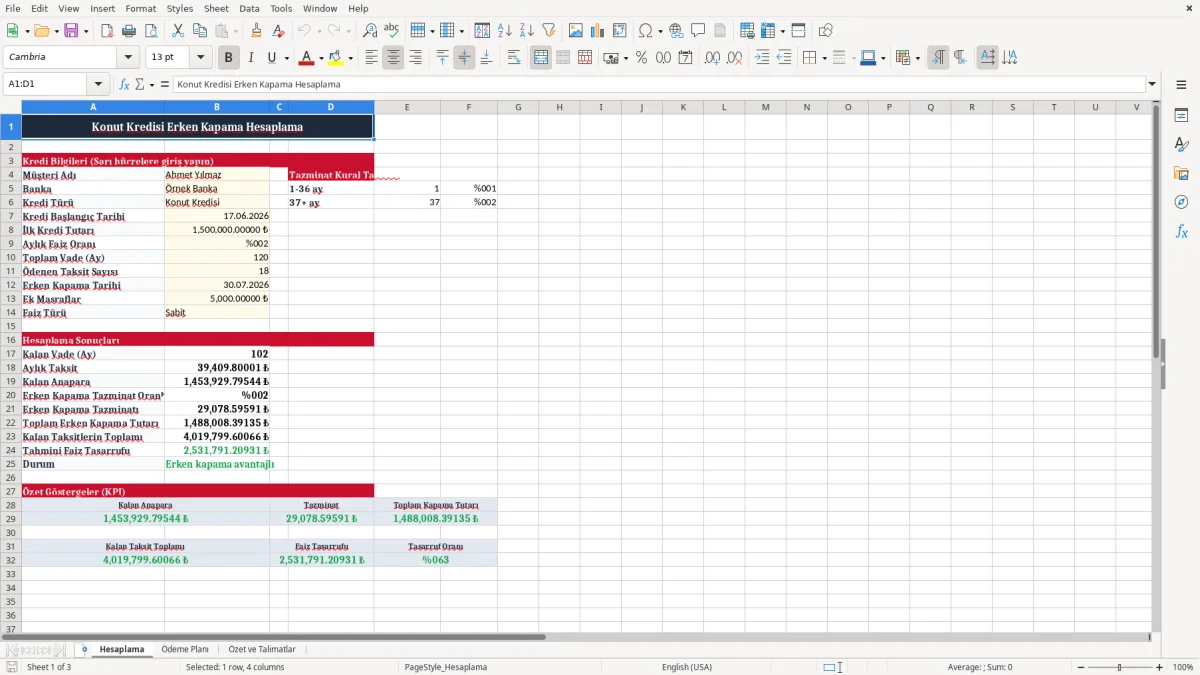
Konut kredisi erken kapama hesaplama Excel tablosu, kredinizi vadesinden önce kapatmanız halinde ödeyeceğiniz yaklaşık toplam tutarı görmenizi sağlar. Tabloya müşteri adı, banka, kredi türü, başlangıç tarihi, ilk kredi tutarı, aylık faiz oranı, toplam vade, ödenen taksit sayısı, erken kapama tarihi, ek masraflar ve faiz türü bilgilerini girerek hesaplama yapabilirsiniz. Sistem; kalan taksit sayısını, tahmini aylık taksiti, kalan anaparayı, erken ödeme tazminatını, ek masrafları ve toplam erken kapama tutarını birlikte değerlendirir.
Ayrıca krediyi normal ödeme planına göre sürdürmek ile erken kapatmak arasındaki tahmini farkı göstererek karar vermenize yardımcı olur. Örnek çalışma kitabında ilk kredi tutarı 1.500.000 TL, aylık faiz oranı yüzde 2,49, toplam vade 120 ay ve ödenen taksit sayısı 18 olarak tanımlanmıştır. Bu değerleri kendi sözleşmenizdeki bilgilerle değiştirmeniz gerekir.
Hesaplama finansal planlama amacıyla hazırlanmış bir tahmindir. Bankanın günlük faiz hesabı, sigorta iadesi, vergi, dosya masrafı, ödeme tarihi ve sözleşmeye özel hükümleri farklı sonuç oluşturabilir. Bu nedenle Excel sonucunu bankadan alacağınız resmi kapama yazısıyla karşılaştırın.
Excel dosyasını kullanmak için önce sarı renkle belirtilen giriş hücrelerini doldurun. Müşteri adı ve banka bilgileri raporun kişiselleştirilmesi için kullanılabilir. Kredi başlangıç tarihini ve erken kapama tarihini gün, ay ve yıl sırasına uygun biçimde girin.
İlk kredi tutarına bankadan kullanılan anapara miktarını, aylık faiz oranına ise sözleşmede belirtilen aylık oranı yazın. Toplam vade alanına kredinin başlangıçtaki toplam ay sayısını, ödenen taksit sayısına bugüne kadar tamamlanan taksitleri girin. Ek masraflar alanında bankanın bildirdiği ekspertiz, işlem, komisyon veya diğer kapama giderlerini kullanabilirsiniz.
Faiz türü bölümünde Sabit ya da Değişken seçeneğini belirleyin. Tablo, toplam vade ile ödenen taksit arasındaki farktan kalan taksit sayısını hesaplar. Aylık faiz ve kredi tutarından hareketle tahmini taksit ile kalan anaparayı bulur.
Kalan vade 36 ay veya daha az olduğunda örnek kural tablosundaki yüzde 1 oranı, 37 ay veya daha fazla olduğunda yüzde 2 oranı kullanır. Değişken faiz seçildiğinde örnek modelde erken ödeme tazminatı sıfır kabul edilir. Sonuçlarda toplam erken kapama tutarını ve vade sonuna kadar tahmini ödemeler arasındaki farkı inceleyin.
Tarih, faiz, kalan bakiye veya masraf bilgisini güncellediğinizde sonuçları yeniden kontrol edin. Nihai karar öncesinde bankadan aynı tarih için resmi kapama bakiyesi ve varsa tazminat açıklamasını isteyin.
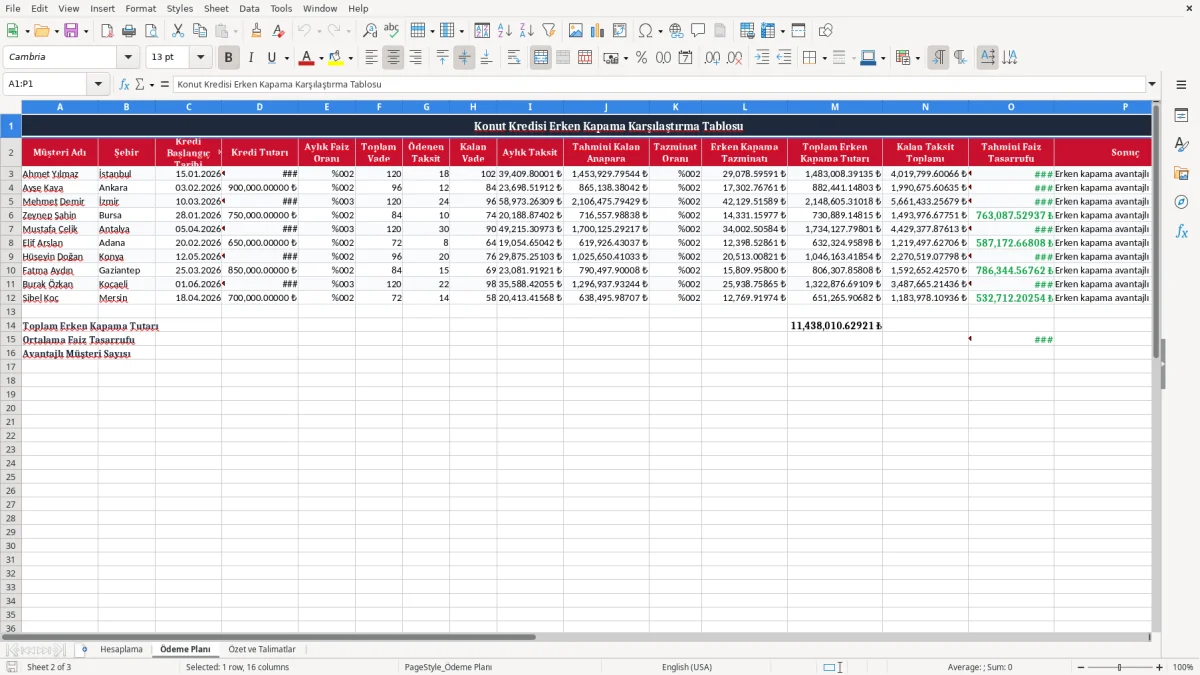
Konut kredisi erken kapama tutarı, yalnızca kalan taksitlerin toplamı alınarak bulunmaz. Öncelikle kredi ödeme planında erken kapama tarihindeki kalan anapara belirlenir. Çünkü gelecek aylara ait faizlerin tamamı, kredi erken ödendiğinde aynı şekilde oluşmaz.
Excel tablosu bu nedenle ilk kredi tutarı, aylık faiz oranı, toplam vade ve ödenen taksit sayısını kullanarak yaklaşık kalan anaparayı hesaplar. Ardından sözleşmeye ve yürürlükteki uygulamaya göre erken ödeme tazminatı eklenir. Örnek dosyada kalan vade 36 ay veya daha az ise yüzde 1, 37 ay veya daha uzun ise yüzde 2 oran esas alınır.
Bu oranlar tabloda düzenlenebilir kural satırlarında gösterildiği için farklı bir sözleşme kuralı varsa ilgili değerler güncellenebilir. Son aşamada bankanın işlem ücreti, ekspertizle ilişkili gider, sigorta veya başka kapama masrafları eklenerek toplam yaklaşık tutar bulunur. Gerçek banka hesabı; ödeme gününe kadar işleyen günlük faiz, taksit tahsilat zamanı, ara ödeme geçmişi ve kredi sözleşmesindeki özel maddeler nedeniyle Excel sonucundan farklı olabilir.
Bazı bankalar erken kapama sırasında kalan anaparayı doğrudan resmi ödeme planından verir. Bu nedenle dosyadaki sonuç, karar vermeden önce bir ön çalışma olarak değerlendirilmelidir. Bankadan yazılı kapama bakiyesi talep etmek, tazminat oranını ve tüm ek ücretleri ayrı ayrı teyit etmek önemlidir.
Ayrıca erken kapama tarihinin taksit ödeme gününe yakın olup olmadığı kontrol edilmelidir; birkaç günlük faiz bile toplamı değiştirebilir. Kredi sigortası veya hayat sigortası için doğabilecek iade tutarları da bankaya sorulmalıdır. Böylece yalnızca görünen anaparayı değil, işlem tarihiyle bağlantılı tüm maliyetleri dikkate alarak daha sağlıklı bir karşılaştırma yapabilirsiniz.
Erken ödeme tazminatı, konut finansmanı borcunun vadesinden önce tamamen veya kısmen kapatılması sırasında banka tarafından talep edilebilen bir bedeldir. Uygulanacak oran kredi sözleşmesine, faiz türüne, kalan vadeye ve yürürlükteki mevzuata bağlıdır. Sabit faizli kredi ile değişken faizli kredi için aynı yaklaşım her zaman geçerli olmayabilir.
Bu nedenle Excel tablosunda faiz türünün ayrıca seçilmesi, hesaplama mantığının daha şeffaf izlenmesini sağlar. Örnek modelde sabit faiz için kalan vade 36 ay veya daha az olduğunda yüzde 1, 37 ay ve üzerinde olduğunda yüzde 2 oran esas alınır. Değişken faiz seçildiğinde örnek hesapta tazminat sıfır kabul edilmiştir; bu değer hukuki görüş veya her banka için geçerli kesin sonuç olarak yorumlanmamalıdır.
Tüketicinin kredi sözleşmesini, banka ücret tarifesini ve güncel mevzuatı incelemesi gerekir. Kısmi erken ödeme ile tam kapama arasında da hesaplama yöntemi ve masraf yapısı değişebilir. Bankadan tazminatın hangi bakiye üzerinden hesaplandığını, oranı ve vergiler dahil toplamı yazılı olarak istemek yararlıdır.
Excel içindeki tazminat kural tablosu, varsayımları görünür kılar ve farklı oranları senaryo olarak denemenize izin verir. Ancak bir hücreye oran yazmak, bankanın bu oranı uygulamak zorunda olduğu anlamına gelmez. En güvenilir yöntem, resmi ödeme planı ve kapama tarihindeki banka yazısıyla karşılaştırma yapmaktır.
Banka, tazminat hesabının kalan anapara, kapama tarihi veya farklı bir sözleşme bakiyesi üzerinden yapıldığını açıklamalıdır. Masraf kalemlerinin tazminata dahil olup olmadığı ayrıca sorulmalıdır.
Kısmi ödeme planlanıyorsa yeni taksit tutarı, vade değişikliği ve komisyon koşulları da yazılı alınmalıdır. Böylece tazminatın anapara üzerinden mi, başka bir hesaplama tabanı üzerinden mi belirlendiğini netleştirebilir ve beklenmeyen maliyet riskini azaltabilirsiniz.
Bu ayrım netleşince, faiz eklenerek büyüyen bakiyeyi izlemek için faiz birikimi tablosu kullanılır.
Doğru bir erken kapama tahmini için Excel tablosuna mümkün olduğunca güncel ve sözleşmeyle uyumlu bilgiler girilmelidir. İlk kredi tutarı, kredinin başlangıçta kullanılan anapara miktarıdır; güncel kalan bakiye bu alanla karıştırılmamalıdır. Aylık faiz oranı, banka ödeme planında yer alan dönemsel oranla aynı biçimde girilmelidir.
Yıllık oranı doğrudan aylık oran alanına yazmak, kalan anapara ve taksit hesabını ciddi biçimde değiştirebilir. Toplam vade kredi başlangıcındaki toplam ay sayısını, ödenen taksit sayısı ise gerçekten tamamlanan taksitleri ifade eder. Ödeme günü ile erken kapama günü farklıysa bankanın günlük faiz uygulaması ayrıca sorulmalıdır.
Tarih alanlarını gün.ay.yıl biçiminde girmek, kayıtların düzenli tutulmasını ve raporun kolay okunmasını sağlar. Ek masraflar bölümüne bankanın kapama sırasında bildirdiği kesin veya tahmini giderleri yazabilirsiniz. Henüz tutarı belli olmayan bir masraf varsa sıfır bırakmak yerine not almak ve resmi teklif geldiğinde güncellemek daha güvenlidir.
Faiz türü seçimi de tazminat varsayımını etkiler. Sabit veya değişken seçeneklerinden sözleşmeye uygun olanı seçin. Tablo, tahmini aylık taksit ve kalan anaparayı finansal formüllerle üretir; ancak ara ödeme, yeniden yapılandırma, faiz değişikliği veya farklı taksit planı bulunan kredilerde sonuç sınırlı kalabilir.
Böyle durumlarda bankanın güncel amortisman planını temel alın. Verileri girdikten sonra sonuç ekranındaki kalan anapara, tazminat, ek masraf ve toplam tutarı kontrol edin. Birden fazla senaryoyu ayrı kopyalarla saklamak, farklı kapama tarihlerini ve olası tasarrufu karşılaştırmayı kolaylaştırır.
Özellikle ara ödeme yapılmış kredilerde ödenen taksit sayısını artırmak yeterli olmayabilir; çünkü anapara azaltımı ödeme planındaki faiz dağılımını değiştirir. Bu nedenle güncel bakiye belgesini kullanmak daha doğru bir yaklaşım olur.
Kredi başlangıç tarihi, ilk taksit tarihiyle aynı olmayabileceğinden iki tarihi karıştırmamaya dikkat edin. Girişleri tamamladıktan sonra formüllerin bulunduğu hücreleri değiştirmeden sonucu kontrol edin.
Girişleri tamamladıktan sonra formüllerin bulunduğu hücreleri değiştirmeden sonucu kontrol edin; aynı disiplin, kredi notu takibi için de güncel bakiyeyi düzenli izlerken gerekir.
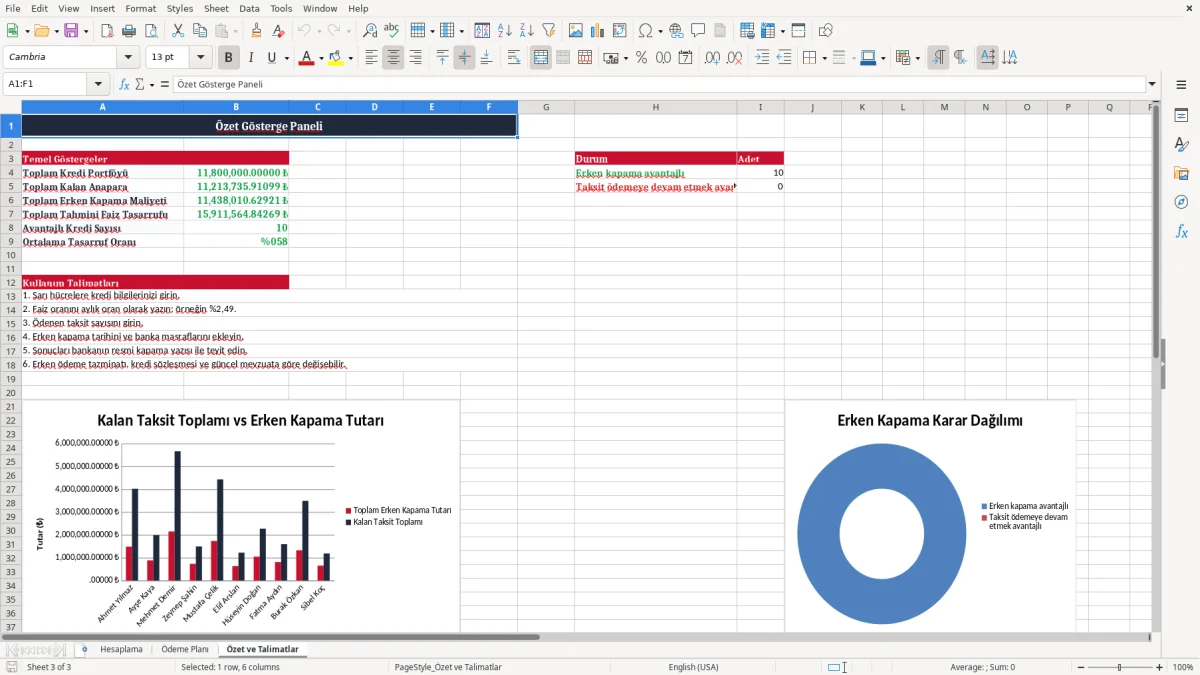
Erken kapama kararı yalnızca toplam borcun azalmasına bakılarak verilmemelidir. Excel tablosundaki temel karşılaştırma, bugün ödenecek toplam kapama tutarı ile kredinin kalan vadesinde yapılacak tahmini taksit ödemeleridir. Vade boyunca ödenecek toplam, kalan taksit sayısının tahmini aylık taksitle çarpılmasıyla gösterilir.
Erken kapama tarafında ise kalan anapara, varsa erken ödeme tazminatı ve ek masraflar birlikte değerlendirilir. Aradaki fark, modelde erken kapatma tasarrufu olarak sunulur. Ancak bu fark doğrudan kesin kazanç anlamına gelmez.
Erken kapama için kullanılacak paranın başka bir yatırımda sağlayabileceği getiri, acil durum nakit ihtiyacı, mevduat veya alternatif yatırım faizi ve vergi etkileri de hesaba katılmalıdır. Ayrıca kredi kapatıldığında gelecekte ödenecek faiz azalırken, eldeki likidite de düşer. Tüm birikimi kullanmak, beklenmedik sağlık, iş veya konut giderlerinde finansal esnekliği azaltabilir.
Bu nedenle tasarruf görünse bile makul bir acil durum fonu bırakmak önemlidir. Bankadan alınan resmi kapama tutarı, Excel tahminiyle karşılaştırılmalı ve aradaki farkın günlük faiz, sigorta iadesi, masraf veya hesaplama yöntemi kaynaklı olup olmadığı sorulmalıdır. Değişken faizli kredilerde gelecekteki taksitler faiz değişimine bağlı olabileceğinden, vade sonuna kadar ödeme karşılaştırması kesin değil, senaryo niteliğindedir.
Erken kapama için kullanılacak nakdin tamamı krediye aktarılmadan önce, birkaç aylık temel gideri karşılayacak rezervin korunması değerlendirilebilir. Ayrıca kredi kapatıldığında ipotek fekki, belge veya işlem masrafı gibi tamamlayıcı süreçler bulunup bulunmadığı bankadan öğrenilmelidir. Taksit ödemeye devam etme seçeneğinde ise faizlerin gelecekte değişme ihtimali, gelir düzeni ve bütçe dayanıklılığı göz önünde bulundurulmalıdır.
En sağlıklı karar; sözleşme koşulları, nakit akışı, alternatif getiri, tazminat ve bankanın güncel yazılı teklifi birlikte incelenerek verilir. Bu tablo, kararın yerine geçmez; maliyetleri aynı çerçevede görmenize yardımcı olan pratik bir planlama aracıdır.
Hayır. Tablo, girdiğiniz kredi ve ödeme bilgilerine göre yaklaşık bir sonuç üretir.
Bankanın günlük faiz hesabı, resmi kalan bakiye, tazminat ve ek ücretleri farklı olabilir. Nihai tutar için bankadan yazılı kapama bakiyesi alınmalıdır.
Örnek tabloda kalan vade 36 ay veya daha azsa yüzde 1, 37 ay veya daha uzunsa yüzde 2 oran kullanılır. Gerçek oran kredi sözleşmesine, faiz türüne ve güncel mevzuata göre teyit edilmelidir.
Örnek Excel modelinde değişken faiz seçildiğinde tazminat sıfır kabul edilir. Bu, her banka ve sözleşme için kesin kural değildir. Sözleşmenizi ve bankanın resmi hesaplamasını kontrol etmelisiniz.
Kalan anapara, kredinin henüz ödenmemiş temel borcudur. Toplam erken kapama tutarına ise varsa erken ödeme tazminatı, ek masraflar ve kapama tarihine bağlı diğer tutarlar eklenebilir.
Sözleşmede veya ödeme planında belirtilen aylık oranı kullanın. Örneğin yüzde 2,49 oranı Excel'de yüzde biçiminde 0,0249 olarak girilebilir. Yıllık oranı doğrudan aylık faiz alanına yazmayın.
Tasarruf, krediyi sürdürme durumundaki tahmini toplam ödemeler ile bugünkü tahmini kapama tutarı arasındaki farktır. Alternatif yatırım getirisi, likidite ihtiyacı, vergiler ve resmi banka tutarı da değerlendirilmeden kesin kazanç kabul edilmemelidir.

Yazan ve kontrol eden
Mehmet Yıldız
Finansal Danışman
Mehmet Yildiz, 15 yili askin deneyime sahip bir finansal danismandir. Bireylere ve ailelere butce, kredi, tasarruf, yatirim ve borc kapatma konularinda yol gosterir. Hazirladigi her Excel sablonunu, Turkiye kosullarina ve guncel faiz, kredi ve enflasyon gercegine gore tasarlar.