Konut Kredisi Yapılandırma Excel Hesaplama
4
Ücretsiz indir
Kredi yapılandırma tekliflerini faiz, vade, taksit ve toplam maliyet açısından karşılaştıran pratik Excel tablosu.
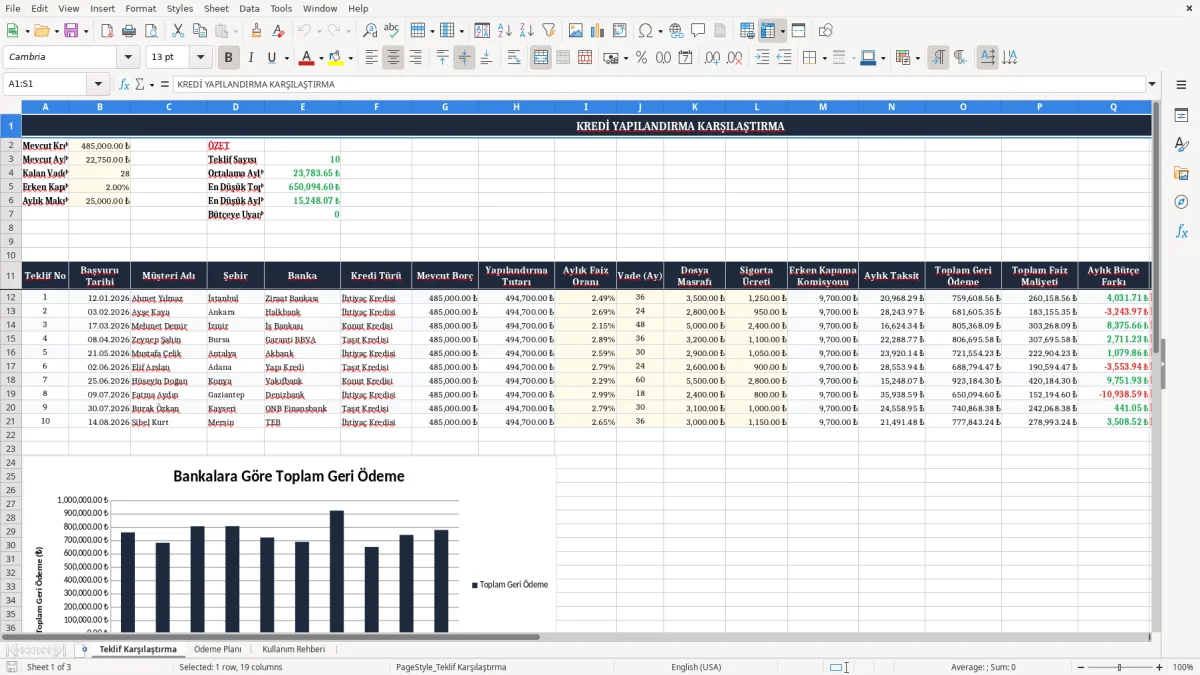
Kredi yapılandırma karşılaştırma Excel tablosu, farklı banka tekliflerini mevcut kredinizle birlikte incelemenize yardımcı olur. Mevcut kredi bakiyesi, aylık taksit, kalan vade, erken kapama komisyonu ve aylık ödeme bütçesi gibi temel bilgileri girerek seçenekleri düzenli biçimde değerlendirebilirsiniz. Tablo; yapılandırma tutarı, faiz oranı, vade, dosya masrafı, sigorta gideri, aylık taksit ve toplam geri ödeme gibi önemli kalemleri aynı ekranda gösterir.
Böylece yalnızca düşük taksite odaklanmak yerine kredinin toplam maliyetini, faiz farkını ve bütçenize uygunluğunu da görebilirsiniz. Örnek çalışma dosyasında mevcut kredi bakiyesi 485.000 TL, mevcut aylık taksit 22.750 TL, kalan vade 28 ay, erken kapama komisyonu yüzde 2 ve aylık maksimum ödeme bütçesi 25.000 TL olarak tanımlanmıştır.
Bu değerleri kendi sözleşme ve banka tekliflerinize göre güncellemeniz gerekir. Excel tablosu karar verme sürecini kolaylaştıran bir araçtır; kesin maliyet için bankanın güncel ödeme planını, sözleşme koşullarını, vergileri, sigorta bedellerini ve erken ödeme hükümlerini ayrıca kontrol etmelisiniz.
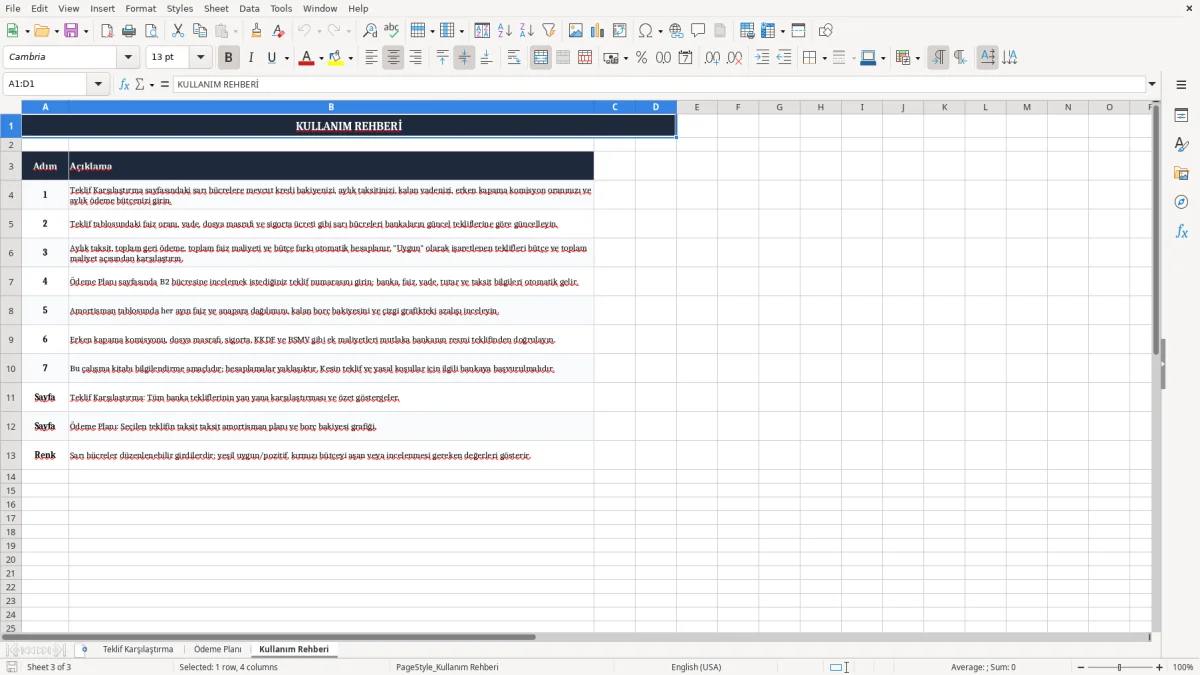
Öncelikle Teklif Karşılaştırma sayfasındaki mevcut kredi bilgilerini kendi durumunuza göre güncelleyin. Mevcut kredi bakiyesini, bugün itibarıyla kapama tutarını veya bankadan aldığınız resmi bakiyeyi esas alarak yazın. Mevcut aylık taksit ve kalan vade bilgilerini kredi sözleşmenizden ya da güncel hesap özetinizden kontrol edin.
Erken kapama komisyonunu yüzde biçiminde girin; örneğin yüzde 2 için 2% değerini kullanın. Aylık maksimum ödeme bütçesi alanına her ay düzenli olarak karşılayabileceğiniz üst sınırı yazın. Daha sonra her teklif satırına başvuru tarihi, müşteri adı, şehir, banka ve kredi türü gibi tanımlayıcı bilgileri girin.
Yapılandırma tutarını, aylık faiz oranını, vade süresini, dosya masrafını ve sigorta masrafını banka teklifindeki rakamlara göre doldurun. Aylık faiz oranını Excel hücresinde yüzde biçiminde kullanmaya dikkat edin. Hesaplanan aylık taksit, toplam geri ödeme, toplam maliyet, faiz farkı, tasarruf oranı ve bütçe durumu alanlarını değiştirmeden bırakın.
Ödeme Planı sayfasında oluşan aylık yükümlülükleri inceleyin. Sonuçları değerlendirirken yalnızca en düşük taksite değil, toplam geri ödemeye, vade boyunca oluşan faiz yüküne ve ek masraflara da bakın. Bankadan alınan resmi teklif ile Excel sonuçlarını karşılaştırın; farklılık varsa sözleşmedeki vergi, sigorta, komisyon veya hesaplama yöntemlerini kontrol edin.
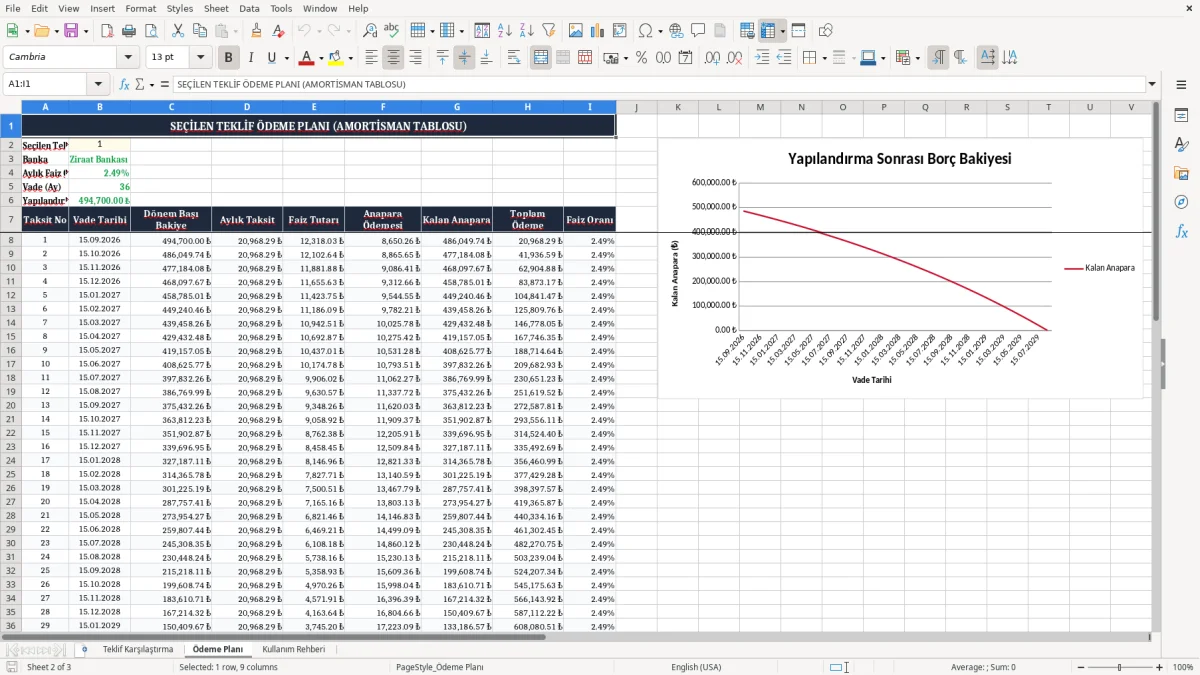
Kredi yapılandırma kararı verilirken yalnızca aylık taksidin düşmesine bakmak yanıltıcı olabilir. Vadenin uzaması, aylık ödemeyi azaltırken toplam faiz yükünü artırabilir. Bu nedenle farklı teklifleri aynı ölçütlerle incelemek gerekir.
Kredi yapılandırma karşılaştırma Excel dosyası, mevcut borç ile yeni teklif arasındaki farkı daha anlaşılır hale getirir. Kullanıcı; yapılandırma tutarını, faiz oranını, vade süresini ve ek masrafları girerek her seçeneğin tahmini aylık taksidini ve toplam geri ödemesini görebilir. Böylece kısa vadede rahatlatan bir teklifin uzun vadede daha pahalı olup olmadığı değerlendirilebilir.
Karşılaştırma sırasında erken kapama komisyonu da dikkate alınmalıdır. Mevcut kredi kapanırken oluşabilecek komisyon, yeni kredinin dosya masrafı ve sigorta bedeliyle birlikte toplam maliyete eklenebilir. Bazı teklifler düşük faiz oranı sunsa da ek ürünler veya tahsis ücretleri nedeniyle beklenen avantaj azalabilir.
Excel tablosundaki maliyet alanları bu kalemleri tek yerde toplamanızı sağlar. Böylece nominal faiz ile gerçek ödeme yükü arasındaki farkı daha kolay görebilirsiniz.
Ayrıca kişisel bütçe sınırı mutlaka hesaba katılmalıdır. En ucuz teklif, aylık ödeme gücünüzü aşıyorsa sürdürülebilir olmayabilir. Bütçeye uygunluk göstergesi, ödeme planını daha gerçekçi değerlendirmeye yardımcı olur.
Son karardan önce bankadan güncel kapama tutarı ve yazılı ödeme planı alınmalıdır. Excel çalışması karar desteği sunar; sözleşmenin yerine geçmez. Faiz hesaplama yöntemi, vergi, sigorta ve komisyon koşulları banka bazında değişebileceğinden resmi belgelerle doğrulama yapılması önemlidir.
Ayrıca tekliflerin aynı tarih ve aynı kredi tutarı üzerinden karşılaştırılması, sonuçların daha sağlıklı olmasını sağlar. Gelirinizde olası değişiklikleri, beklenmeyen giderleri ve ödeme tarihlerini de değerlendirmeye dahil etmeniz, yalnızca bugünkü değil, tüm vade boyunca sürdürülebilir bir karar vermenize yardımcı olur.
Düzenli bir kredi karşılaştırma tablosu, teklifleri tanımlayan bilgilerle finansal hesaplamaları birbirinden ayırmalıdır. Teklif numarası ve başvuru tarihi, hangi seçeneğin ne zaman alındığını takip etmeyi kolaylaştırır. Müşteri adı, şehir, banka ve kredi türü alanları ise farklı başvuruların karışmasını önler.
Özellikle ihtiyaç kredisi, tüketici kredisi veya başka bir ürün türü karşılaştırılıyorsa kredi türünün belirtilmesi önemlidir. Bu bilgiler, daha sonra bankadan alınan belgeleri doğru teklif satırıyla eşleştirmenizi de sağlar.
Finansal bölümde mevcut borç ve yapılandırma tutarı temel başlangıç değerleridir. Yapılandırma tutarı, bankanın yeni krediyle kapatacağı borcu ve varsa eklenen ücretleri nasıl ele aldığına göre değişebilir. Aylık faiz oranı ile vade, aylık taksit ve toplam geri ödemenin ana belirleyicileridir.
Faiz oranının aylık mı yıllık mı verildiği mutlaka kontrol edilmelidir. Yanlış dönem bilgisi, bütün hesaplamayı hatalı hale getirebilir.
Dosya masrafı ve sigorta masrafı gibi ek kalemler de ayrı sütunlarda tutulmalıdır. Bu giderler ilk bakışta küçük görünse bile birden fazla teklif arasında önemli fark yaratabilir.
Toplam geri ödeme, kredi boyunca bankaya yapılacak tahmini ödemeyi gösterirken toplam maliyet, borç tutarına kıyasla oluşan finansman yükünü anlamaya yardımcı olur. Faiz farkı ve tasarruf oranı ise mevcut krediyle yeni seçenek arasındaki avantajı özetler.
Tablonun özet alanında teklif sayısı, ortalama aylık taksit, en düşük toplam maliyet ve en düşük aylık taksit gibi göstergeler yer alabilir. Ancak bu göstergeler tek başına karar ölçütü değildir. Bir teklifin düşük takside sahip olması, toplam maliyetinin de düşük olduğu anlamına gelmez.
Bu yüzden tüm sütunlar birlikte incelenmeli ve resmi banka hesaplamasıyla karşılaştırılmalıdır. Giriş verilerinin tarihini not etmek de sonradan yapılan güncellemeleri izlemeyi kolaylaştırır. Böylece faiz oranı veya masraf değişiklikleri olduğunda eski ve yeni teklifleri karıştırmadan yeniden değerlendirme yapabilirsiniz.
Aylık taksit, kredi yapılandırması sonrasında her ay bütçeden çıkacak tutarı gösterir. Bu değer, gelir düzeni ve zorunlu giderler dikkate alınarak değerlendirilmelidir. Taksit bütçeye sığıyor gibi görünse bile kira, fatura, eğitim, sağlık ve diğer borç ödemeleri hesaba katılmadığında gerçek ödeme kapasitesi olduğundan yüksek tahmin edilebilir.
Excel tablosundaki aylık maksimum ödeme bütçesi alanı, bu sınırı görünür hale getirmek için kullanılır. Bu alana yalnızca teorik üst sınırı değil, beklenmeyen harcamalar için ayırdığınız payı da dikkate alan gerçekçi bir tutar yazmak daha sağlıklıdır.
Toplam maliyet ise kredinin ana parasına ek olarak ödenecek faiz ve masrafları anlamaya yardımcı olur. Vade uzadıkça taksit düşebilir, fakat toplam faiz artabilir. Tersine, daha kısa vade daha yüksek aylık ödeme gerektirse de toplam maliyeti azaltabilir.
Bu nedenle iki teklif karşılaştırılırken birinde aylık taksit, diğerinde toplam geri ödeme avantajlı olabilir. Kişisel öncelik, nakit akışı ve gelir istikrarı hangi göstergenin daha önemli olduğunu belirler.
Erken kapama komisyonu, dosya masrafı ve sigorta gibi giderler de toplam maliyet değerlendirmesine dahil edilmelidir. Banka teklifinde bu kalemlerin krediye eklenip eklenmediği veya peşin tahsil edilip edilmediği kontrol edilmelidir. Ayrıca sigortanın zorunlu olup olmadığı, yenileme şartları ve iade koşulları sözleşmeden incelenmelidir.
Excel sonuçlarını yorumlarken hesaplanan değerlerin tahmini olabileceğini unutmayın. Bankalar günlük bakiye, taksit tarihi, vergi, yuvarlama ve kampanya koşulları gibi unsurlara göre farklı sonuçlar üretebilir. En sağlıklı yöntem, dosyadaki karşılaştırmayı bankanın yazılı ödeme planıyla yan yana incelemektir.
Aylık ödeme bütçesini aşan bir teklif, toplam maliyeti düşük olsa bile finansal açıdan uygun olmayabilir. Sürdürülebilir ve açıkça anlaşılmış bir ödeme planı tercih edilmelidir. Karar vermeden önce toplam ödeme, vade sonunda kalan borç olup olmadığı ve gecikme koşulları da kontrol edilmelidir.
Bu aşamada, farklı tekliflerin aylık yükünü ve toplam geri ödemesini yan yana görmek için kredi karşılaştırma tablosu üzerinden kalan borç ve vade etkisini birlikte incelemek gerekir.
Kredi yapılandırma başvurusu yapmadan önce mevcut kredinin güncel kapama tutarı öğrenilmelidir. Hesap özetindeki kalan anapara, erken kapama komisyonu ve tahakkuk etmiş faiz birbirinden farklı kalemler olabilir. Bankadan alınan resmi tutar Excel tablosundaki mevcut borç alanına esas alınmalıdır.
Eski kredi kapanırken oluşan tüm giderler ile yeni kredinin başlangıç masrafları birlikte değerlendirilmediğinde gerçek maliyet eksik hesaplanabilir. Kapama tarihinin teklif geçerlilik süresi içinde olup olmadığı da ayrıca sorulmalıdır.
Yeni teklifin faiz oranı kadar vadesi ve ödeme tarihi de önem taşır. Aylık faiz oranının hangi yönteme göre hesaplandığı, taksitlerin sabit olup olmadığı ve gecikme halinde uygulanacak koşullar incelenmelidir. Değişken oranlı veya kampanyalı ürünlerde başlangıç oranı ile sonraki dönem oranları farklı olabilir.
Bu durumda yalnızca ilk takside bakmak yerine olası değişimleri anlamak gerekir. Bankadan örnek ödeme planı ve toplam geri ödeme tutarının yazılı olarak alınması karşılaştırmayı güçlendirir.
Sigorta ve ek ürün koşulları da yazılı biçimde sorulmalıdır. Krediyle birlikte sunulan sigortanın kapsamı, primi, yenileme süresi ve iptal şartları toplam gideri etkileyebilir.
Dosya masrafı, tahsis ücreti, ekspertiz veya başka hizmet bedelleri varsa teklifin toplam maliyetine eklenmelidir. Banka temsilcisinden tüm ücretleri gösteren ayrıntılı ödeme planı talep etmek yararlı olur.
Bütçenizi belirlerken gelirinizin düzenliliğini ve beklenmeyen giderleri de düşünün. Sadece mevcut ayı değil, vade boyunca oluşabilecek gelir değişikliklerini değerlendirin. Bir teklif bütçeye çok yakınsa küçük bir harcama artışı ödeme güçlüğü yaratabilir.
Excel dosyası seçenekleri sıralamaya yardımcı olsa da finansal karar kişisel koşullara göre verilmelidir. Şüpheli veya anlaşılmayan maddeler için bankadan açıklama alınmalı, sözleşme imzalanmadan önce tüm koşullar okunmalı ve gerekirse bağımsız bir finans uzmanından görüş istenmelidir. Ayrıca farklı bankalardan alınan tekliflerin geçerlilik tarihleri kontrol edilmelidir.
Teklifleri karşılaştırırken, vade boyunca toplam maliyeti görmek için bileşik faiz hesabı da aynı değerlendirmeye eklenmelidir.
Farklı banka tekliflerini faiz, vade, aylık taksit, ek masraf ve toplam geri ödeme açısından aynı tabloda karşılaştırmaya yarar. Böylece yalnızca düşük taksite değil, genel maliyete ve bütçeye uygunluğa da bakabilirsiniz.
Mevcut kredi bakiyesi, aylık taksit, kalan vade, erken kapama komisyonu ve aylık maksimum ödeme bütçesi alanlarına güncel bilgilerinizi girin. Özellikle kapama tutarını bankadan alınan resmi hesapla doğrulayın.
Hayır. Düşük taksit çoğu zaman daha uzun vade anlamına gelebilir ve toplam faiz yükünü artırabilir. Karar verirken toplam geri ödeme, ek masraflar, faiz farkı ve bütçenize uygunluk birlikte değerlendirilmelidir.
Mevcut krediyi kapatırken ödenen komisyon, yeni yapılandırmanın başlangıç maliyetine eklenir. Bu tutar hesaba katılmazsa yeni teklif olduğundan daha avantajlı görünebilir. Bankadan güncel komisyon oranını ve hesaplanan tutarı öğrenmelisiniz.
Evet. Dosya masrafı, sigorta ve diğer tahsis giderleri toplam ödeme yükünü artırabilir. Bu kalemleri ayrı alanlara girerek tekliflerin yalnızca faiz oranına göre değil, tüm maliyetleriyle karşılaştırılmasını sağlayabilirsiniz.
Bankalar günlük bakiye, ödeme tarihi, vergi, yuvarlama, sigorta, kampanya ve faiz hesaplama yöntemi gibi ayrıntıları kullanabilir. Excel sonucu tahmini karşılaştırma sağlar; kesin tutar için bankanın resmi ve güncel ödeme planı esas alınmalıdır.

Yazan ve kontrol eden
Mehmet Yıldız
Finansal Danışman
Mehmet Yildiz, 15 yili askin deneyime sahip bir finansal danismandir. Bireylere ve ailelere butce, kredi, tasarruf, yatirim ve borc kapatma konularinda yol gosterir. Hazirladigi her Excel sablonunu, Turkiye kosullarina ve guncel faiz, kredi ve enflasyon gercegine gore tasarlar.