İki Kredi Birleştirme Excel Hesaplama
2
Ücretsiz indir
Konut kredisi yapılandırma Excel tablosuyla faiz, taksit, kalan anapara ve toplam geri ödeme seçeneklerini karşılaştırın.
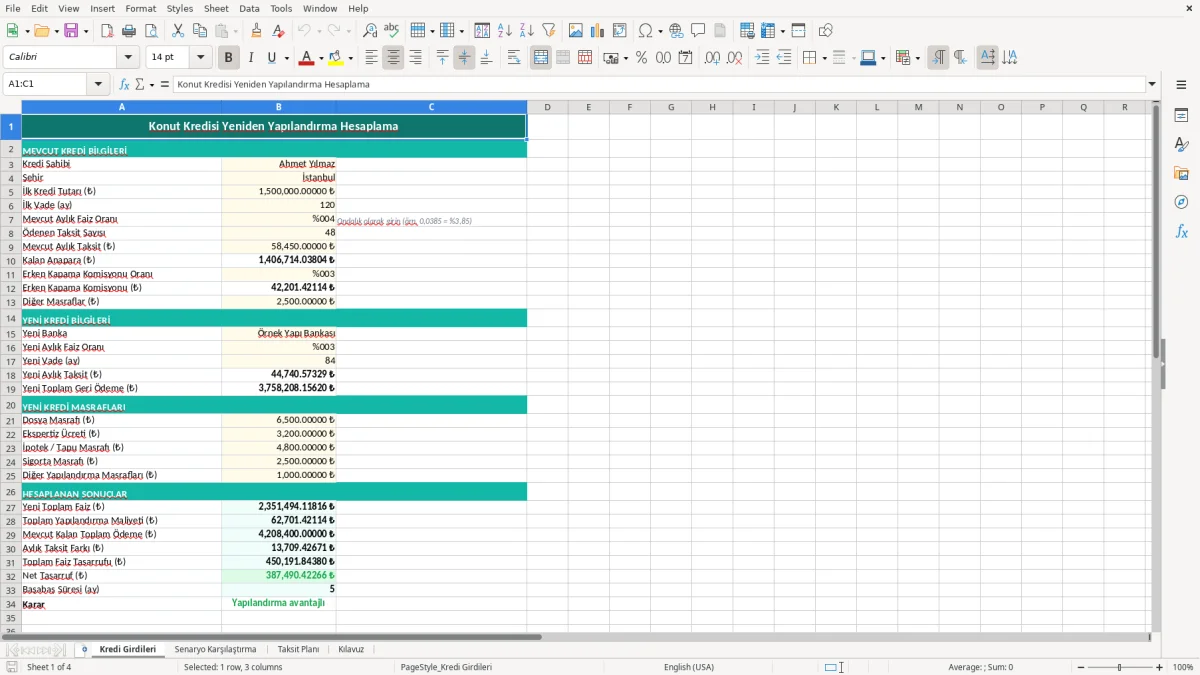
Konut kredisi yeniden yapılandırma hesaplama Excel tablosu, mevcut kredi koşullarınızı yeni faiz oranı ve vade seçenekleriyle karşılaştırmanıza yardımcı olur. İlk kredi tutarı, toplam vade, ödenen taksit sayısı, mevcut aylık faiz oranı ve kalan anapara gibi bilgileri girerek yeni aylık taksiti, toplam geri ödemeyi ve olası faiz avantajını inceleyebilirsiniz. Bu çalışma, bankadan teklif almadan önce bütçenizi değerlendirmeniz ve farklı senaryoları daha anlaşılır biçimde karşılaştırmanız için pratik bir finansal planlama aracıdır.
Hesaplama sonuçları, kredi masrafları, erken ödeme bedeli, ekspertiz gideri, sigorta ve vergi gibi ek kalemlerden ayrı düşünülmelidir. Bu nedenle Excel sonucunu kesin banka teklifi olarak değil, karar vermeyi kolaylaştıran yaklaşık bir analiz olarak kullanmanız gerekir.
Öncelikle Kredi Girdileri sayfasındaki mevcut kredi bilgilerini doldurun. Kredi sahibi ve şehir gibi tanımlayıcı alanların ardından ilk kredi tutarını, ilk vadeyi, mevcut aylık faiz oranını, ödenen taksit sayısını ve mevcut aylık taksiti girin. Faiz oranı alanında yüzdeyi ondalık biçimde kullanın; örneğin aylık yüzde 3,85 için 0,0385 yazın.
Kalan anapara alanı formülle hesaplanıyorsa bu hücreyi değiştirmeden bırakın. Daha sonra yapılandırma için düşündüğünüz yeni faiz oranını, yeni vadeyi ve varsa masrafları ilgili alanlara ekleyin. Excel, yeni taksit tutarını ve toplam geri ödeme değerini mevcut krediyle karşılaştırmanıza imkân verir.
Birden fazla senaryo oluşturmak için çalışma sayfasının kopyasını alabilir veya farklı oran ve vade bilgileri kullanabilirsiniz. Sonuçları değerlendirirken yalnızca aylık taksite odaklanmayın; toplam ödeme, toplam faiz, kredi süresinin uzaması ve peşin ödenecek masrafları birlikte inceleyin. Yapılandırma sonunda aylık ödeme azalabilir, ancak vade uzadığı için toplam maliyet artabilir.
Vadenin kısaltılması toplam faizi düşürebilir fakat aylık bütçe üzerindeki baskıyı artırabilir. Excel dosyasındaki hesaplamaları bankanın resmi ödeme planı, güncel kapama bakiyesi ve yazılı teklifindeki ücretlerle mutlaka doğrulayın.
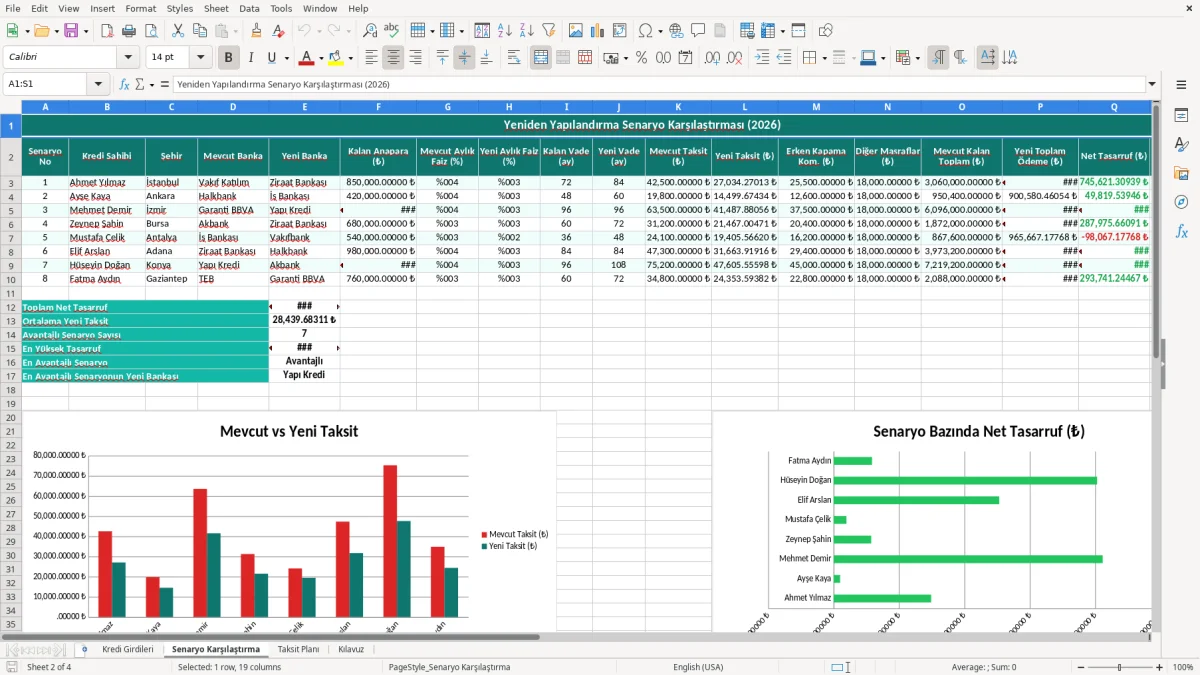
Konut kredisi yeniden yapılandırma, devam eden bir konut kredisinin faiz oranı, vadesi veya ödeme planı değiştirilerek yeniden düzenlenmesidir. Uygulamada mevcut borcun kapatılması ve daha uygun koşullarla yeni bir ödeme planı oluşturulması şeklinde ilerleyebilir. Faiz oranlarının düşmesi, gelir durumunun değişmesi, aylık taksitlerin bütçeyi zorlaması veya toplam faiz maliyetinin azaltılmak istenmesi bu seçeneğin değerlendirilme nedenleri arasında yer alır.
Ancak daha düşük faiz oranı tek başına kesin tasarruf anlamına gelmez. Kalan anapara, kalan vade, yeni vade, dosya masrafı, erken ödeme tazminatı, ekspertiz, sigorta ve diğer banka ücretleri birlikte incelenmelidir. Konut kredisi yeniden yapılandırma hesaplama Excel dosyası bu karşılaştırmayı düzenli biçimde yapmanızı sağlar.
Önce mevcut kredinin kapama tutarı belirlenir, ardından yeni faiz ve vade bilgileriyle tahmini taksit hesaplanır. İki plan arasındaki toplam ödeme farkı, kararın yalnızca aylık taksit üzerinden verilmesini önler. Vadenin uzatılması taksiti azaltabilir fakat faiz ödemesini artırabilir.
Vadenin kısaltılması ise toplam faiz yükünü düşürebilir, ancak aylık ödeme gücünüzün yeterli olması gerekir. Ayrıca bankaların sunduğu oranlar kişiye, kredi notuna, taşınmazın niteliğine ve güncel kampanyalara göre değişebilir. Excel çalışması bir ön analiz aracıdır; resmi kapama bakiyesi ve yazılı banka teklifiyle kontrol edilmelidir.
Karar vermeden önce sözleşmenizdeki erken ödeme hükümlerini, vergileri ve tüm işlem masraflarını okuyun. Böylece yapılandırmanın gerçek maliyetini daha sağlıklı değerlendirebilirsiniz.
Özellikle kalan borç düşükse, sabit masraflar nedeniyle faiz avantajı beklenenden sınırlı kalabilir. Bu nedenle başa baş süresini ve toplam tasarrufu ayrıca hesaplamak yararlıdır.
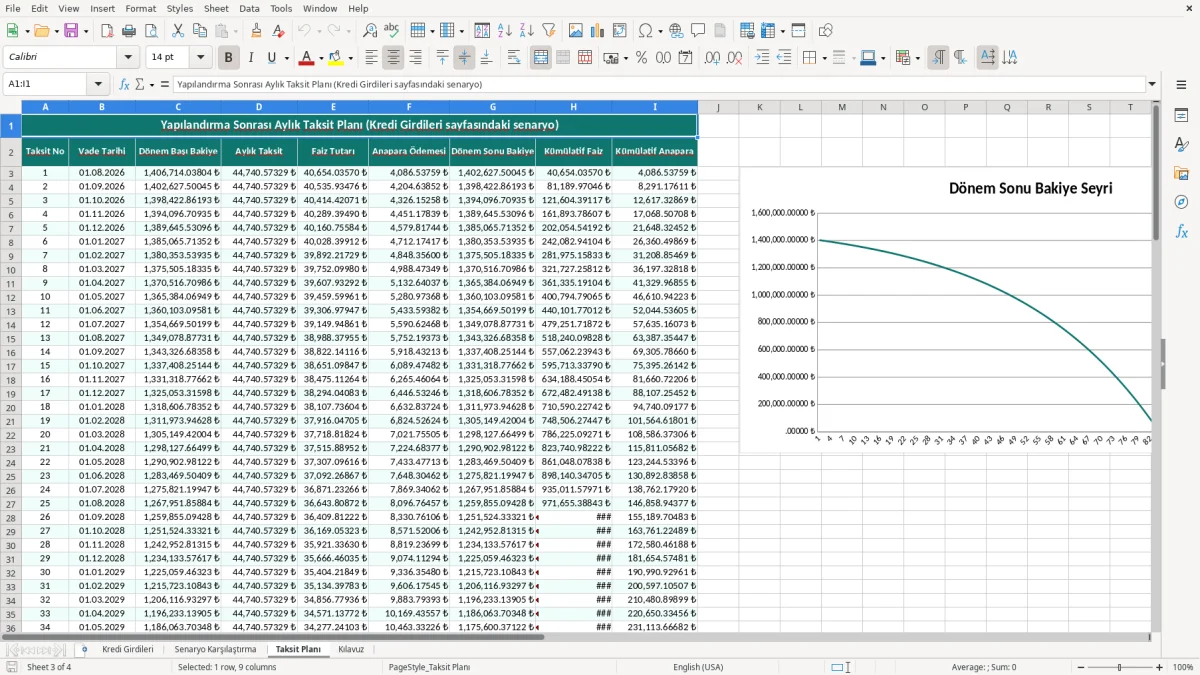
Excel tablosu, konut kredisi hesaplamalarında farklı bilgileri tek yerde toplayarak karar sürecini kolaylaştırır. İlk kredi tutarı, aylık faiz oranı ve toplam vade kullanılarak başlangıçtaki ödeme planı incelenebilir. Ödenen taksit sayısı ve mevcut taksit bilgisi de eklendiğinde kalan anapara için yaklaşık bir değer oluşturulabilir.
Yeniden yapılandırma senaryosunda temel alınması gereken tutar genellikle ilk kredi tutarı değil, bankanın güncel kapama bakiyesidir. Bu nedenle Excel’de hesaplanan kalan anapara ile bankadan alınan resmi tutar arasında fark bulunabileceği unutulmamalıdır. Yeni aylık faiz oranı ve yeni vade girildiğinde, taksit formülü üzerinden aylık ödeme tahmin edilir.
Aylık taksit, toplam taksit sayısı ile çarpılarak yeni planın toplam ödemesi bulunur; toplam ödemeden anapara çıkarıldığında yaklaşık faiz yükü görülebilir. Bununla birlikte sigorta, dosya ücreti, ekspertiz, ipotek işlemleri ve erken ödeme bedeli gibi kalemler ayrıca eklenmelidir. Excel’de iyimser, temel ve yüksek maliyetli olmak üzere üç senaryo oluşturmak yararlı olabilir.
Örneğin farklı faiz oranlarını aynı kalan vade için karşılaştırabilir, ardından aynı oranı farklı vadelerde test edebilirsiniz. Bu yöntem, aylık taksit ile toplam maliyet arasındaki dengeyi görünür hale getirir. Formüllerde faiz oranının yüzde olarak değil, ondalık değer olarak girilmesi önemlidir.
Yüzde 3,85 aylık faiz için 0,0385 kullanılmalıdır. Sonuçları yuvarlamadan önce hücre biçimlendirmesini kontrol edin ve banka ödeme planıyla karşılaştırın. Böylece tabloyu yalnızca tahmin için değil, görüşme öncesi hazırlık için de kullanabilirsiniz.
Ayrıca her senaryoda başlangıç masraflarını ayrı göstererek gerçek nakit ihtiyacını fark edebilirsiniz. Bu yaklaşım, düşük taksit ile düşük toplam maliyet arasındaki farkı netleştirir.
Başlangıç masraflarını ayrı gösterdiğiniz bu aşamada, vade ve taksit farklarını yan yana izlemek için bir kredi karşılaştırma tablosu da aynı değerlendirmeyi tamamlar.
Yeniden yapılandırma kararında faiz oranı ile vade birlikte değerlendirilmelidir. Daha düşük faiz oranı, kalan borç ve aynı vade korunuyorsa aylık taksit ile toplam faiz yükünü azaltabilir. Fakat bankanın sunduğu yeni vade daha uzun olduğunda, taksit düşmesine rağmen toplam ödeme beklenenden yüksek çıkabilir.
Bu nedenle yalnızca aylık ödeme tutarına bakarak avantajlı karar vermek yanıltıcıdır. Excel hesaplama tablosunda önce mevcut planın kalan taksit sayısı ve toplam kalan ödemesi gösterilmelidir. Ardından aynı kalan vade, daha kısa vade ve daha uzun vade için ayrı senaryolar hazırlanabilir.
Aynı faiz oranıyla vade değişimini incelemek, bütçenize uygun ödeme süresini anlamanıza yardımcı olur. Aynı vade ile faiz oranı değişimini incelemek ise bankanın teklifindeki faiz avantajını daha net gösterir. Aylık geliriniz düzenli değilse, yalnızca bugün ödeyebileceğiniz taksite göre karar vermek yerine beklenmedik giderler için güvenlik payı bırakın.
Gelir ve gider dengenizi aylık bazda yazmak, sürdürülebilir ödeme tutarını belirlemenize katkı sağlar. Ayrıca yapılandırma işleminin kredi notu, yeni sigorta koşulları veya ek teminat gereklilikleri üzerindeki etkisini bankadan öğrenin. Erken ödeme tazminatı ve işlem ücretleri tasarrufu azaltabileceğinden, bu kalemleri ayrı bir satırda hesaplayın.
Excel’de faiz oranını değiştirerek başa baş noktasını bulabilirsiniz. Başlangıç masrafları dahil edildiğinde yeni planın toplam maliyeti mevcut plandan düşükse finansal avantaj daha anlamlıdır.
Vade seçerken emeklilik, iş değişikliği ve gelir dalgalanması gibi uzun vadeli koşulları da düşünün. Nihai seçim, yalnızca matematiksel sonucu değil, ödeme güvenliğinizi de dikkate almalıdır.
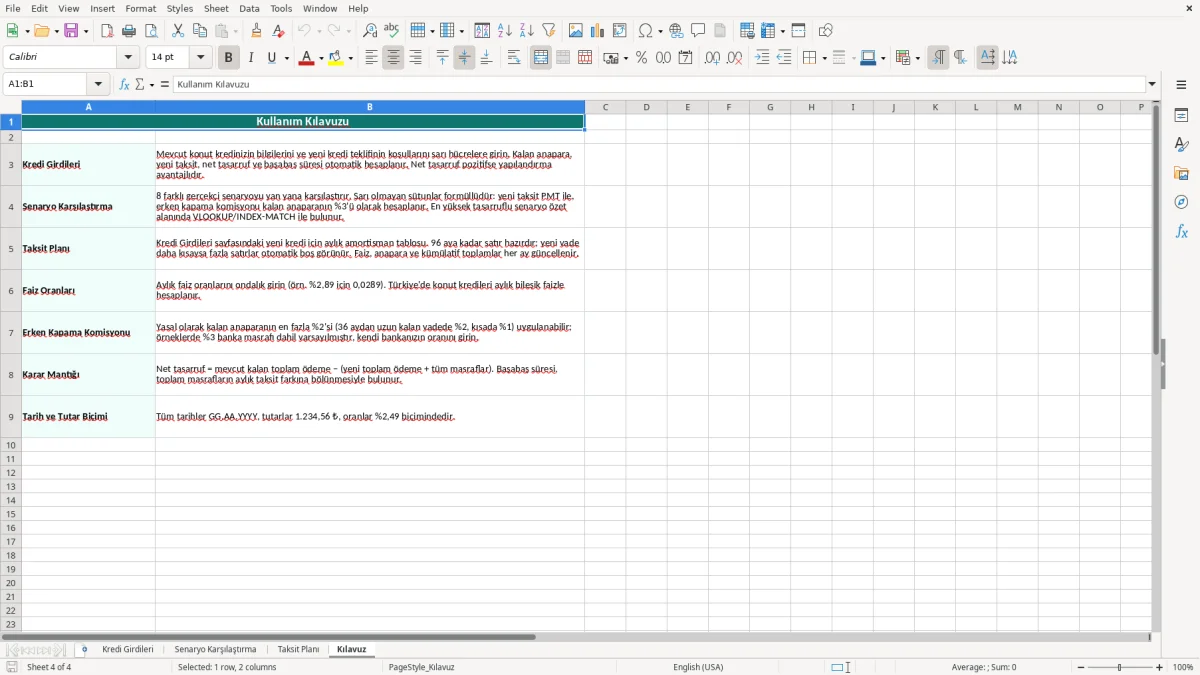
Konut kredisi yeniden yapılandırma Excel dosyasından doğru sonuç alabilmek için tüm girişlerin güncel ve tutarlı olması gerekir. İlk kredi tutarı ile kalan anapara aynı kavram değildir. İlk tutar kredi kullanıldığı gündeki borcu, kalan anapara ise yapılan ödemeler sonrasında kapatılması gereken yaklaşık borcu ifade eder.
Bankaların ödeme planlarında faiz tahakkuk yöntemi, ödeme tarihi, gün sayısı ve yuvarlama uygulamaları farklı sonuçlar doğurabilir. Bu nedenle Excel formülü ile banka sistemindeki rakam arasında küçük farklar oluşması normaldir. En güvenilir karşılaştırma için bankadan aynı gün alınmış kapama bakiyesi ve yapılandırma teklifini kullanın.
Tabloda aylık faiz oranını doğru alana yazın ve oranı yıllık faizle karıştırmayın. Yüzde işaretiyle yazılan değerlerin Excel tarafından nasıl yorumlandığını kontrol edin. Formül içeren hücreleri yanlışlıkla değiştirmemek için dosyanın bir kopyasını saklayabilir ve yalnızca sarı renkle belirtilen giriş alanlarını düzenleyebilirsiniz.
Sonuçları incelerken toplam ödeme, faiz maliyeti, peşin masraf, yeni vade ve aylık taksit gibi göstergeleri birlikte değerlendirin. Düşük taksit, daha uzun borçluluk süresi anlamına gelebilir. Ayrıca faiz oranı sabit mi, değişken mi, ödeme planı hangi tarihte başlıyor ve ek sigorta zorunlu mu gibi soruları bankaya yöneltin.
Excel dosyasını kişisel bütçenize göre özelleştirirken gelir artışı, iş değişikliği veya taşınma gibi olası durumları da düşünün. Finansal kararlar kişisel koşullara göre değiştiği için sonuçları bir uzmanla veya bankanın yetkili temsilcisiyle doğrulamak faydalı olabilir.
Dosya, bilinçli karşılaştırma yapmanızı sağlar; kesin onay, faiz garantisi veya hukuki danışmanlık sunmaz. Ayrıca dosyayı kaydetmeden önce kullanılan oranları, tarihleri ve masraf varsayımlarını not etmek, daha sonra yapılacak karşılaştırmaların güvenilirliğini artırır.
Dosyayı kaydetmeden önce kullanılan oranları, tarihleri ve masraf varsayımlarını not etmek, daha sonra yapılacak karşılaştırmaların güvenilirliğini artırır; ayrıca faiz düşüş etkisi hesabı için ayrı bir senaryo oluşturmak da aynı verileri farklı koşullarda sınamayı kolaylaştırır.
Yeni faiz oranı ve tüm işlem masrafları dikkate alındığında toplam kalan maliyet düşüyorsa yapılandırma avantajlı olabilir. Sadece aylık taksitin azalması yeterli değildir.
Kalan anapara; ilk kredi tutarı, aylık faiz oranı, ödenen taksit sayısı ve yapılan ödemeler kullanılarak yaklaşık olarak hesaplanabilir. En doğru rakam bankanın güncel kapama bakiyesidir.
Aylık yüzde 3,85 faiz oranı ondalık biçimde 0,0385 olarak girilmelidir. Hücre yüzde biçiminde ayarlanırsa değer ekranda yüzde olarak görüntülenebilir.
Vade uzatıldığında aylık taksit genellikle düşer; ancak daha uzun süre faiz ödeneceği için toplam geri ödeme artabilir. Karar, iki planın toplam maliyeti karşılaştırılarak verilmelidir.
Evet. Erken ödeme bedeli, dosya ücreti, ekspertiz, sigorta, ipotek ve benzeri giderler ayrı kalemler olarak eklenmelidir. Bu giderler gerçek tasarrufu etkiler.
Bankalar gün hesabı, faiz tahakkuku, ödeme tarihi ve yuvarlama yöntemlerinde farklı uygulamalar kullanabilir. Bu nedenle Excel sonucu yaklaşık kabul edilmeli ve resmi ödeme planıyla doğrulanmalıdır.

Yazan ve kontrol eden
Mehmet Yıldız
Finansal Danışman
Mehmet Yildiz, 15 yili askin deneyime sahip bir finansal danismandir. Bireylere ve ailelere butce, kredi, tasarruf, yatirim ve borc kapatma konularinda yol gosterir. Hazirladigi her Excel sablonunu, Turkiye kosullarina ve guncel faiz, kredi ve enflasyon gercegine gore tasarlar.